

2026年もまもなく6月に入り、早くも年の折り返しが見えてきました。
帝国データバンク「食品主要195社」価格改定動向調査 ― 2026年6月によれば、6月の飲食料品値上げは1078品目となり、4月ぶりの値上げ品目数。食品分野別では多い順に「調味料」(450品目)、納豆製品や缶詰、即席麺などといった「加工食品」(304品目)などが値上げです。
6月から2026年度の年金額がうけとれるので嬉しい一方で、飲食料品の値上げに引き続き節約を考える方もいるでしょう。
実際に65歳以上・無職夫婦世帯の家計や貯蓄状況はどうなのか、今回は最新情報をみていきます。
1. 65歳以上の平均貯蓄額はいくらか
2026年5月19日に公表された総務省統計局「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要」を基に、まずは65歳以上全体の貯蓄の現状を見ていきましょう。
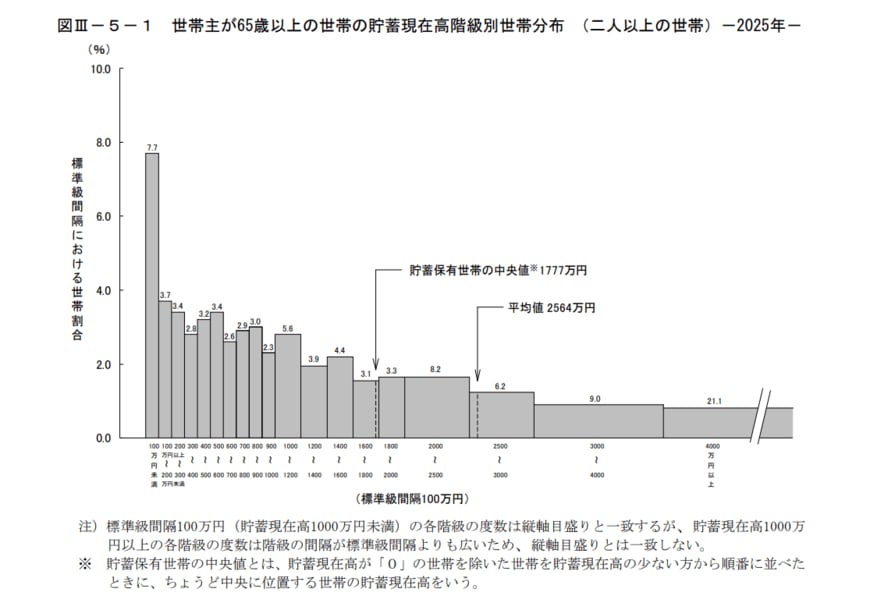
同調査によると、世帯主が65歳以上の二人以上世帯における貯蓄現在高は、平均値が2564万円、中央値は1777万円(貯蓄保有世帯のみ)でした。
貯蓄額が4000万円を超える世帯は全体の21.1%を占めており、約5世帯に1世帯が該当します。これは裏を返せば、約8割の世帯は貯蓄額が4000万円に達していないことを意味し、十分な資産を築くことの難しさがうかがえます。

一方で、貯蓄額が300万円未満の世帯も14.9%存在します。貯蓄を十分に保有する世帯がいる一方で、資産形成に課題を抱える世帯も少なくなく、二極化の傾向が見られます。
2. 【最新】65歳以上無職夫婦世帯の「平均貯蓄額」はいくら?内訳もみる
同資料によると、世帯主が65歳以上の無職世帯(二人以上の世帯)の平均貯蓄額は2494万円でした。

この貯蓄額は近年増加傾向にあり、2024年には2560万円まで右肩上がりの状態が続いていましたが、2025年は2494万円となり、前年比で66万円(2.6%)減と6年ぶりの減少に転じました。
貯蓄の種類別に見ると、最も多いのは定期性預貯金で778万円です。次いで通貨性預貯金が766万円、有価証券※1が510万円、生命保険などが426万円、金融機関外※2の貯蓄が13万円となっています。
前年からの増減では、定期性預貯金が-81万円(-9.4%)、通貨性預貯金が-35万円(-4.4%)とそれぞれ減少した一方で、有価証券は+9万円(+1.8%)と伸びを見せています。
※1 有価証券:株式、債券、株式投資信託、公社債投資信託、貸付信託、金銭信託など(いずれも時価)
※2 金融機関外:金融機関以外への貯蓄のことで、社内預金、勤め先の共済組合への預金など
3. 65歳以上無職夫婦世帯「月の生活費」暮らしぶりは?
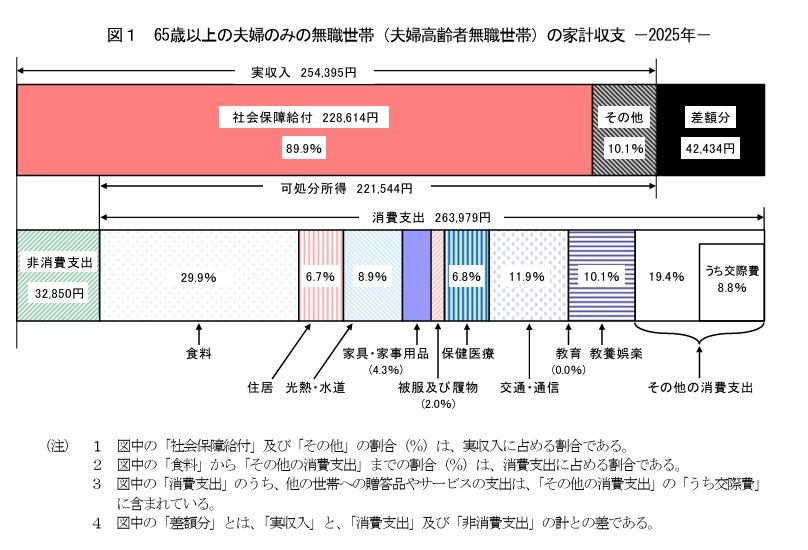
老後のお金について具体的にイメージするため、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から「65歳以上の夫婦のみの無職世帯」の家計収支を見てみましょう。
3.1 「65歳以上の夫婦のみの無職世帯」の家計収支
出所:総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
3.2 65歳以上の夫婦のみの無職世帯:毎月の収入
- 収入合計:25万4395円
- うち社会保障給付(主に年金):22万8614円
3.3 65歳以上の夫婦のみの無職世帯:毎月の支出
- 消費支出:26万3979円
- 非消費支出:3万2850円
支出合計29万6829円
この世帯の場合、ひと月の収入は25万4395円、その約9割の22万8614円を公的年金などの社会保障給付が占めます。
一方で支出の合計は29万6829円。そのうち社会保険料や税などの「非消費支出」が3万2850円、いわゆる「生活費」にあたる消費支出が26万3979円でした。
この夫婦世帯の場合、毎月約4万2000円の赤字となり、貯蓄の取り崩しなどでカバーすることになるでしょう。
4. 2026年度年金額「厚生年金と国民年金はいくら」
公的年金額は、物価や現役世代の賃金を考慮して年度ごとに改定されるルールです。2026年度分は、法律の改定に基づき前年度より国民年金(基礎年金)1.9%、厚生年金(報酬比例部分)2.0%増額され、4年度連続のプラス改定となりました。
4.1 2026年度の年金額例
2026年度の年金額

- 国民年金(老齢基礎年金(満額)):7万608円(1人分※)
-
※ 昭和31年4月1日以前生まれの老齢基礎年金(満額1人分)は月額7万408円(対前年度比+1300円)
-
- 厚生年金:23万7279円(夫婦2人分※2)
-
※ 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
-
ただし上記はあくまでも「年金例」です。実際に支給される年金額は、現役時代の年金加入状況により個人差が出ます。
なお、年金額自体は国民年金1.9%、厚生年金2.0%増えていますが、「マクロ経済スライド」の発動により、実質的には目減りしている点には注意が必要です。
マクロ経済スライドとは、公的年金被保険者(年金保険料を払う現役世代の数)の変動と平均余命の伸びに基づいて設定される「スライド調整率」を用いて、その分を賃金と物価の変動がプラスとなる場合に改定率から控除する仕組みです。
5. まとめにかえて
65歳以上の世帯の平均貯蓄額や生活費、年金の支給モデルについて解説してきました。
実際には個人差が大きいところですから、他人事とは思わず、まずは老後の家計や貯蓄を「自分事」と捉え、具体的な家計収支や貯蓄の見込みなどを調べてみるといいでしょう。
そして老後から現在を逆算し、今やるべき家計の見直しや貯蓄について考えてみてください。


参考資料
- 総務省統計局「家計調査報告 貯蓄・負債編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 帝国データバンク「食品主要195社」価格改定動向調査 ― 2026年6月
- 総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果の概要-(二人以上の世帯)」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省統計局「第3 家計調査の貯蓄・負債編の見方」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
宮野 茉莉子


