
今月は年金支給日がありましたが、次回の年金支給日は2026年8月14日の金曜日となっており、お盆休みの時期とも重なるため早めの生活設計が求められます。
高齢期の生活を支える公的年金ですが、近年の物価高騰のなかで年金のみに依存する生活は厳しさを増しています。実際に年金収入のみで生活する高齢者世帯の割合は約4割にとどまっており、多くの世帯が就労や貯蓄で不足分を補っているのが現状です。今回は、60歳から90歳以上までの世代別年金一覧表を振り返りつつ、年金収入のみで生活する高齢者世帯の割合について解説します。
1. 厚生年金・国民年金、しくみは「2階建て」構造
はじめに、日本の公的年金制度の基本的な構造についてご説明します。
公的年金は、基礎となる「国民年金」と、その上乗せ部分である「厚生年金」で構成される2階建ての仕組みになっています。以下の図をご覧いただくと、構造をイメージしやすいでしょう。
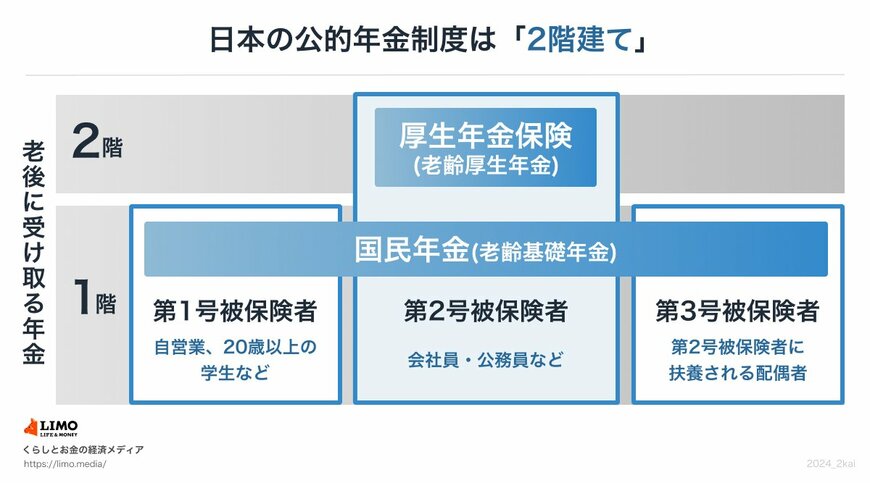
1階部分の国民年金には、原則として日本国内に住む20歳以上60歳未満のすべての人が加入義務を負います。国民年金保険料(※1)は、加入者全員が同じ金額を納めるのが原則です。
2階部分にあたる厚生年金は、会社員や公務員など、企業や官公庁に勤務する方が加入対象です。こちらは毎月の給与や賞与の額に応じて年金保険料(※2)が決まるため、納める金額は個人によって異なります。
では、将来受け取れる年金額は、どのようにして決まるのでしょうか。
国民年金(老齢基礎年金)は、保険料を全期間(480ヶ月)納付した場合、65歳から満額(※3)を受け取ることができます。保険料の未納期間などがある場合は、その月数に応じて満額から減額される仕組みです。
一方、厚生年金(老齢厚生年金)の受給額は、「年金への加入月数」と「現役時代に納めた保険料の総額」によって決まります。一般的に、加入期間が長く、収入が多かった人ほど、より多くの年金を受け取れることになります。
※1 国民年金保険料:2026年度は月額1万7920円です。
※2 保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に保険料率を乗じて計算されます。
※3 国民年金の満額:2026年度は月額7万608円です。
2. 厚生年金、60歳~90歳以上”ふつうの人”の平均年金月額を一覧表でチェック
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータを基に、60歳から90歳以上まで、1歳刻みでの「平均年金月額」を一覧で見ていきましょう。
まずは、国民年金部分を含む厚生年金の平均受給月額です。年齢によってどのような違いが見られるのでしょうか。
2.1 60歳代(60~69歳)の厚生年金・平均月額データ
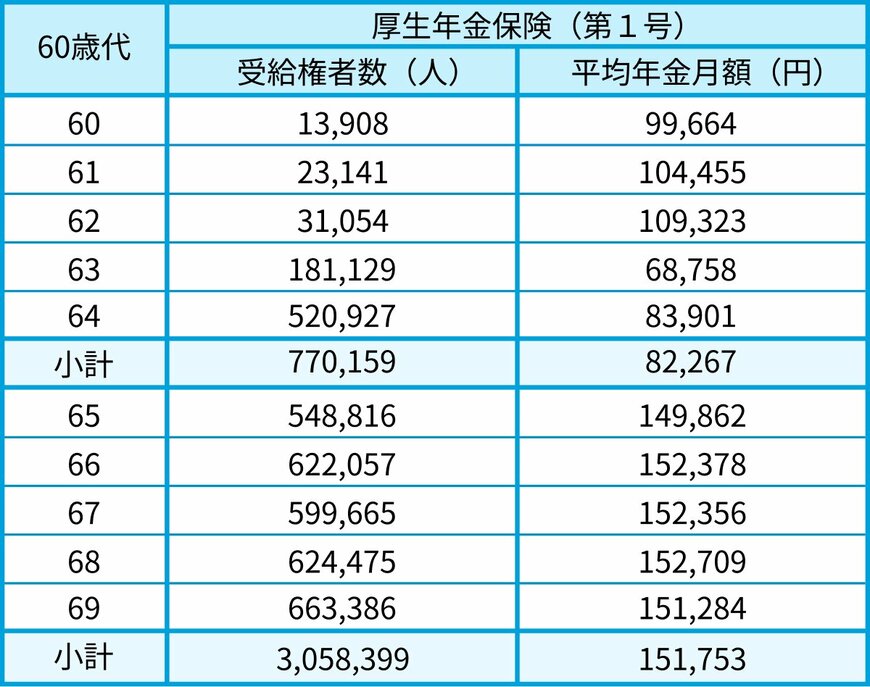
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受給している方には、特別支給の老齢厚生年金のうち、定額部分の支給開始年齢引上げの影響で、報酬比例部分のみを受け取っている方も含まれます。
2.2 70歳代(70~79歳)の厚生年金・平均月額データ
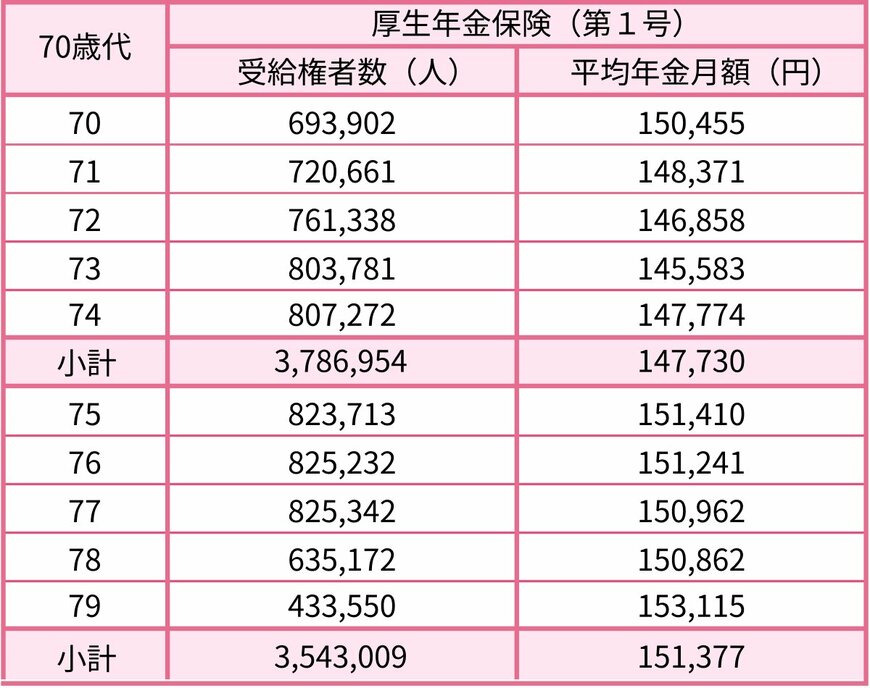
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80~89歳)の厚生年金・平均月額データ
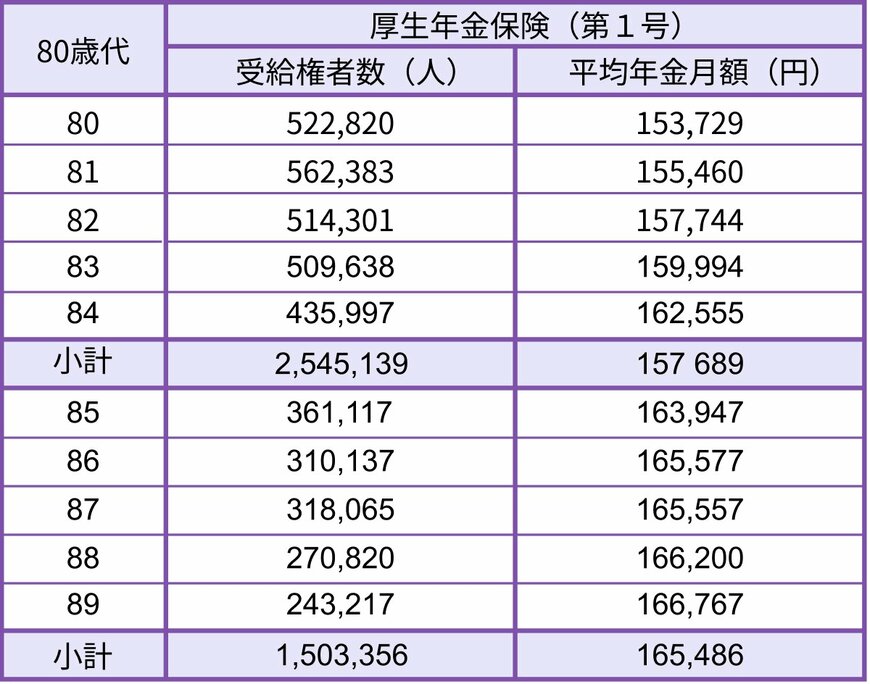
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- - 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額データ
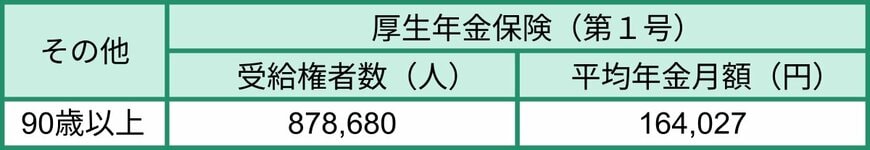
- 90歳以上:16万4027円
年金の受給開始は原則65歳からですが、データを見ると65歳以降の厚生年金受給額は、月額14万円台から16万円台で推移していることが分かります。
また、年齢が上がるにつれて、平均額も緩やかに上昇していく傾向が見られます。
3. 国民年金、60歳~90歳以上”ふつうの人”の平均年金月額を一覧表でチェック
続いて、国民年金(老齢基礎年金)について、年齢ごとの平均受給月額を確認します。こちらにも年齢による差はあるのでしょうか。
3.1 60歳代(60~69歳)の国民年金・平均月額データ
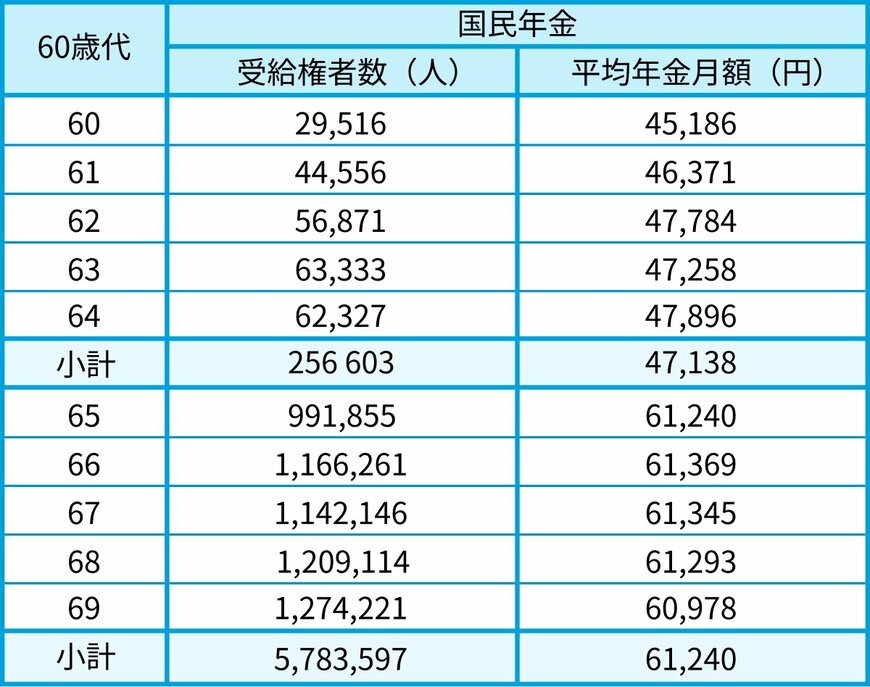
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満で国民年金(老齢基礎年金)を受給しているのは、繰上げ受給を選択した方々です。
3.2 70歳代(70~79歳)の国民年金・平均月額データ
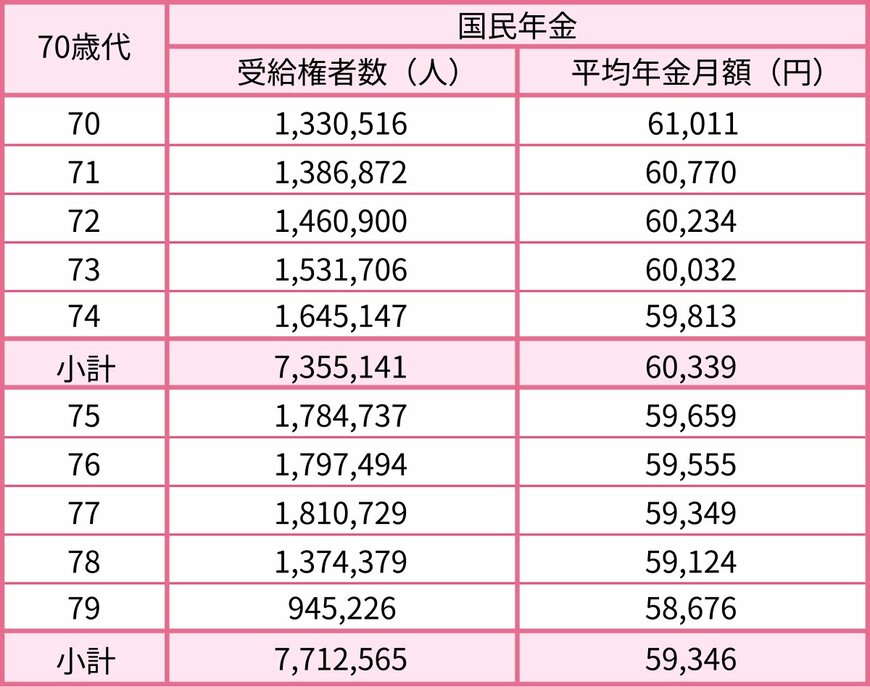
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80~89歳)の国民年金・平均月額データ
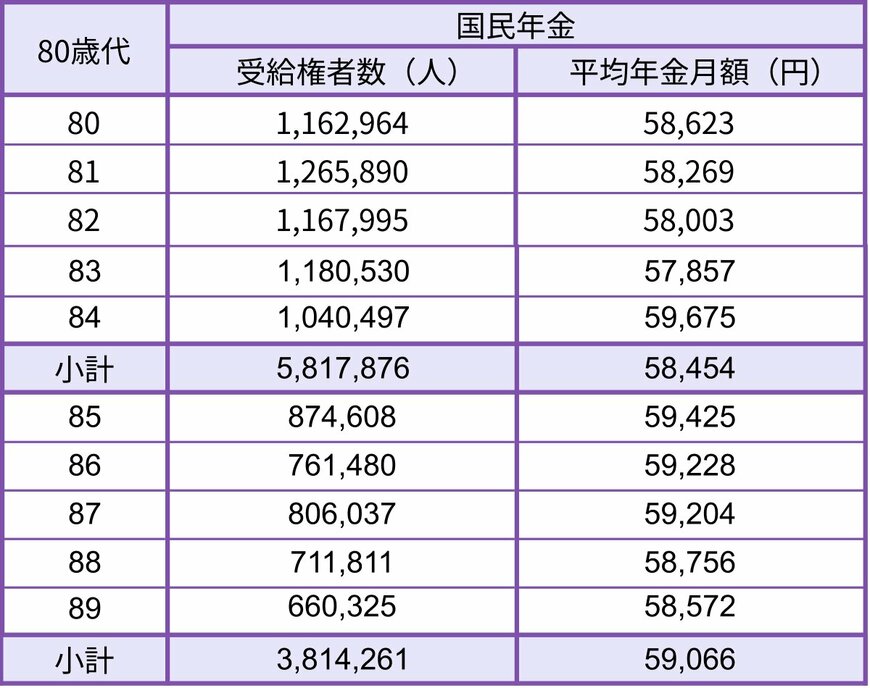
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額データ
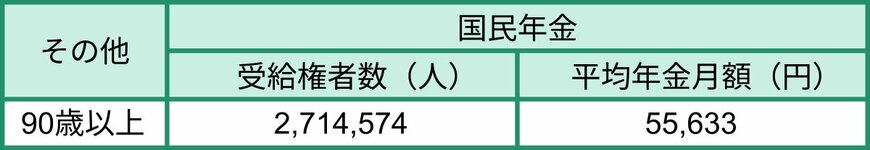
- 90歳以上:5万5633円
原則的な受給開始年齢である65歳以降で見ると、国民年金(老齢基礎年金)の平均月額は5万円台から6万円台で推移していることが分かりました。
4. 厚生年金・国民年金、受給額分布を分析「ボリュームゾーンはどこだ?」
次に、厚生年金と国民年金の平均月額について、より詳しく見ていきましょう。
ここでは厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」を参考に、60歳から90歳以上の全受給者を対象とした「平均年金月額」と「受給額の分布」を掘り下げていきます。
4.1 厚生年金の平均受給月額:男女差はどのくらい?

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
4.2 「厚生年金」受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均月額は全体で15万289円ですが、男女別に見ると男性が16万9967円、女性が11万1413円と、約6万円もの差があることが分かります。
4.3 国民年金の平均受給月額と男女差
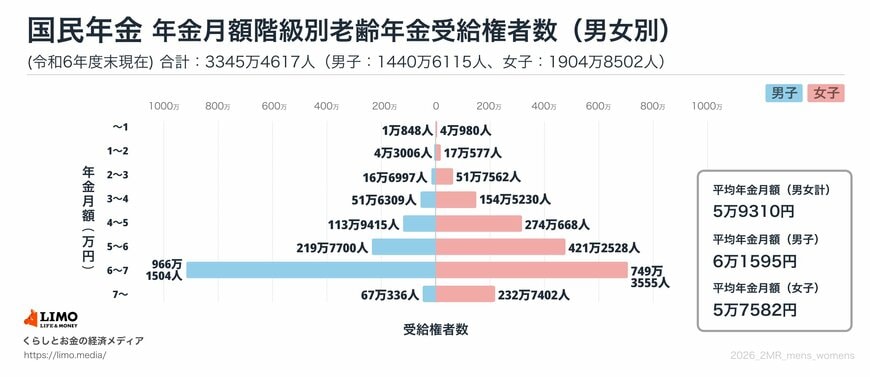
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 「国民年金」受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は全体で5万9310円です。男女別では、男性が6万1595円、女性が5万7582円という結果でした。
受給額の分布を見ると、「6万円以上~7万円未満」の層が最も多く、多くの人が満額に近い年金額を受け取っていることが推察されます。
5. 高齢者世帯の所得実態、年間の平均総所得「314.8万円」その内訳とは?
次に、高齢者世帯の「1世帯あたりの平均所得金額」に目を向けてみましょう。ここでは、厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」を参考にします。
この資料では、高齢者世帯を「65歳以上の人のみで構成されるか、または65歳以上の人に18歳未満の人が加わった世帯」と定義しています。
5.1 高齢者世帯における平均所得額
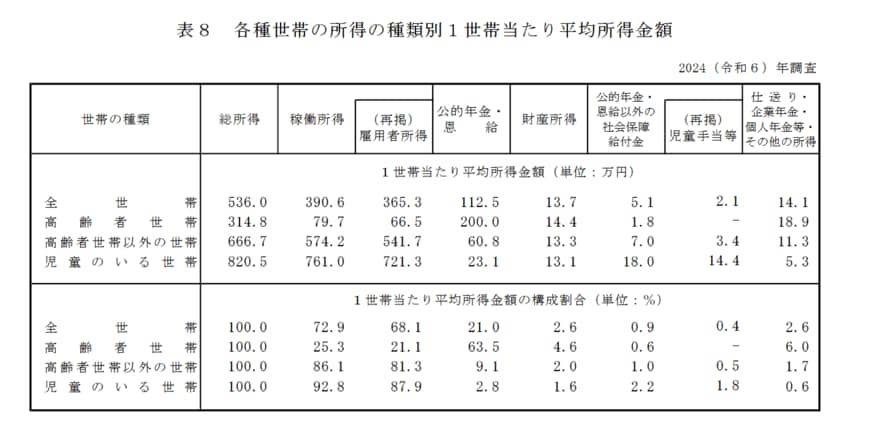
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の平均総所得は年間で314万8000円です。総所得に占める各所得の金額と割合も見ていきましょう。
5.2 所得構成の内訳:年金とそれ以外の収入源
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
この年間所得を月額に換算すると約26万円となり、そのうち3分の2にあたる約16万6000円が「公的年金」です。次に大きいのが、仕事による収入である「雇用者所得」で、約5万5000円となっています。
このデータから、高齢者世帯の家計は公的年金を主な基盤としつつ、仕事による収入でそれを補っている実態がうかがえます。
※雇用者所得:世帯員が勤務先から受け取った給料・賃金・賞与の合計額で、税金や社会保険料が引かれる前の金額です。
6. 年金収入のみで生活する高齢者世帯の割合は?
現在の高齢者世帯のうち、実際に「年金収入のみ」で生活している世帯はどのくらいあるのでしょうか。
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の平均的な所得構成では、「公的年金・恩給」が63.5%を占めています。次いで、仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
さらに、「公的年金・恩給を受給している世帯」に限定して見ると、収入のすべてが「公的年金・恩給」である世帯は43.4%という結果でした。
※高齢者世帯:65歳以上の人のみで構成されるか、または65歳以上の人に18歳未満の人が加わった世帯を指します。
6.1 総所得に占める公的年金の割合別世帯構成
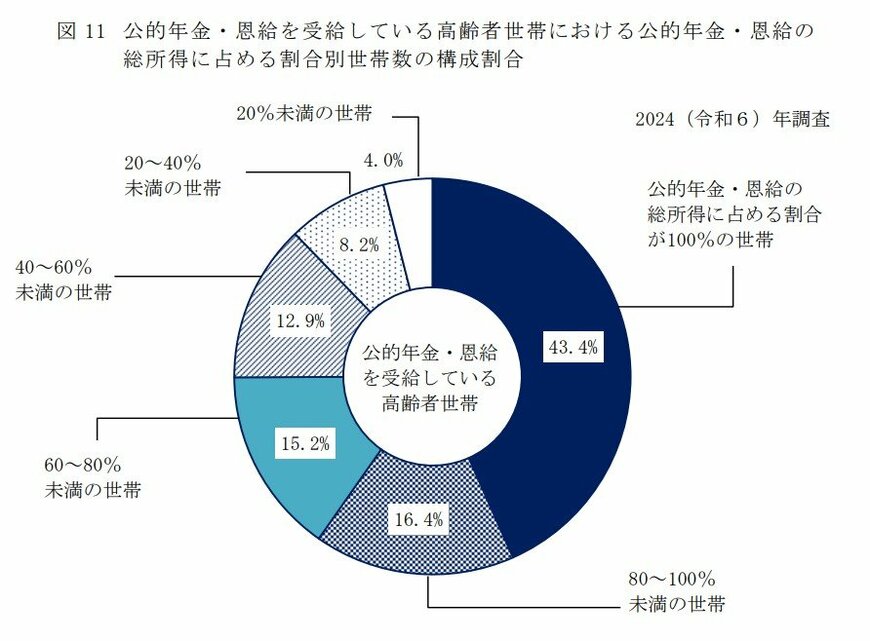
- 公的年金・恩給の総所得に占める割合が100%の世帯:43.4%
- 公的年金・恩給の総所得に占める割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の総所得に占める割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の総所得に占める割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の総所得に占める割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の総所得に占める割合が20%未満の世帯:4.0%
この結果から、半数以上の世帯が、公的年金以外の何らかの収入源によって家計を補っている実態が見て取れます。
7. まとめにかえて
ここまで、公的年金の仕組みやライフコース別の年金受給額について解説しました。
老後の生活水準は、受け取る年金額によって大きく変わります。
そのため、まずは「ねんきん定期便」や「ねんきんネット」を活用し、ご自身が将来どのくらいの年金を受け取れる見込みなのかを確認しておくことが大切です。
また、年金額が少なく一定の条件を満たす方は「年金生活者支援給付金」を受け取れる場合があります。年金生活者支援給付金とは、所得が少ない年金受給者を支援するための給付金の一つで、年金に上乗せされる制度です。
ただし、原則として申請をしなければ受給することができないため、注意しましょう。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
長井 祐人