2026年も5月下旬となり、日差しが強くなる日も増えてきました。
さて、2026年4月から、働くシニア世代の年金制度に大きな変更があったことをご存じでしょうか。
長年、働きながら年金を受け取る際の課題とされてきた「在職老齢年金」の支給停止基準額が、これまでの月額51万円から65万円へと大幅に引き上げられました。
この改正は、「働きすぎると年金が減ってしまう」という理由で仕事をセーブしていた方々にとって、大きな朗報といえるでしょう。
収入の壁を気にすることなく、より意欲的に働ける環境が整いつつあります。
本記事では、この新しいルールについて、何がどう変わったのか、そしてご自身の年金を守りながら賢く働くためのポイントを分かりやすく解説します。
1. 「在職老齢年金」の基本を解説。収入によって年金が減る仕組みとは?
在職老齢年金とは、厚生年金に加入しながら働くシニアの方を対象とした制度です。
「老齢厚生年金」の月額と、「給与および賞与をならした月収(総報酬月額相当額)」の合計が、定められた基準額を超えた場合に、年金の一部または全額の支給が停止される仕組みになっています。

ここで注意したいのは、減額の対象となるのは「老齢厚生年金」の部分のみという点です。
国民年金から支給される「老齢基礎年金」については、収入額に関わらず全額が支給されます。
2. 2026年4月改正の要点。年金支給停止の基準額が51万円から65万円にアップ
今回の制度改正で最も重要なのが、年金の支給停止が始まる基準額の変更です。
厚生労働省の資料「働きながら年金を受給する皆さま 在職老齢年金制度が改正されます」によると、2026年4月からの新しい基準額は以下の通りです。

出所:厚生労働省「働きながら年金を受給する皆さま 在職老齢年金制度が改正されます」
- 改正前(2025年度まで)の基準額:月額51万円
- 改正後(2026年度から)の基準額:月額65万円
基準額が14万円も引き上げられたことで、これまで支給停止を避けるために収入を調整していたシニア層も、より高い収入を得ながら年金を満額で受け取れる可能性が広がりました。
3. 基準額が65万円に上がると年金の受け取り方はどう変化する?具体例でシミュレーション
支給停止基準額が65万円へ引き上げられたことで、実際の年金の受け取り方はどのように変わるのでしょうか。
具体的な例として、老齢厚生年金を月に15万円受給している方が、月給50万円で働く場合を考えてみましょう。
- 合計額:15万円(年金) + 50万円(給与) = 65万円
2025年度までのルールでは、基準額の51万円を超えた14万円(65万円-51万円)の半分、つまり7万円が毎月の年金から支給停止されていました。
しかし、2026年4月からの新ルールでは、合計額が65万円以内であるため減額は発生せず、年金は満額支給されることになります。
これを年収に換算すると、賞与を含めた給与収入が約600万円、年金と合わせた総収入では約780万円まで、年金を減らさずに受け取れる人が増える計算になります。
次の章で、全額支給となる基準について、さらに詳しく見ていきましょう。
4. 年金を満額もらうには?給与と年金の合計額の上限をパターン別に解説
給与と年金の合計が月額65万円以内であれば、支給停止は発生せず、老齢厚生年金は全額を受け取れます。
もしこの基準額を超えた場合は、超過した金額の半分が年金から支給停止されることになります。
参考として、日本年金機構の「在職老齢年金の計算方法」を基に、年金が満額支給される給与の目安を見てみましょう。
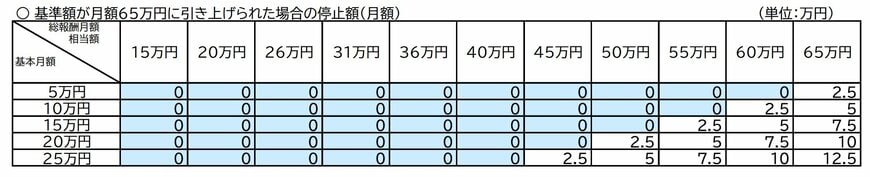
- 年金月額が5万円の場合:月給(総報酬月額相当額)は60万円まで
- 年金月額が10万円の場合:月給(総報酬月額相当額)は55万円まで
- 年金月額が15万円の場合:月給(総報酬月額相当額)は50万円まで
- 年金月額が20万円の場合:月給(総報酬月額相当額)は45万円まで
- 年金月額が25万円の場合:月給(総報酬月額相当額)は40万円まで
このように、年金を減らさずに受け取れるかは「給与と年金の合計が65万円に収まるか」がポイントです。
ご自身の年金額によって、許容される収入の上限が変わることを理解しておきましょう。
まずはご自身の年金額と現在の給与を照らし合わせ、基準内に収まっているかを確認することから始めてみてはいかがでしょうか。
その上で、必要に応じて働き方や収入のバランスを見直すことが重要です。
5. 働き方を見直す好機。収入と年金の最適なバランスを考える
長年の課題であった「年金支給停止基準額」のルール改正は、働く意欲のあるシニアにとって、ライフプランに大きく影響するポイントです。
年金が満額受け取れるようになり収入が増えると、税金や社会保険料の負担も変わってきます。
そのため、制度を正しく理解し、ご自身の働き方のバランスを考えることが、結果的に「手取りを最大化」することにつながります。
この機会にご自身の年金見込み額を改めて確認し、これからのキャリアプランを再検討するきっかけにしていただければ幸いです。
※当記事は再編集記事です。