


「ガズーレーシング」や「レクサス」など、世界中で愛されるブランドを展開し、日本の製造業の頂点に君臨するトヨタ自動車。
直近の決算では、日本企業として初めて売上高50兆円を超えるという歴史的な快挙を成し遂げました。
しかし、この華々しいトップラインの成長とは裏腹に、利益面では大幅な減益に見舞われ、北米事業が赤字に転落するなど、財務の意外な脆さも露呈しています。
一体なぜ、これほど強固な「ものづくり」の基盤を持ちながら、利益率の悪化に苦しみ、さらには「自動車メーカーからの脱却」を急がなければならないのでしょうか。
この理由について、元機関投資家の泉田良輔氏がトヨタ自動車の事業構造と異業種競争の現状を分析し、業績の裏側にある本当の課題を解説します。
この記事のポイント
- トヨタの2026年3月期決算は売上高50兆円超えを達成するも、米国関税などの影響で営業利益は21.5%の大幅減益となった
- 自動車メーカーから「モビリティカンパニー」への転換を掲げ、サービス領域の拡大でROE20%を目指す事業構造改革を推進している
- IT企業などの異業種競争に直面する中、強みである「ものづくり」を活かしたロボット領域(無人輸送など)に新たな活路を見出している
1. 売上高は過去最高を更新するも、営業利益は大幅減益の背景
トヨタ自動車が発表した2026年3月期の通期決算は、日本のビジネス史に残るマイルストーンとなりました。しかし、その中身を詳しく紐解くと、手放しで喜べる状況ではないことが見えてきます。
決算データによれば、営業収益(売上高)は50兆6,849億円となり、前期比で5.5%の増加を記録しました。日本企業が売上高50兆円の壁を突破したのはこれが初めてです。
ところが、本業の儲けを示す営業利益は3兆7,662億円にとどまり、前期の4兆7,956億円から21.5%もの大幅な減益となりました。最終的な利益である親会社帰属当期利益も3兆8,481億円と、前期比で19.2%のマイナスに沈んでいます。
なぜ、これほどまでに売上が伸びているのに、利益が失われてしまったのでしょうか。
泉田氏はこの増収減益の背景を読み解くために、決算説明会資料に掲載されている「営業利益増減要因」のウォーターフォールチャートに注目します。
2026年3月期 営業利益増減要因1/4

出所:トヨタ自動車「2026年3月期 決算説明会資料」スライド7(2026年5月8日)
このチャートを見ると、トヨタは決して経営努力を怠っていたわけではありません。「営業面の努力」として、単価の高い車を売るプロダクトミックスの改善やバリューチェーン(部品代の低減など)の強化により、プラス7,100億円の利益押し上げ効果を生み出しています。
泉田氏も、このトヨタの自助努力を高く評価しつつ、次のように指摘します。
「トヨタは製造コストを下げるっていうのが得意なので、利益がどんどん増えてきたら下りはあるんだけど、そういう競争になっちゃうので」
しかし、この多大な努力を無に帰してしまったのが、コントロールが難しい外部環境の悪化です。特に利益の足を大きく引っ張ったのが「諸経費の増減・低減努力」という項目で、ここでマイナス2兆300億円もの減益要因が発生しています。
この巨額のマイナスの内訳を見ると、最も大きな打撃となっているのが「米国関税政策による減益影響」です。
決算短信の記述によれば、この関税政策による営業利益への減益影響額は単体で1兆3,800億円にも上りました。さらに、これとは別に為替変動の影響もマイナス1,950億円発生しています。
どれだけ工場で原価を数円単位で削り、効率よく車を生産・販売しても、各国の政策やマクロ経済の波が押し寄せれば、あっという間に1兆円単位の利益が吹き飛んでしまう。
これが、グローバルに展開する巨大製造業の宿命とも言えます。
さらに市場を落胆させたのが、来期(2027年3月期)の業績予想です。会社側は、営業収益こそ51兆円(前期比+0.6%)と微増を見込むものの、営業利益は3兆円(同マイナス20.3%)、最終利益も3兆円(同マイナス22.0%)と、連続での減益見通しを発表しました。
泉田氏はこの弱気な見通しについて、外部環境の不透明さが強く影を落としていると分析しています。
2. グローバル販売の強みと「北米赤字転落」のコントラスト
自動車メーカーの業績を左右する最もシンプルで重要な指標は「販売台数」です。泉田氏は「自動車メーカーの売り上げって、販売台数かける単価」であると述べ、まずは台数の動向を押さえることの重要性を強調します。
2026年3月期のトヨタの連結販売台数は9,595千台(前期比+2.5%)でした。グループ全体(ダイハツ・日野を含む)の総販売台数で見れば約1,128万台に達し、過去最高を記録しています。
地域別の内訳を見ると、トヨタのビジネスポートフォリオの強みと弱みが鮮明に浮かび上がります。
- 日本: 2,082千台(前期比+4.6%)
- 北米: 2,934千台(前期比+8.5%)
- 欧州: 1,183千台(前期比+1.0%)
- アジア: 1,759千台(前期比マイナス4.3%)
- その他: 1,637千台(前期比マイナス1.3%)
泉田氏はこの結果を見て、「トヨタは比較的販売台数の地域が分散されているカーメーカーです」と評価します。特定の地域に依存しすぎず、世界中でバランスよく販売網を構築している点は、投資信託の分散投資のようにリスクを和らげる効果があります。
しかし、販売台数と「利益」は必ずしも比例しません。ここが企業分析の面白いところであり、恐ろしいところでもあります。
所在地別営業利益の明暗2/4

出所:トヨタ自動車 2026年3月期決算説明会資料を基にイズミダイズム作成
所在地別の営業利益を見ると、衝撃的な事実が判明します。販売台数で約293万台と最大のボリュームを誇る北米セグメントが、前期の1,043億円の黒字から、今期は2,986億円の赤字へと転落してしまったのです。
営業利益率も前期の0.5%からマイナス1.4%へと悪化しました。
一方で、トヨタの屋台骨を支えているのは圧倒的に「日本」です。日本の営業利益は2兆3,307億円に上り、全地域の利益の大半を稼ぎ出しています。
ただし、その日本でさえも、営業利益率は前期の14.5%から10.6%へと低下しています。また、アジア地域は販売台数こそ減少したものの、営業利益率は9.4%と相対的に高い水準を維持しており、底堅さを見せています。
「売れば売るほど儲かる」という単純な構造が崩れ、関税や為替、現地での販売競争の激化により、巨大市場であるアメリカで利益を出せなくなっている。これが、現在のトヨタが抱える大きな事業構造上の課題なのです。
3. マルチパスウェイ戦略の現在地と来期に潜むコスト圧力
自動車業界は現在、「100年に一度の大変革期」の真っ只中にあります。
多くの競合他社が電気自動車(EV)への完全移行(EV全振り)を掲げる中、トヨタはガソリン車、ハイブリッド車(HEV)、プラグインハイブリッド車(PHEV)、バッテリーEV(BEV)、水素燃料電池車(FCEV)など、多様な選択肢を用意する「マルチパスウェイ戦略」を堅持してきました。
この戦略は、市場から様々な評価を受けてきました。
一時期は「トヨタはEVで出遅れている」と批判を浴びましたが、EVの普及スピードが世界的に鈍化するにつれ、「現実的な選択肢を残したトヨタの戦略は正しかった」と再評価される局面もありました。
実績データを見ると、トヨタ・レクサスの電動車販売比率は48.1%(5,040千台)まで上昇しています。その主力は圧倒的にハイブリッド車(HEV)であり、約462万台を販売しました。
一方で、BEV(純粋な電気自動車)も前期比168.4%増の約24万台と、急速に伸びてはいるものの、全体から見ればまだごく一部に過ぎません。
折しも、中東情勢の緊迫化などにより原油価格が高止まりする中、燃費性能に優れたトヨタのハイブリッド車には追い風が吹いているようにも見えます。
しかし、泉田氏は来期の業績予想を分析し、事態はそう単純ではないと警鐘を鳴らします。
2027年3月期の営業利益予想(3兆円)の増減要因を紐解くと、「原価改善の努力」という項目でマイナス9,850億円という巨大な減益要因が見込まれています。
この内訳をさらに細かく見ると、「仕入先基盤強化/資材価格」の悪化が1兆1,900億円もあり、そのうち「中東影響」としてマイナス4,000億円が計上されています。
さらに「諸経費の増減」の中にも中東影響がマイナス2,700億円含まれており、合計すると約6,700億円もの利益が中東情勢関連のコスト増で吹き飛ぶ計算になります。
鉄や半導体などの資材価格が高騰し、物流コストも上昇する中、自動車メーカーはそれを新車価格に転嫁(値上げ)しなければ利益を保てません。
しかし、ただでさえインフレで消費者の財布の紐が固くなっている状況で、どこまで価格転嫁が許容されるのか。関税問題が一巡したと思えば、次は中東情勢によるコスト高騰が直撃するという、まさに「泣きっ面に蜂」の状況が、来期の弱気な業績予想の背景にあるのです。
4. 顧客接点の課題と「モビリティカンパニー」への変革
トヨタが抱えるもう一つの構造的な課題が「顧客との接点(タッチポイント)」にあります。
現在、日本国内ではランドクルーザーやハイエースといった人気車種の受注が停止したり、納車まで数年待ちとなったりする異常事態が慢性化しています。
さらに、購入条件として「残クレ(残価設定型クレジット)」の利用や、系列店での下取りが実質的に求められるケースがあるなど、販売現場での混乱が顧客の不満を招いている側面があります。
泉田氏はこの状況について、トヨタのビジネスモデルの根本的な構造を次のように解説します。
「実はトヨタ自動車だけで見るとB2Bの会社なのよ。要は車を法人であるところで作って、法人であるディーラーに納めてるっていうところが仕事で」
つまり、トヨタ自動車本体はディーラー(販売店)という法人に車を卸すB2B(企業間取引)のメーカーであり、一般消費者(2C)と直接向き合っているのは、実は独立した資本であるディーラーなのです。この構造が、メーカーの意図と販売現場の実態、そして顧客の期待との間にギャップを生む原因の一つとなっています。
こうした中、トヨタは中長期的な戦略として「モビリティカンパニーへの変革」を掲げています。単に車を製造して売るだけの「メーカー」から、移動というサービス全体を提供する「サービス会社」へと生まれ変わろうというのです。
事業構造改革への取り組み3/4
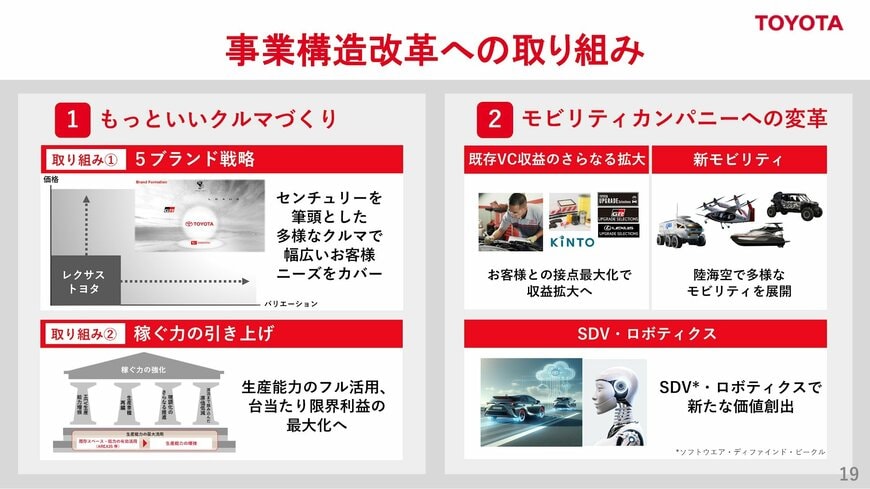
出所:トヨタ自動車「2026年3月期 決算説明会資料」スライド19(2026年5月8日)
決算説明会資料によれば、トヨタはこの事業構造改革を通じて、現在の約10%のROE(自己資本利益率:株主から預かった資本をどれだけ効率よく利益に変えているかを示す指標)を、将来的には20%まで引き上げるという野心的な目標を掲げています。
なぜサービス会社になる必要があるのでしょうか。泉田氏は、消費者の価値観の変化を指摘します。
車を「所有」することにこだわらず、必要な時だけ利用するカーシェアリングや、月額定額制(サブスクリプション)で利用するリースなど、「移動というサービス」に対してお金を払う層が増えているからです。
車を大量に製造するための巨大な工場や生産ライン(ハードウェア)は、多額の設備投資を必要とするため、資本効率(ROE)を押し下げる要因になります。一方で、ソフトウェアやサービスを中心としたビジネスモデルは、追加の設備投資が少なく済むため、高い利益率とROEを実現しやすいのです。
5. 異業種競争の時代と「ロボット」に見出す活路
しかし、トヨタが「サービス会社」を目指す道のりには、かつてない強大なライバルが待ち受けています。それが、IT企業やアプリプレイヤーたちです。
泉田氏は今から12年前の2014年、著書の中で「自動車メーカー同士の競争じゃなくて、自動車メーカーと異業種の競争の時代に入りますよ」と予言していました。
現在、アメリカでは元Google系のWaymo(ウェイモ)が自動運転タクシーを展開し、Uber(ウーバー)などの配車アプリが世界中の移動インフラを握りつつあります。
「ハードウェア(車)を製造する企業」と「ソフトウェア(アプリ)を提供する企業」が戦った場合、どちらが強いのでしょうか。泉田氏は、勝負の鍵は「タッチポイント(顧客との接点)の数」にあると分析します。
トヨタの年間販売台数は約1,000万台弱ですが、生産キャパシティの限界もあり、これを一気に2,000万台に増やすことは困難です。
一方で、スマートフォンにインストールされる配車アプリは、世界中で何億人ものユーザーと毎日直接つながっています。消費者が「A地点からB地点に安く安全に移動したい」と考えたとき、最初に開くのは車のドアではなく、スマホのアプリです。
アプリ側が顧客を握ってしまえば、車は単なる「移動のための箱」として買い叩かれる下請けになってしまうリスク(バーゲニングパワーの低下)があるのです。
では、トヨタはGoogleなどのIT巨人に飲み込まれてしまうのでしょうか。泉田氏は、トヨタが勝機を見出せる意外な領域として「ロボット」を挙げます。
「一番安定して物を運べるのって、平坦な道っていう前提ではあるけど四輪なんだよね。ってなったら、車のカーメーカーが一番強くないって僕は思ってるんだよ」
自動車というと「人が運転して乗るもの」と考えがちですが、自動運転技術が進化した未来において、車は「人を乗せなくてもいい四輪のロボット」へと進化します。例えば、物流倉庫の中で荷物を運ぶ無人搬送ロボットや、深夜の高速道路を自動で走る無人トラックなどです。
トヨタのビジネスモデル転換の方向性4/4

出所:泉田氏の解説および決算説明会資料を基にイズミダイズム作成
企業が「A地点からB地点へ大量の荷物を安全に運びたい」と考えたとき、そこには強固なハードウェアの信頼性と、それを運用するインフラが求められます。
中国のBYDなどが3交代制で24時間体制の猛烈な研究開発(R&D)を行って追い上げてきていますが、トヨタには長年培ってきた「壊れない車」という絶対的なブランド力と安心感があります。
「ハードウェアからサービスを安心安全に提供しますよってなると、やっぱ地域差出てくると思うんだよね。(中略)トヨタがやってる自動運転車とか物流サービスとかってなったら使うよね、そっちの方が」
トヨタが建設を進めている実証都市「Woven City」も、まさにこのロボットや自動運転が安全に機能するための「管理されたインフラ空間」を作る壮大な実験と言えます。
一般消費者向けのアプリ競争ではIT企業に分があっても、B2Bの高度な無人輸送ロボットや、インフラと一体化したモビリティサービスの領域であれば、トヨタの「ものづくり」のDNAが最大の武器になるのです。
6. まとめ
トヨタ自動車の売上高50兆円という金字塔の裏には、米国関税や資材高騰といったマクロ環境の荒波に翻弄される巨大製造業の苦悩が隠されていました。どれほど現場が原価低減の努力を重ねても、外部環境の悪化で兆円単位の利益が吹き飛んでしまうのが現実です。
しかし、トヨタはただ現状に甘んじているわけではありません。従来の「車を作ってディーラーに卸す」というビジネスモデルから脱却し、移動サービスを提供する「モビリティカンパニー」への変革を宣言し、ROE20%という高い資本効率を目指しています。
次世代の競争相手は、もはやホンダや日産ではなく、GoogleやUberといった世界のIT巨人たちです。
その熾烈な異業種競争の中で、トヨタが長年磨き上げてきた「四輪のハードウェアを安全に動かす」という製造業の強みが、物流ロボットやインフラ型サービスという新たな領域でどのように花開くのか。
マクロ経済の動向だけでなく、この「事業構造改革」の進捗こそが、今後のトヨタの真の企業価値を決める試金石となるでしょう。



参考資料
- トヨタ自動車株式会社「2026年3月期 決算短信」(2026年5月8日)
- トヨタ自動車株式会社「2026年3月期 決算説明会資料」(2026年5月8日)
- Youtubeチャンネル「イズミダイズム」



