


新緑が心地良い季節になりました。一方で、「給料は上がったはずなのに、なぜか毎月の生活が苦しい」と感じる方もいるかもしれません。実は、物価の上昇が賃金の伸びを上回る状況が続いています。
今回は厚生労働省やJ-FLECの最新調査結果をもとに、就業形態による収入差や、年収・世帯ごとに二極化する貯蓄と投資の実態について分かりやすく解説します。
1. 【実質賃金は減少】「給与は上がっても生活が苦しい」と感じる理由
2026年5月22日に発表された厚生労働省「毎月勤労統計調査2025(令和7)年度分結果確報」によると、働く人々の名目上の給与は増加傾向にある一方で、実質的な購買力は低下している現状が浮き彫りになっています。
事業所規模5人以上のデータでは、以下の結果となりました。
- 名目賃金(1人当たりの現金給与総額):35万7979円(前年度比2.5%増)
- 実質賃金(持家の帰属家賃を除く総合):前年度比0.5%減少
社会全体で着実な賃上げが進んでいることは確認できますが、物価の上昇が賃金の伸びを上回ってしまっています。名目上の収入は増えていても実際の家計の購買力は低下しており、生活防衛や将来に備えた効率的な資産形成の重要性がますます高まっていると言えます。
1.1 《一般労働者とパートタイム労働者》広がる収入・労働時間の格差

さらに詳細に見ると、就業形態によって収入と労働時間の傾向に明確な違いが存在しています。
一般労働者
- 月間現金給与総額:46万9071円(前年度比2.9%増)
- 月間総実労働時間:160.7時間(同0.6%減)
パートタイム労働者
- 月間現金給与総額:11万5027円(前年度比2.1%増)
- 月間総実労働時間:78.7時間(同1.5%減)
いずれの働き方でも労働時間は減少傾向にある一方、両者の間には大きな収入格差があります。このような厳しい経済環境や、就業形態による収入・労働環境の違いは世帯ごとの貯蓄余力に直結します。
次章では収入に応じた資産づくりの実態を探るべく、「年収別の金融資産保有高」について詳しく見ていきましょう。
2. 【貯蓄の二極化】年収・世帯別にみる「投資」へのシフト
収入や労働環境の格差は、将来に向けた「資産形成」のスピードにも影響を与えています。ここからは、J-FLEC(金融経済教育推進機構)が公表した「家計の金融行動に関する世論調査 2025年」の結果をもとに、単身・二人以上世帯それぞれ年収別の貯蓄事情を深掘りします。
※この章における「貯蓄」とは金融資産保有額であり、金融資産保有額には預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
2.1 《二人以上世帯》年収1200万円以上「資産の半分」が投資へ
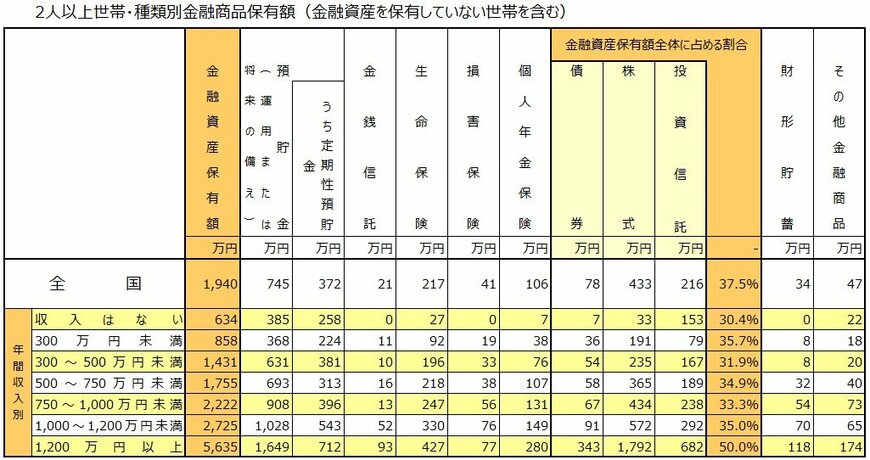
二人以上世帯では、教育費や住宅購入、老後資金といった将来のライフイベントを見据え、年収の増加と比例して着実に資産を積み上げていく傾向が顕著に見られます。
■資産規模のリアル
全国の平均保有額は1940万円。一方で、年収1200万円以上の層では、平均5635万円まで資産が積み上がっています。
■有価証券へのシフト
年収が高くなるにつれて、株式や投資信託など「投資」への配分が増加します。年収1200万円以上の層では、資産の半分をこれら有価証券が占めています。
■年収500万円未満の世帯
預貯金や保険といった「流動性と安全性の高い資産」に重きを置いているのが特徴です。将来的な運用を見据えつつも、まずは家族を支える基盤として生活防衛資金の確保を優先にした堅実な姿勢が見て取れます。
2.2 《単身世帯》年収1200万円以上「貯蓄6000万円超」7割以上を投資へ
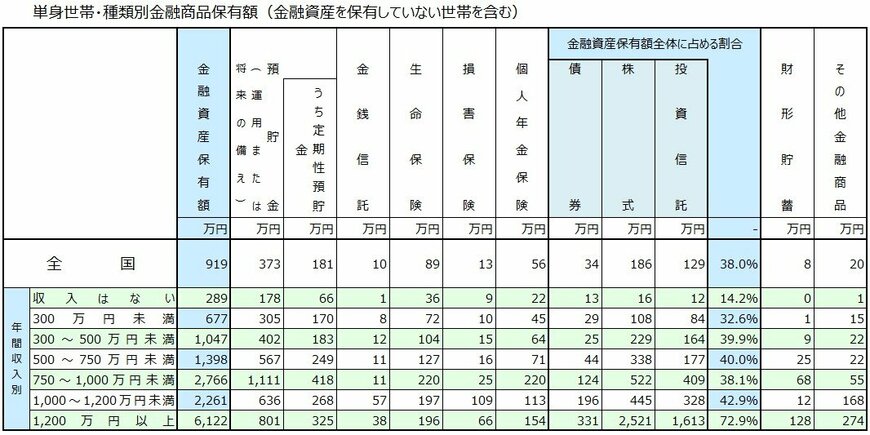
単身世帯の平均値は919万円となっていますが、この数字には一部の高額資産保有層のデータが強く反映されており、一般的な実態とは乖離がある点に留意が必要です。
統計データをより実感に近いとされる「中央値(資産額を順に並べた際にちょうど中央に位置する値)」で見た場合、平均値を大きく下回るケースが大半を占めます。さらに、金融資産を全く保有していない、いわゆる「貯蓄ゼロ」の世帯も一定の割合で存在しているのが現状です。
このように資産の保有状況の分布を客観的に分析すると、潤沢に資産を積み上げている層が存在する一方で、日々の生活で貯蓄に回す余力のない層も少なくなく、単身世帯における「資産格差の二極化」がデータからも顕著に現れています。
■高年収層の圧倒的な資産額
年収1200万円を超える層の平均は6122万円。これは二人以上世帯の同所得層を上回る結果となっています。
■攻めの投資配分
高所得な単身者は資産の72.9%を有価証券に投入。なかでも株式への配分(平均2521万円)が際立っています。
■年収300万円未満の世帯
金融資産の保有額は1000万円を下回るケースが多くみられます。物価高の影響を特に強く受けやすい環境だからこそ、まずは無理のない範囲での家計の見直しや、日々の安心に直結する生活防衛資金の確保を最優先にするなど、足元を固めるアプローチが大切になってきます。
教育費などの家族負担が少ない分、一定以上の収入がある単身者は、余剰資金を積極的に運用へ充当しやすい環境にあるといえそうです。
3. まとめにかえて
今回は、最新の調査結果をもとに、賃金・物価の現状や年収別の資産形成の実態について解説しました。名目上の給与が増加していても、物価高によって実質賃金が目減りしている現状では、生活に厳しさを感じるのは当然の流れと言えます。
特に高所得層が投資を巧みに活用して資産をさらに拡大させているデータは、運用の有無が将来の資産格差に直結していることも見受けられました。とはいえ、周囲の圧倒的な資産規模や投資割合に惑わされ、無理にリスクの高い運用に踏み切る必要はありません。まずは足元の家計を冷静に見直し、数ヶ月分の生活防衛資金をしっかりと確保することが、持続可能な資産形成の強固な土台となります。
その上で、新NISAなど少額からでも始められる制度を活用し、自身のライフステージに応じた「お金の置き場所」を賢く選ぶことが求められます。他人のデータと比較して焦るのではなく、自分の収入やリスク許容度に合った「攻めと守り」のバランスを見つけることが何より重要です。物価高という厳しい局面だからこそ、長期的な視点を持って、まずはできることから資産形成の一歩を踏み出してみてはいかがでしょうか。

参考資料
村岸 理美



