
現在の日本には、生活保護や児童手当、雇用保険など、国民の生活を支えるためのさまざまな給付制度が整備されています。
これらの制度は、生活に困窮する方への支援や子育て世帯のサポートなど、それぞれの目的に応じて社会保障の重要な役割を担ってきました。
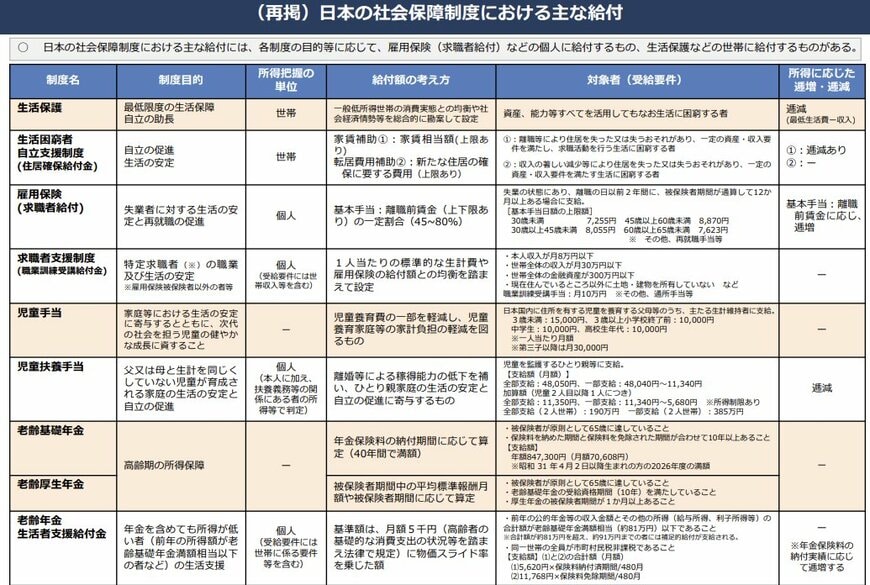
しかし、既存の制度には「申請窓口が分散している」「所得の把握精度に課題がある」「制度の適用条件から外れると支援が途切れる(崖問題)」といった点が指摘されています。そこで、税制と社会保障を一体的に考え、より公平で効率的な再分配を実現する仕組みとして「給付付き税額控除」の導入が検討されています。
この記事では、給付付き税額控除がどのような制度なのか、その仕組みを詳しく解説していきます。
1. 「給付付き税額控除」とは?税額控除と現金給付を組み合わせた新しい支援制度
給付付き税額控除とは、所得税額から一定額を差し引く「税額控除」と、現金を直接支給する「給付」の2つの仕組みを組み合わせた制度です。
この制度の最も大きな特徴は、本来納めるべき所得税の額よりも税額控除額のほうが大きい場合に、控除しきれなかった差額が現金で給付される点にあります。
この仕組みによって、所得が少なく納税額が低い方や、所得が基準を下回り所得税が非課税となっている世帯にも、経済的な支援が行き届くように設計されているのです。
所得の水準に応じて、受けられる支援の形は主に「税額控除のみ」「税額控除と現金給付の併用」「現金給付のみ」という3つのパターンに分かれます。
具体的な例を用いて、それぞれのケースについて見ていきましょう。
※現段階で控除額などの具体的な内容は決定していません。
1.1 【具体例】控除額が10万円の場合、所得によってどう変わる?3つのパターンを解説
2/3
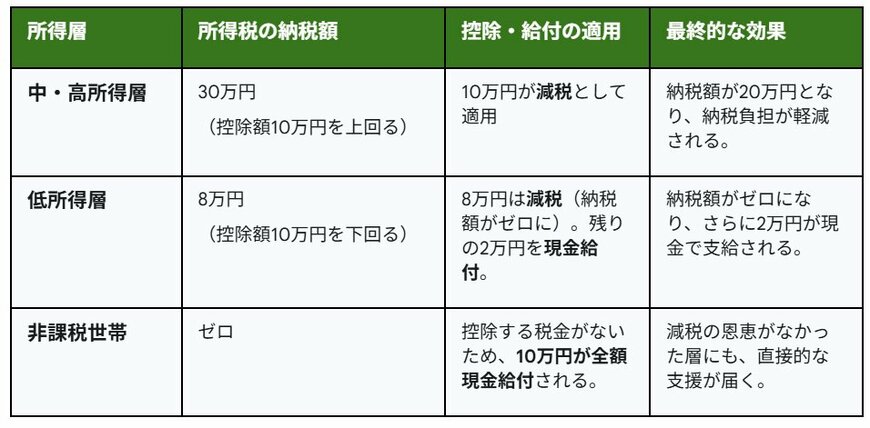
出所:LIMO編集部作成
パターン1:中・高所得層のケース
所得税の納税額が、設定された控除額を上回る所得層がこのパターンに該当します。
- 所得税の納税額:30万円(控除額10万円を上回る)
- 適用される支援:控除額である10万円の全額が税額控除として、納税額から直接差し引かれます。
- 得られる効果:実際の納税額は20万円となり、税負担が軽減されます。
パターン2:低所得層のケース
所得税の納税額が、設定された控除額に満たない所得層が対象です。
- 所得税の納税額:8万円(控除額10万円に満たない)
- 適用される支援:まず納税額8万円分が減税され、納税は不要になります。さらに、控除しきれなかった差額の2万円は現金で給付されます。
- 得られる効果:所得税の支払いがなくなる上に、2万円の現金を直接受け取ることが可能です。
パターン3:非課税世帯のケース
所得が基準額に達しておらず、所得税の納税義務がない世帯が対象です。
- 所得税の納税額:0円
- 適用される支援:所得税を納めていないため税額控除は適用されず、控除額の10万円が全額現金で給付されます。
- 得られる効果:従来の減税措置では恩恵を受けられなかった世帯にも、直接的な経済支援が届きます。
※2026年5月現在、控除額などの詳細はまだ決まっていません。
2. なぜ一律の現金給付ではないのか?「給付付き税額控除」が推進される3つの理由
政府は、即効性のある「一律現金給付」ではなく、制度設計に時間を要する「給付付き税額控除」を重視しています。迅速な対応も大切ですが、丁寧な仕組みづくりを進める背景には、日本の税制を根本から見直そうという意図があります。
単なる一時的な対策ではない、この制度が担う3つの重要な役割について見ていきましょう。
2.1 理由1:一過性で終わらない「持続可能な支援」の実現
新型コロナウイルスの感染拡大以降、非課税世帯や児童手当の受給世帯などを対象に、さまざまな臨時給付金が支給されてきました。
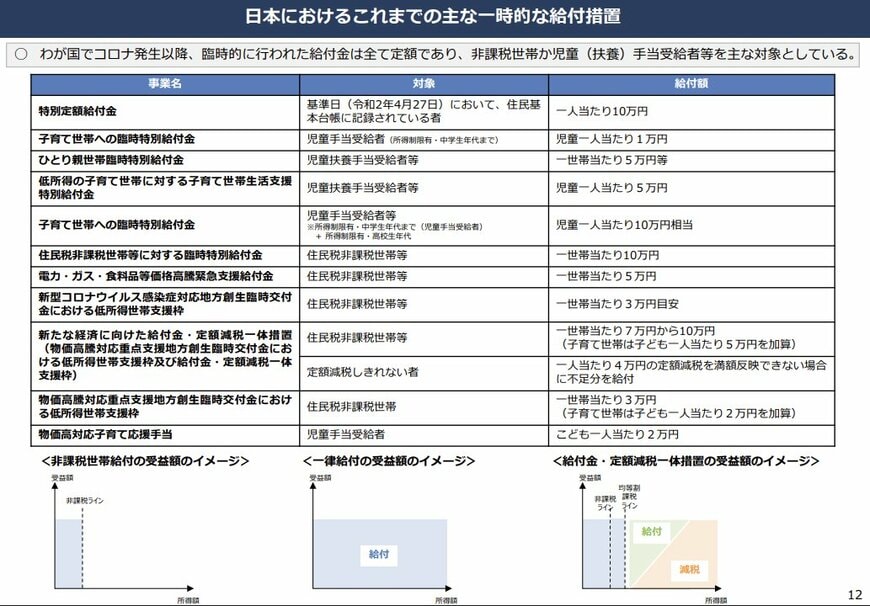
こうした現金給付は、スピーディーに実行でき、支援の効果をすぐに実感しやすいという利点があります。
しかし、その多くは一度きりの暫定的な対策に留まることが少なくありませんでした。
また、所得が高く必ずしも支援を必要としない層へも一律に支給されるため、財源の効率的な配分や制度の持続性という観点では課題が残ります。
2.2 理由2:従来の減税では届かなかった「低所得層」への支援
従来の所得税減税には、「所得税を納めている人でなければ恩恵を受けられない」という根本的な課題がありました。
減税は納める税金を減らすことを目的とするため、所得が低く納税義務のない非課税世帯はそのメリットを享受できず、最も支援が必要な層が対象から外れてしまうという問題があったのです。
前述したように、「給付付き税額控除」は、税額控除で引ききれない分を現金で補う仕組みです。
この仕組みにより、所得税の納税額が0円の非課税世帯に対しても、設定された支援額が全額自動的に支給されることになります。
これにより、従来の減税策では難しかった低所得世帯への支援が実現すると同時に、所得がある層にも減税という形で恩恵がもたらされるため、より幅広い層を対象とした制度といえるでしょう。
2.3 理由3:消費税の負担感を和らげる「逆進性」の是正
消費税には、所得が低い人ほど収入に占める税負担の割合が重くなる「逆進性」という性質があります。
例えば、年間の消費額が同じ100万円(消費税10万円)だった場合、所得による負担感には次のような差が生まれます。
- 年収1000万円の人:消費税10万円は収入の1%
- 年収300万円の人:消費税10万円は収入の約3.3%
同じ金額の買い物をしていても、家計に与える影響は大きく異なります。給付付き税額控除は、低所得者に対して実質的に「支払った消費税の一部を後から還元する」ような役割を果たします。
これにより、消費税が持つ不公平感を和らげ、「税の再分配機能」をより適切に機能させることが、政府の大きな狙いの一つです。
3. 【今後の展望】給付付き税額控除の導入に向けたスケジュール
現在、政府内では「給付付き税額控除」の導入に向けて、各党や有識者を交えた具体的な議論が進められています。
今後の予定されているスケジュールは以下の通りです。
- 2026年 夏まで:国民会議による中間報告の取りまとめ・閣議決定
- 2026年 秋:臨時国会への関連法案提出
- 2027年 初頭以降:食料品への消費税「0%」措置を先行実施(予測)
抜本的な制度の実現にはシステムの構築などに時間が必要ですが、長引く物価高への対応は急務です。
そのため政府は、この制度が本格的に稼働するまでの「つなぎ」として、2年間限定で飲食料品の消費税率をゼロにするという異例の措置もあわせて検討しています。
4. まとめ|物価高時代の新たな支援策「給付付き税額控除」の行方を確認しておこう
物価上昇が長引くなか、単なる一時金ではなく、継続的な家計支援の仕組みとして「給付付き税額控除」への注目が高まっています。
所得税を減らすだけでなく、控除しきれない世帯には現金給付を組み合わせることで、低所得層にも支援が届きやすくなる点が大きな特徴です。
一方で、制度設計にはマイナンバーや所得把握、給付方法など課題も多く、実際の導入時期や具体的な内容は今後の議論次第となります。
特に、住民税非課税世帯や子育て世帯、年金生活世帯などは影響を受ける可能性があるため、今後の税制改正や政府方針を継続的に確認しておくことが大切です。


参考資料
- 内閣官房 日本の社会保障制度における主な給付「給付付き税額控除の制度設計に向けて」
- 財務省「資 料(諸外国の制度について)」
- 厚生労働省「給付付き税額控除の概要(例)」
- 国税庁「給付付き税額控除制度の執行上の課題について」
- 首相官邸「政府与党連絡会議」
- 首相官邸「社会保障国民会議」
齊藤 慧