

風薫る5月、ゴールデンウィークをいかがお過ごしでしょうか。
大型連休は、普段なかなか時間をとれない将来のお金について考える良い機会かもしれません。
「自分たちの老後資金は、いったい、いくらあれば安心できるのだろうか」と、漠然とした不安を抱えている方も少なくないでしょう。
かつて話題となった「老後2000万円問題」も、物価上昇が続く現在では、その基準が変わりつつあります。
この記事では、2026年2月に公表された最新の家計調査データを基に、現代における「本当に必要な老後資金」を具体的にシミュレーションしていきます。
今のうちから準備しておくべき金額について、一緒に考えてみましょう。
1. 「老後2000万円」の根拠は過去のもの?2017年と最新データを比較検証
この問題の発端は、2019年6月に金融庁のワーキンググループが公表した報告書でした。
報告書では、2017年時点の平均的な家計収支を基に、毎月およそ5万5000円の赤字が30年間続くと仮定し、合計で約2000万円(5万5000円 × 12カ月 × 30年)が必要になると試算されていました。
この試算の根拠となったのは、2017年の「家計調査」における高齢夫婦無職世帯のデータです。
当時の平均的な収支の内訳は、以下の通りでした。
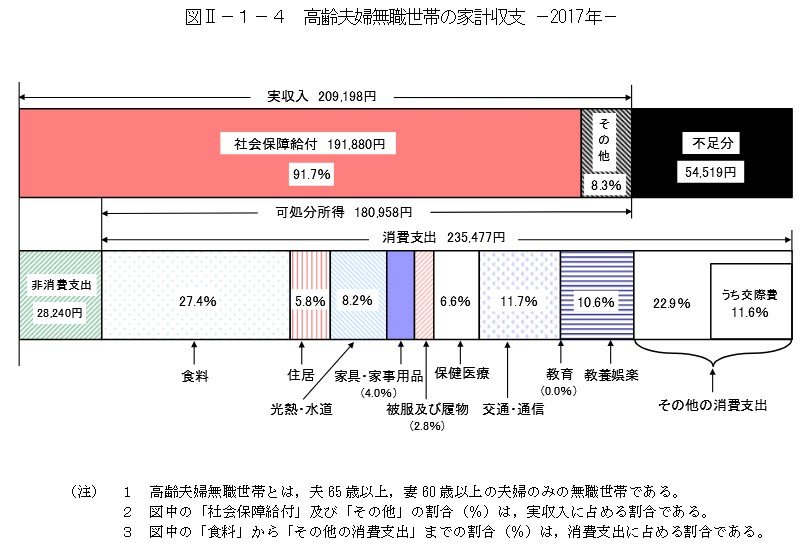
- 実収入:20万9198円
- 支出合計:26万3717円
- 毎月の不足分(赤字):5万4519円
この毎月約5万5000円の赤字が30年間続くと仮定して算出されたのが、約2000万円という金額だったのです。
この数字は、あくまで当時のモデルケースにおける平均値でしたが、社会に大きな影響を与えました。
2. 2026年最新データで見る家計収支、毎月の平均不足額はいくら?
それでは、最新の家計収支はどのようになっているのでしょうか。
総務省が2026年2月に公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」を基に、現在の状況を確認します。
2.1 パターン1:65歳以上の夫婦のみ・無職世帯の場合
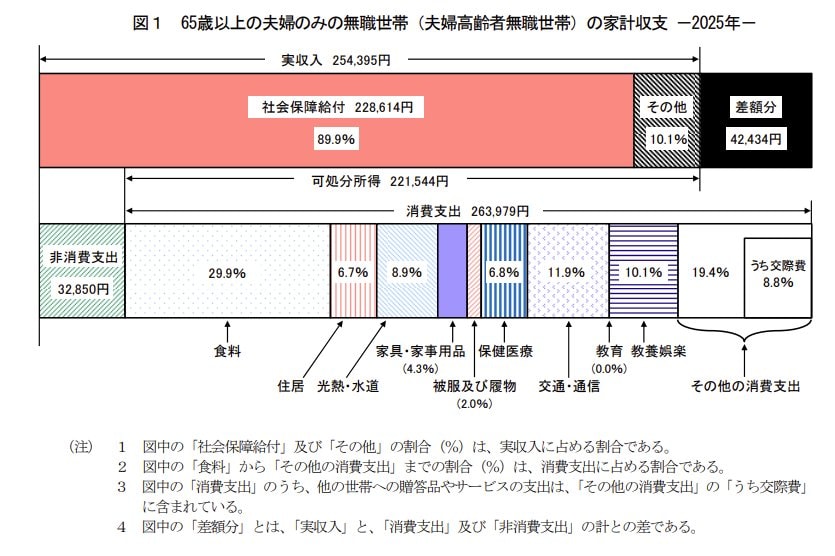
- 実収入:25万4395円(うち年金等 22万8614円)
- 支出合計:29万6829円(生活費 26万3979円 + 税金・保険料 3万2850円)
- 毎月の赤字額:4万2434円
2.2 パターン2:65歳以上の単身・無職世帯の場合

- 実収入:13万1456円(うち年金等 12万212円)
- 支出合計:16万1435円(生活費 14万8445円 + 税金・保険料 1万2990円)
- 毎月の赤字額:2万9980円
2017年と比較すると、夫婦世帯の赤字額は5万5000円から約4万2000円に減少しています。
ただし、この背景には年金額のわずかな増加だけでなく、物価高に対応するための節約といった生活防衛の意識や、統計対象の変化なども影響していると考えられます。
依然として、公的年金だけで生活をまかなうのは厳しい状況であることに変わりはないようです。
3. 生活費の不足だけではない、老後資金における2つの盲点
最新のデータで明らかになった毎月の赤字額を基に、65歳から95歳までの30年間で不足する生活費を再計算してみましょう。
3.1 30年間の生活費で不足する金額の目安
- 夫婦世帯:4万2434円 × 12カ月 × 30年 = 約1528万円
- 単身世帯:2万9980円 × 12カ月 × 30年 = 約1079万円
この結果だけを見ると「約1500万円の準備で足りるのでは」と感じるかもしれません。
しかし、ここには注意すべき点があります。
なぜなら、この試算には、予測が難しい大きな支出が含まれていないためです。
3.2 見落としがちな「介護費用」と「緊急予備資金」
老後資金を計画する際には、毎月の生活費に加えて、介護費用や住宅の維持費といった臨時出費も考慮に入れる必要があります。
1. 介護にかかる費用の実態
生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」によれば、介護にかかる費用は1人あたり以下のようになっています。
- 一時費用(住宅改修等):平均47万円
- 月額費用:平均9万円 × 平均期間55カ月 = 495万円
- 合計:約542万円(1人あたり)
2. 備えておきたい緊急予備資金
30年という長い老後の期間には、住宅のリフォームや家電の買い替え、冠婚葬祭への出席といった、さまざまな出費が考えられます。
こうした費用として年間10万円程度を見込んでおくと、30年間で合計300万円の備えが必要になる計算です。
4. 【結論】令和時代の老後資金、目標額は最低でも「2370万円」
これまでのデータを基に、夫婦世帯で必要となる老後資金の合計額を算出すると、以下のようになります。
-
 生活費の不足分(30年分):約1528万円
-
介護費用(1人分):約542万円
-
緊急予備資金:300万円
- → 合計 : 約2370万円
 生活費の不足分(30年分):約1528万円
今回のシミュレーションは、夫婦のうちどちらか一方が介護を必要とするケースを想定しています。
もし二人とも介護が必要になった場合、費用負担はさらに数百万円単位で増加する可能性があります。
そのため、2370万円という金額は、あくまで最低限の備えと考えるのが現実的でしょう。
また、忘れてはならないのは、この試算が「平均値」に基づいているという点です。
持ち家か賃貸かといった住まいの状況や、趣味にかける費用など、個々のライフスタイルによって必要な資金額は大きく変わってきます。
2026年度がスタートしたこのタイミングで、「自分たちの場合はいくら必要なのか」をより具体的に計算し、新NISAなどを活用した資産形成を始めてみてはいかがでしょうか。
※当記事は再編集記事です。

参考資料
- 総務省統計局「家計調査報告(家計収支編)ー平成29年(2017年)平均速報結果の概要―」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 金融庁「金融審議会「市場ワーキング・グループ」報告書の公表について」
- 衆議院「第198回国会/質問の一覧・令和元年六月六日提出/質問第二一〇号」
- 衆議院「第198回国会/質問の一覧・令和元年六月十八日受領/答弁第二一〇号」
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
- LIMO「「老後2000万円問題」の根拠はもう古い?2017年データと今を比較!《令和の老後》はいくら必要?」
マネー編集部貯蓄班


