
5月に入り、さわやかな風に青葉が揺れる、初夏の訪れを感じる季節となりました。
「人生100年時代」といわれる現代、物価高も重なり、豊かなセカンドライフを送るためには十分な資金計画が欠かせません。
かつて話題となった「老後2000万円問題」ですが、最近では4000万円程度の資金を目標にしたいと考える方も増えているようです。しかし、老後のためだけにこれだけの資産を築くのは、計画的な準備がなければ難しいでしょう。
この記事では、公的な統計データを基に、65歳以上で貯蓄4000万円以上を持つ世帯の割合や、老後の平均的な生活費を解説します。ご自身の状況と比較しながら、今後の資産形成の参考にしてください。
1. 【65歳以上】貯蓄4000万円超の世帯はどのくらい?平均と中央値も解説
多くの方が年金の受給を開始する65歳は、セカンドライフの始まりを意識する節目といえます。この年齢から現役を退き、それまでの貯蓄を使いながら生活を始める方も少なくありません。
では、実際のところ65歳以上の方々は、どのくらいの貯蓄を持っているのでしょうか。
総務省統計局が公表した「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果の概要-(二人以上の世帯)」を参考に、65歳以上の貯蓄額の現状を確認します。
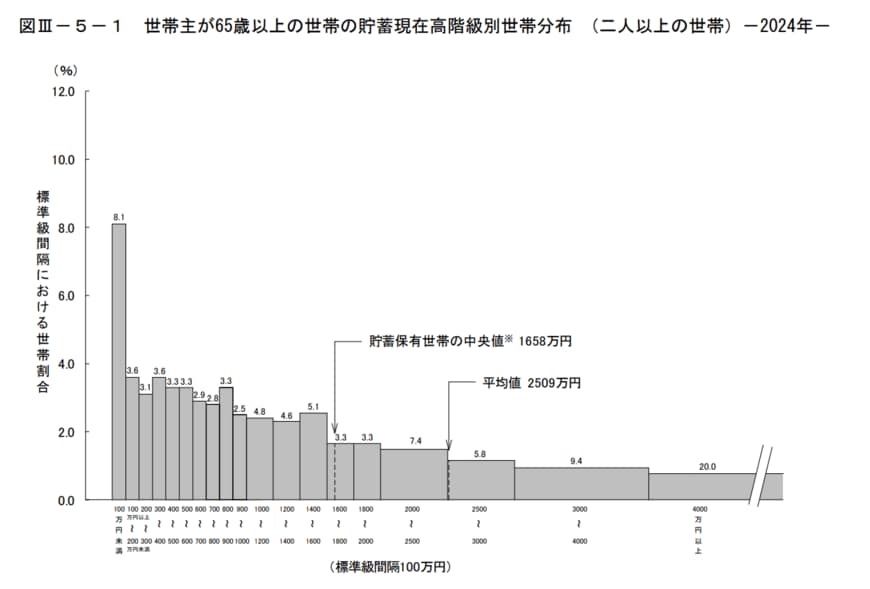
この調査結果によれば、世帯主が65歳以上の二人以上世帯の貯蓄額は、平均値が2509万円、中央値は1658万円(貯蓄保有世帯のみ)でした。
貯蓄額が4000万円を超える世帯は全体の20.0%で、約5世帯に1世帯が該当することがわかります。裏を返せば、残りの8割は貯蓄が4000万円に満たないということであり、まとまった資産形成の難しさがうかがえます。
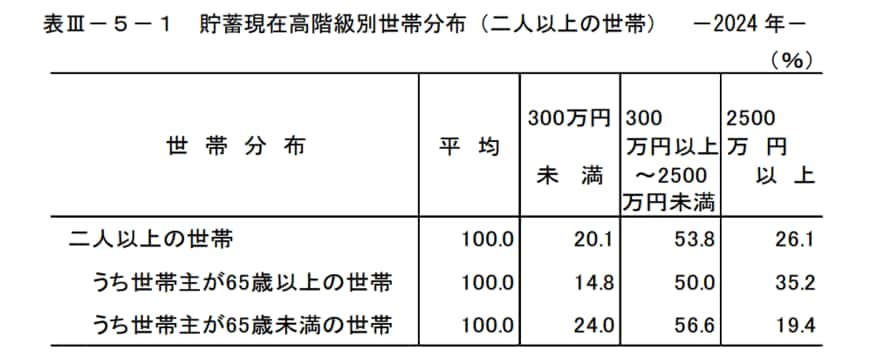
一方で、貯蓄が300万円未満の世帯も14.8%存在しており、保有する貯蓄額は世帯ごとに大きな差があるといえるでしょう。
2. 65歳以上の無職夫婦世帯、老後の平均生活費は月々いくら?
続いて、老後の生活にはどの程度の費用が必要になるのかを見ていきましょう。総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、「65歳以上の夫婦のみの無職世帯」における1カ月の家計収支は、以下の通りです。

2.1 65歳以上の無職夫婦世帯における「老後の平均生活費」
-
収入合計:25万4395円
- (内訳)社会保障給付:22万8614円
-
支出合計:29万6829円
- (内訳)消費支出:26万3979円
- (内訳)税金・社会保険料などの非消費支出:3万2850円
- 収支差(赤字):▲4万2434円
2.2 支出の具体的な内訳
- 食料費:7万8964円
- 住居費:1万7739円
- 光熱・水道費:2万3540円
- 家具・家事用品費:1万1237円
- 被服・履物費:5354円
- 保健医療費:1万7941円
- 交通・通信費:3万1325円
- 教育費:0円
- 教養娯楽費:2万6538円
- その他消費支出:5万1341円(交際費:2万3257円、諸雑費:2万2047円などを含む)
毎月の赤字額は4万2434円です。この赤字が25年間続くと仮定すると、合計で約1273万円の不足となります。もちろん、近年の物価上昇のように、生活費は一定ではなく、経済状況によって変動する可能性があります。
月々の生活費の赤字を補うだけでなく、家電や自動車の買い替え、旅行や趣味といったレジャー、親族との交際費、さらには病気や介護に備える費用も考慮すると、やはりある程度のまとまった貯蓄を準備しておくことが望ましいでしょう。
それでは、これらの支出を支える老後の主な収入源である公的年金は、一体いくらくらい受け取れるのでしょうか。先の調査では社会保障給付が月額22万8614円でしたが、ここで令和8年度の国民年金と厚生年金のモデルケースを確認してみます。
3. 国民年金と厚生年金、令和8年度の受給額モデルケース

厚生労働省の「令和8年度の年金額改定についてお知らせします」によると、国民年金(老齢基礎年金、満額)は月額7万608円です。また、標準的な厚生年金の受給モデル(夫婦2人分の国民年金を含む)では、月額23万7279円が支給される見込みです。
なお、この厚生年金のモデルケースは、夫が平均的な収入(平均標準報酬額45万5000円)で40年間就業した場合を想定しています。そのため、実際の受給額は個人の収入や加入期間によって大きく異なります。
4. 老後資金の必要額は月々の収支で決まる!赤字か黒字か確認を
ここまで、65歳以上の世帯における平均的な貯蓄額や生活費、年金の受給額について見てきました。
老後資金の準備を始める第一歩として、ご自身の「老後の家計が赤字になるか、黒字になるか」を把握することが重要です。もし赤字になる場合は、毎月いくら不足するのかを試算してみましょう。
「ねんきんネット」を利用すれば、将来の年金受給見込額を確認できます。支出に関しては、現在の生活費をベースに、退職によって減少する費用や逆に増加する費用を考慮して計算することをおすすめします。税金や社会保険料の支払いも忘れずに含めることが大切です。
特に国民年金のみを受給する場合、生活費の赤字が大きくなる傾向があります。その不足分を、iDeCoなどの私的年金やこれまでの貯蓄でどのように補っていくかを検討する必要があります。
老後に必要な資金は、日々の生活費の補填だけにとどまりません。家電の買い替えや、車を所有している場合は車検、燃料費、保険料、駐車場代などの維持費もかかります。さらに、旅行や趣味を楽しむようなゆとりのあるセカンドライフを望むなら、そのための資金も別途準備しておく必要があるでしょう。
まもなく迎えるゴールデンウィークは、普段忙しくて後回しにしがちな、お金やキャリア、ライフプランについてじっくり考える良い機会です。この連休を利用して、ご自身の将来設計を見直してみてはいかがでしょうか。
※当記事は再編集記事です。



参考資料
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- LIMO「65歳以上「貯蓄4000万円以上ある世帯」の割合とは【老後の生活費の平均】うちは赤字か、それとも黒字か」
マネー編集部貯蓄班