

「老後2000万円問題」という言葉が定着しましたが、実は住む場所によってその必要額には大きな差があることをご存知でしょうか。
なかでも奈良県は、老後の累計不足額の少なさで全国1位という、驚きのデータが出ています 。本記事では、なぜ奈良県が「老後資金に強い」のか、そして同県で活発なNISA(少額投資非課税制度)の運用実態について、最新データをもとに解説します。
1. 【奈良県】不足額の少なさで「全国1位」!なぜ奈良県は”老後資金”に強いのか?
老後の不足額を決定づけるのは、額面の年金額だけではありません。地域の物価水準が支出を左右し、最終的な「実質的な不足額」に差を生みます。
一般的に、地方は物価が安いと思われがちですが、年金水準が低い地域では、結果として都市部よりも不足額が膨らむという逆転現象も起きています。
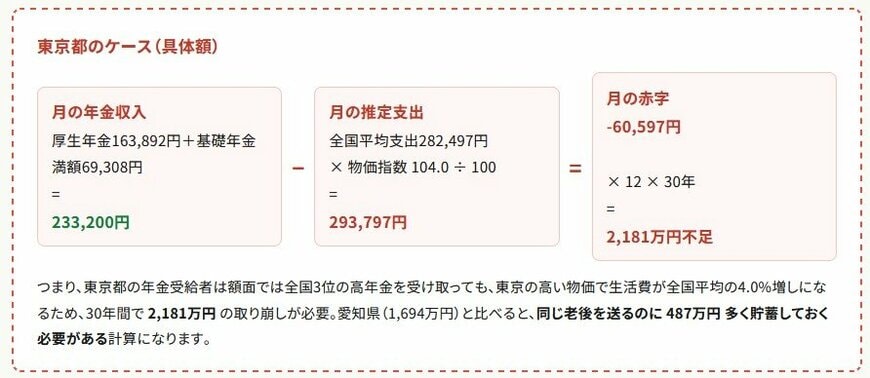
例えば、東京都は年金額が全国3位と高いものの、物価も全国で最も高く、生活費がかさみます。その結果、老後30年間の累計不足額で見ると、順位は17位(2181万円)まで下がります。
1.1 奈良県の場合「30年間の累計不足額」はいくら?
奈良県は、全国的に見て「老後資金の不安が比較的少ない」地域に分類されます 。
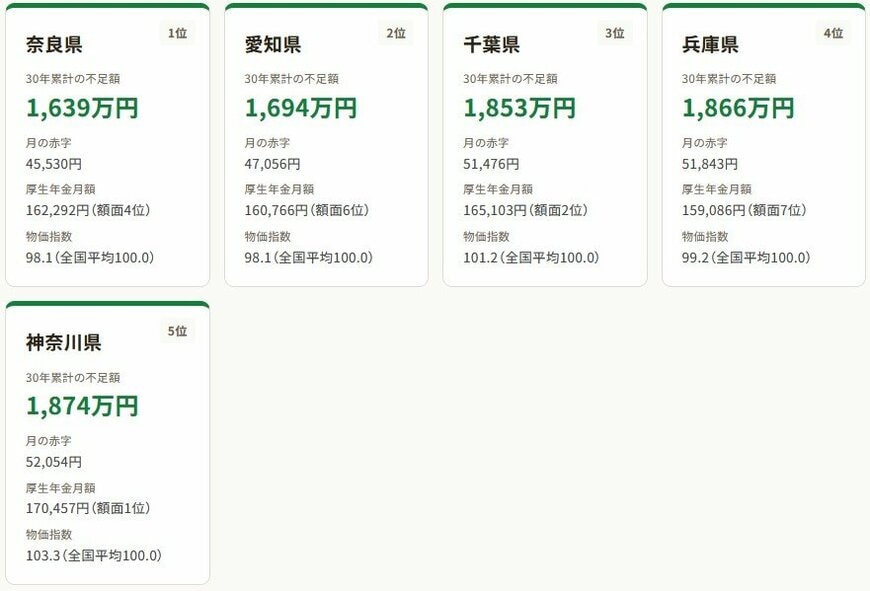
- 老後30年の累計不足額: 1639万円
- 全国順位: 不足額の少なさで全国1位
- 特徴: 厚生年金月額の平均は16万2292円と額面で全国2位です。公的年金による収入基盤が非常に強固です。
さらに、物価や住居費などの生活コストと収入のバランスが他県よりも優れているため、老後生活における家計の赤字幅が最小限に抑えられ、「実質的な不足額」が全国で最も少ないという結果に繋がっていると考えられます。
2. 【奈良県】70代以上「4人に1人」がNISA活用。20年間の積立投資シミュレーションをみる!
資産形成の代表格であるNISAの普及状況を見ても、奈良県は高い関心を示しています。
2.1 奈良県の場合「NISAの口座数」全国6位の普及数!

- 奈良県のNISA口座数: 31万2667口座
- 普及状況: 近畿地方の中では、大阪府、兵庫県、京都府に次ぐ規模となっています。
- 年齢層別の特徴: 70歳代(15%)と80歳代以上(9%)を合わせた割合は24%にのぼり、隣接する大阪府(合計19%)と比較しても、高齢層の利用割合がかなり高い傾向にあります。
奈良県は他の都市部に比べて、シニア層の資産運用への関心が比較的強い地域と言えるかもしれません。他に気になる県や、特定の世代についての深掘りは必要ですか?
2.2 仮に「2000万円目標」で20年間NISAしたらどうなる?
奈良県の不足額目安である約1639万円、あるいは2000万円を目標に据えた場合は早期からの資産運用、NISAで積立投資が有効です。金融庁の「つみたてシミュレーター」をもとに試算します。

- 目標金額: 2000万円
- 想定利回り(年率): 4%
- 積立期間: 20年
この条件で運用した場合、目標金額到達の為には毎月の積立金額は5万4969円が必要になります。20年後の元本は約1320万円、運用収益は約680万円となります。
※ご注意事項:本シミュレーションの結果は、あくまで計算上の数値であり、将来の運用成果を保証または確定させるものではありません。投資には価格変動等のリスクがあり、元本を割り込む可能性があります。資産運用のご判断は、ご自身の責任において行いましょう。
3. まとめにかえて
データから見ると、奈良県は全国的に見て「老後2000万円問題」による家計への影響が比較的穏やかな地域といえます。しかし、平均的な試算でも1600万円を超える不足額が予測されることに変わりはなく、県内ではシニア層を含めNISAを活用した自助努力が活発に行われています。
特に40歳代・50歳代の現役世代にとっては、全国平均を上回る水準にある公的年金制度を老後の柱としつつ、NISAでの積立投資を補完的に組み合わせることで、将来の不透明感に対してよりゆとりを持った備えができるでしょう。
地域的な優位性を活かしながら、早期から資産形成に向き合う姿勢が、安心感のある老後生活に繋がります。


参考資料
- 金融庁「金融審議会「市場ワーキング・グループ」報告書の公表について」」
- 衆議院「第198回国会/質問の一覧・令和元年六月六日提出/質問第二一〇号」
- 衆議院「第198回国会/質問の一覧・令和元年六月十八日受領/答弁第二一〇号」
- スペシャリスト・ドクターズ株式会社(IKIGAI TOWN 運営)「"老後2000万円問題"は本当に2000万円?」
- 金融庁「都道府県ごとのNISA口座数分布」
- 金融庁「つみたてシミュレーター」
村岸 理美


