
「年金」と聞くと、老後にもらうお金というイメージを持つ人は多いかもしれません。
しかし、日本の公的年金制度はそれだけではなく、病気やけがで働けなくなったときの障害年金、家計を支える人が亡くなった際の遺族年金も含めた、暮らしを支える総合的な保障制度です。
本記事では、年金の基本構造や働き方別の受給額パターン、男女別の平均月額から老後対策まで解説します。
1. 【知っておきたい】公的年金の「3つの保障機能」と「2階建て構造」
日本の公的年金には、老後に受け取る老齢年金のほか、けがや病気によって仕事や日常生活に支障が出たときに受給できる「障害年金」、家計を支える人に万一のことがあった場合に受け取れる「遺族年金」があり、3つの保障機能を備えています。
本章では、国民年金と厚生年金の基本と、それぞれの老齢年金の受給額について整理していきます。
1.1 「国民年金」と「厚生年金」の基本をおさらい
公的年金は「2階建て構造」と呼ばれ、1階部分の「国民年金(基礎年金)」と、2階部分の「厚生年金」で成り立っています。
現役時代の働き方や過ごし方によって、将来の年金水準が大きく変わる仕組みです。

1.2 1階部分(国民年金)の概要
加入対象者は?
- 原則として日本に居住する20歳から60歳未満の全員(職業や国籍は問わない)
年金保険料は?
- 全員一律、ただし年度ごとに改定あり(※1)
老齢年金の受給額は?
- 保険料を全期間(480カ月)納付すれば、65歳以降で満額(※2)の老齢基礎年金を受給できる
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
1.3 2階部分(厚生年金)の概要
加入対象者は?
- 会社員や公務員、またパート等で特定適用事業所(※3)で働き一定要件を満たした人(国民年金に上乗せで加入)
年金保険料は?
- 収入に応じて(上限あり)変わる(※4)
老齢年金の受給額は?
- 加入期間や納付した保険料により個人差が出る
このように、国民年金と厚生年金では、加入対象者、保険料の決まり方、老齢年金額の計算方法がそれぞれ異なるため、現役時代の年金加入歴によって、実際に受け取る老齢年金額にも差が出てきます。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
1.4 2026年の年金はいつ振り込まれる?支給日は偶数月15日が基本
公的年金は、原則として偶数月の15日(※5)に、支給月の前々月分と前月分の2カ月分がまとめて支払われます。
参考までに、2026年の年金支給日と、対象となる支給月は以下のとおりです。
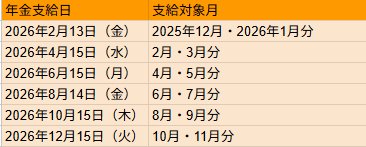
- 2026年2月13日(金):2025年12月・2026年1月分
- 2026年4月15日(水):2月・3月分
- 2026年6月15日(月): 4月・5月分
- 2026年8月14日(金): 6月・7月分
- 2026年10月15日(木): 8月・9月分
- 2026年12月15日(火): 10月・11月分
※5 「15日」が土日・祝日の場合は直前の平日に前倒しされる
2. 【2026年度】年金は増額改定へ!モデル世帯の受給額はいくらになる?
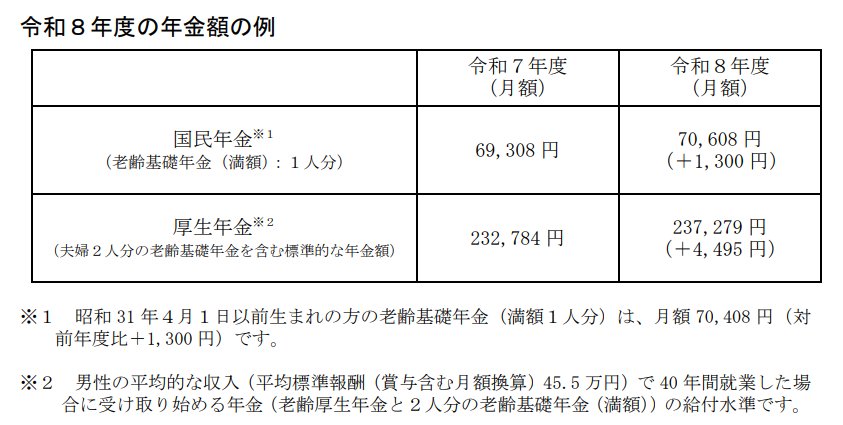
2026年度の年金額は、前年度と比べて基礎年金(国民年金部分)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げられました。
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金(夫婦2人分):23万7279円(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
改定後の金額は、4月分・5月分をまとめて支給する6月支給分から反映されます。
また、厚生労働省は今回の年金改定の公表にあわせて、「多様なライフコースに応じた年金額」として、現役時代の働き方や収入別の年金額例も示しています。
3. あなたはどのタイプ?「5つの就業パターン」で見る年金受給額
年金の加入期間や収入によって、受け取る年金額はどのように変わるのでしょうか。
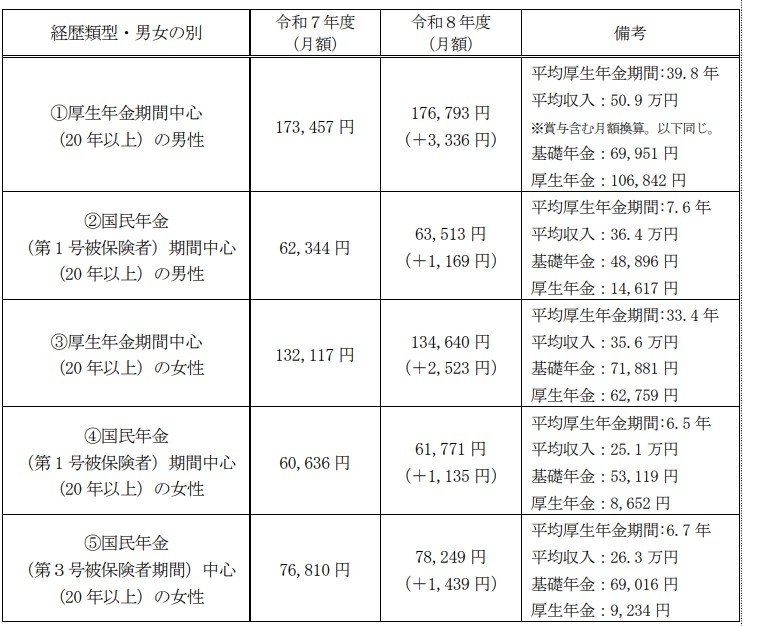
厚生労働省は、2026年度の年金額改定とあわせて、現役時代の年金加入状況や年収別の年金額例を「多様なライフコースに応じた年金額」として公表しました。
3.1 ケース例①:男性・厚生年金期間中心
年金月額:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万9951円
- 厚生年金:10万6842円
3.2 ケース例②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万3513円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8896円
- 厚生年金:1万4617円
3.3 ケース例③:女性・厚生年金期間中心
年金月額:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万1881円
- 厚生年金:6万2759円
3.4 ケース例④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万1771円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万3119円
- 厚生年金:8652円
3.5 ケース例⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万8249円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万9016円
- 厚生年金:9234円
上記はあくまで年金額の一例ですが、厚生年金の加入期間が長く、現役時代の収入が高い人ほど、老後に受け取る年金額も多くなる傾向があります。
また、現役時代に国民年金と厚生年金のどちらを中心に加入していたかによって、将来の年金水準が大きく変わることもわかります。
4. みんなはいくら受け取っている?「厚生年金・国民年金」の平均月額と男女差
老後に受け取る年金額は、現役時代の年金加入状況によって人それぞれ異なります。
ここでは、60歳以上の受給権者を対象に、厚生年金と国民年金の受給額分布を見ていきます。


4.1 厚生年金の「平均月額の男女差・個人差」をチェック
厚生年金の平均年金月額は、全体で15万289円でした。
男女別では、以下のとおりです。
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
年金月額階級ごとの受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の平均年金月額は、全体では15万円台ですが、男女で差があり男性は16万円台、女性は10万円台となっています。
また、月額1万円未満の人から25万円を超える人まで幅広く分布しており、受給額には大きな個人差があることがわかります。
4.2 国民年金の「平均月額の男女差・個人差」をチェック
国民年金の平均年金月額は、全体で5万9310円となっています。
男女別では、以下のとおりです。
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
年金月額階級ごとの受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は、男女ともに5万円台で、最も多い受給額帯は「6万円以上~7万円未満」です。
多くの人が満額に近い水準の年金を受け取っている一方で、月額1万円未満の人も一定数いることがわかります。
5. 【年金以外の備えも重要】iDeCo・NISAなど資産形成の選択肢
公的年金は老後生活を支える大切な収入源ですが、それだけで将来の生活費をすべてまかなえるとは限りません。
実際には、受給額や生活スタイル、住居費の有無、医療・介護費の負担などによって必要なお金は大きく変わります。
そのため、年金に加えて自分自身で資産を準備しておく視点も重要です。
代表的な制度として挙げられるのが、「iDeCo」と「NISA」です。
iDeCoは、毎月積み立てた掛金を自分で運用し、原則60歳以降に受け取る私的年金制度で、掛金が所得控除の対象となるため、現役時代の節税効果が期待できます。
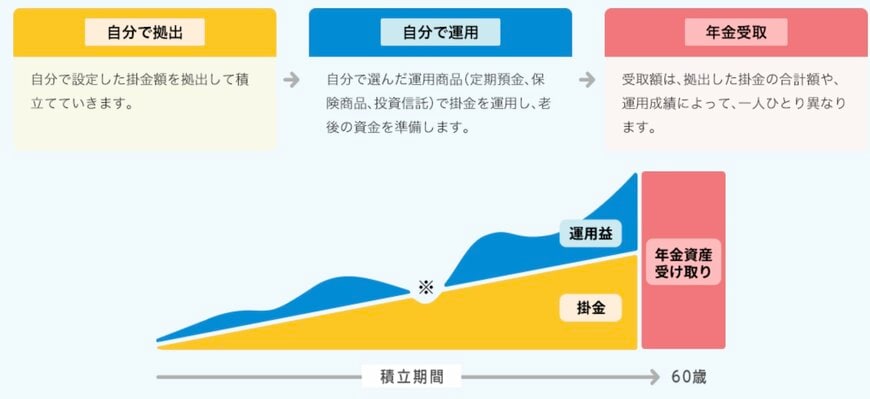
一方、NISAは投資で得た利益が一定の範囲で非課税になる制度で、老後資金だけでなく教育費や住宅資金など幅広い目的に活用しやすい特徴があります。
積立投資にも対応しており、少額から始めやすい点も魅力です。
さらに、2024年からスタートした新NISAでは非課税保有期間が無期限化され、年間投資枠や生涯投資枠も拡充されたことで、より長期的な資産形成に活用しやすくなりました。
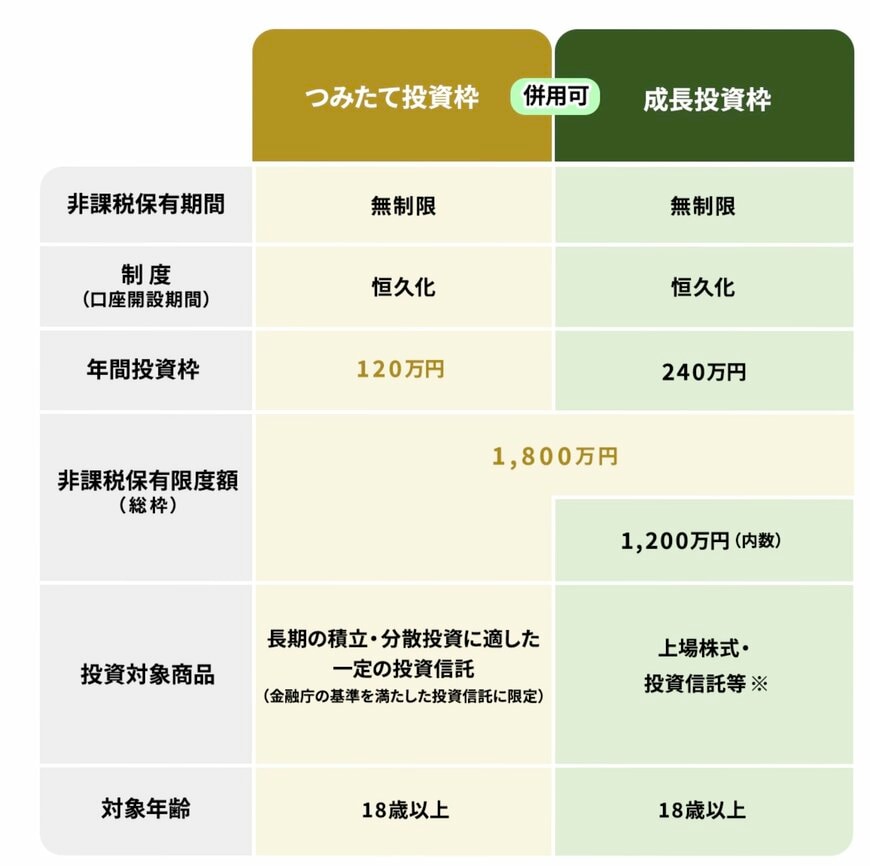
こうした制度は、まとまった資金がなくても毎月少しずつ積み立てながら将来に備えられるのがメリットです。
長期・積立・分散を意識して早めに始めるほど、時間を味方につけやすくなります。
公的年金を土台としつつ、iDeCoやNISAなども組み合わせて備えることで、老後の選択肢が大きく広がるでしょう。
6. 公的年金は「老後資金」だけでなく人生全体を支える制度
本記事では、年金の基本構造や働き方別の受給額パターン、男女別の平均月額などについて解説しました。
日本の年金制度の仕組みを知ることで、平均額だけにとらわれず、自分が将来どの程度受け取れるのかを現実的に考えやすくなります。
ねんきん定期便やねんきんネットで加入記録を確認し、必要に応じて貯蓄や働き方の見直しを進めることが、安心した将来への備えになるでしょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構 年金用語集「た行 特定事業所」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「Q.年金はいつ支払われますか」
- iDeCo公式サイト「iDeCoってなに?」
- 金融庁「NISAとは」
渡邉 珠紀