

銀行預金、とりわけ着実に利息がつく「定期預金」は、資産を守るための最善の手段と考えてきた方は多いのではないでしょうか。
しかし近年、急速なインフレによって物価上昇が続く中、預金利息だけでは実質的な資産価値を維持することが困難になっています。
そんな中、日本では2024年から「新NISA制度」が開始され、国を挙げて「個人の資産運用」を後押ししています。しかし、関心はあるものの、「元本割れが怖い」「銀行預金との差がわからない」といった理由で、なかなか一歩を踏み出せない人も少なくないはずです。
そこで今回は、「月3万円」を10年間、銀行預金に置いた場合と、新NISAを活用して積立投資をした場合の資産シミュレーションを比較していきます。
さらに、それぞれのメリットやデメリット、そして今の時代に合ったお金の育て方について分かりやすく解説していきます。ぜひ今後の資産形成の参考にしてください。
1. 投資シミュレーション
まずは、毎月3万円を10年間(総額360万円)積み立てた場合、投資と預金でどれくらいの差が生まれるのか、具体的な数字を使ってシミュレーションしてみましょう。
1.1 NISAでの積立投資
はじめに、新NISA制度を活用して10年間積立投資を行った場合です。
投資信託などを用いた積立投資では、銀行の定期預金のようにあらかじめ約束された利回りは存在しません。運用結果は市場環境によって変動しますが、今回は、積立投資先として代表的な投資信託である「インデックスファンド」を想定し、堅実な数字として「年利回り4%」で運用できた場合を想定します。
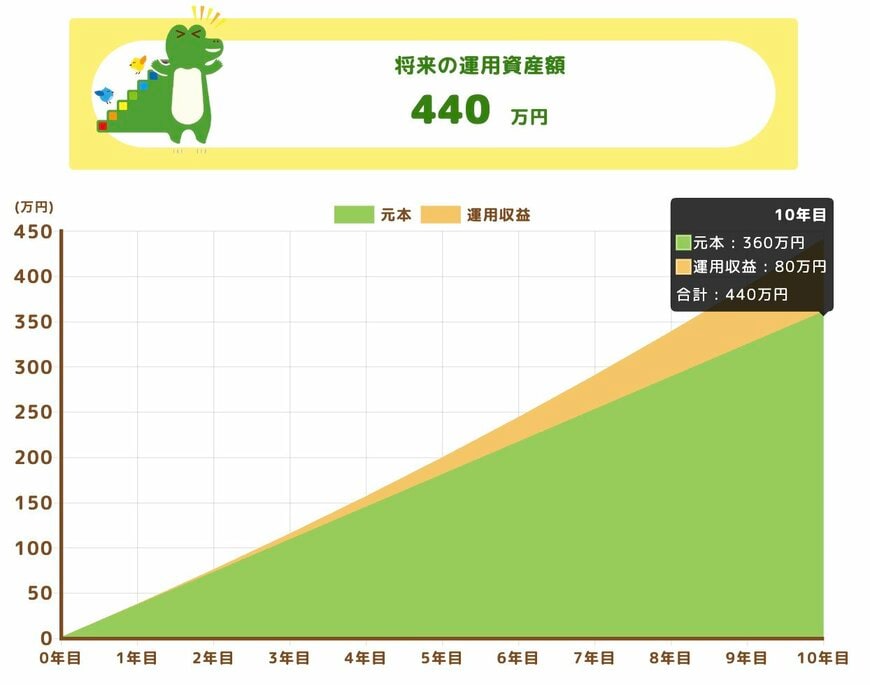
毎月3万円を年利回り4%で10年間継続して積み立てた場合、最終資産額は約440万円に達します。元本の360万円に対して、およそ80万円もの運用利益が生じました。
さらに、新NISAを通じて投資を行っているため、本来であれば運用益に対してかかる約20%(正確には20.315%)の税金が完全に非課税となります。つまり、生み出された80万円の利益をそのまま全額手元に残すことができるのです。
1.2 銀行定期預金
次に、同じ月3万円を銀行の「定期預金積立」に回した場合のシミュレーションです。
近年、日本の金利は上昇傾向にあり、大手銀行が提供する10年定期預金の金利は年0.9%前後となっています。
少し前のほぼゼロ金利であった時代と比較すれば魅力的な水準に見えますが、預金利息の場合、ここからさらに税金が差し引かれることになります。
預金で得た利息には一律で20.315%(所得税・復興特別所得税15.315%、地方税5%)の税金が課せられ、受取利息から差し引かれます。そのため、税率を約20%として概算すると、表面上の金利が0.9%であっても、税引き後の実質的な手取り利息は年間「0.72%(0.9% × 0.8)」程度なのです。
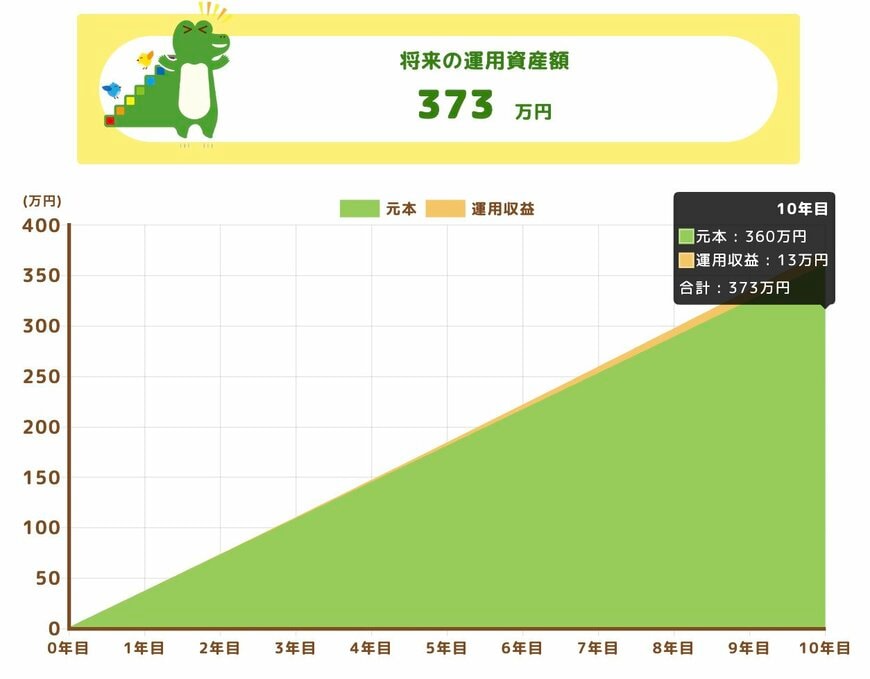
毎月3万円を実質年利0.72%の定期預金で10年間預け入れた場合、10年後の資産総額は約373万円となります。元本360万円に対して、10年間で得られる利益は約13万円です。
積立投資の利回りは一例ではありますが、今回のシミュレーションでは同じ「月3万円を10年間」の積み立てであっても、積立投資と定期預金とでおよそ67万円もの差が生じました。
2. 銀行預金vs積立投資
金額のシミュレーション結果だけを見ると、「積立投資の方が圧倒的に優れている」と感じるかもしれません。しかし、資産運用において預金と投資のどちらが正解かは一概には言えず、それぞれに独自の強みと注意点が存在します。
2.1 安全に確かな利益を得たいなら「定期預金」
定期預金の最大のメリットは、「元本割れのリスクがない」という点です。また、さらに金利の低い普通預金と比較すれば、それなりに手堅く利益を得ることができます。
さらに、預け入れ時に満期までの金利が約束されているため、「10年後には確実に〇〇円になっている」という将来の予測が立てやすいという点もメリットの1つです。
そのため、数年後に控える子どもの教育資金や住宅の頭金など、使う時期と金額が明確に決まっており、絶対に減らしてはいけない資金の保管場所として非常に優れています。
ただし、途中で解約した場合、当初約束されていた適用金利が大幅に下がるリスクがある点や、急なインフレや円安に利息部分では追いつかず、お金の価値が目減りしてしまう可能性がある点には注意が必要です。
2.2 インフレや円安に備えるなら「積立投資」
一方、積立投資の最大の強みは「経済成長を取り込み、インフレや円安への備えになる」という点です。
近年のような物価上昇や円安が続くと、現金の価値は相対的に目減りしていきます。しかし、経済指標と合わせて値動きをするインデックスファンドは連動して価値が上がりやすいため、資産の目減りを防ぐ有効な手段となり得ます。
また、世界株式を組み入れた銘柄であれば、世界経済の成長を示す指標と連動した値動きをするため、日本円の価値が下がる「円安」に対するリスクヘッジとしても有効です。世界の景気が長期的に好調であれば順調に資産を育てていくことができ、NISA口座を活用すれば非課税で効率よく運用を続けることができます。
投資には元本割れのリスクがあるのが注意すべき点ですが、そのリスクを抑えながら着実に資産を増やすためのポイントが「長期・分散・積立」を意識することです。
今回は10年間の積立シミュレーションを行いましたが、安定的な資産形成を目指すのであれば、20年以上の積立・保有が推奨されています。

3. おわりに
本記事では、「月3万円」を積み立てる際の手段として、定期預金と積立投資を比較しました。
この2つは、どちらが良いという二元論で考えるのではなく、それぞれのメリット・デメリットを知って、自分にとって適切な手段を選択することが大切です。一例としては、絶対に減らしてはいけないお金は「安全な定期預金」で手堅く守り、当面使う予定のない将来に向けた余裕資金は「積立投資」で育てる、といったように目的に応じて使い分けることができます。
まずはご自身の無理のない範囲から、将来の選択肢を広げるための資産運用をスタートしてみてはいかがでしょうか。



参考資料
斎藤 彩菜

