

国民年金の納付期限が近づいています。
第1号被保険者(自営業・フリーランス・学生など)の方にとって、保険料の納付は将来の「老齢基礎年金」だけでなく、万が一の際の「障害基礎年金」や「遺族基礎年金」を支える大切な手続きです。
今回は、令和8年度(2026年度)の最新情報を交えながら、知っておきたいポイントを整理して解説します。
1. 令和8年度「国民年金保険料」は月1万7920円、「おトク」な納付方法は?
令和8年度の国民年金保険料は、月額 1万7920円です。
毎月支払うのはもちろんですが、おすすめは「前納(前払い)」です。

とくに割引額が大きい「口座振替」を利用した場合の具体的なおトク額は以下の通りです。
- 2年前納(口座振替): 1万7370円の割引(毎月納付より年間約8600円超おトク)
- 1年前納(口座振替): 4510円の割引
- 6カ月前納(口座振替): 1220円の割引
まとまった金額にはなりますが、振込の手間が省けるだけでなく、実質的な利回りと考えても非常に有利な選択肢です。
また、将来の受給額をより手厚くしたい方は、月額400円の「付加保険料」を上乗せして納付することも検討してみると良いでしょう。
2. 納付期限と支払い方法
保険料の納付期限は、「納付対象月の翌月末日」です。
末日が土日祝日の場合は、翌営業日が期限となります。
現在はライフスタイルに合わせて、以下のような多様な支払い方法が用意されています。
- 口座振替(一番おすすめ): 手間がなく、割引額も大きいのが特徴です。
- クレジットカード・スマホアプリ: ポイントを貯めたい方に人気です。
- ねんきんネット(Pay-easy): 納付書が手元になくても、スマホやPCから即時に納付可能です。
※市役所や町村役場の窓口では保険料を直接支払うことはできません。
3. 保険料の支払いが厳しいとき・特定の状況にあるときは?
収入の減少や学生であるなどの理由で支払いが難しい場合、放置せず「免除・猶予制度」を利用しましょう。
ただし、制度によって「将来もらえる年金額」への反映のされ方が大きく異なります。
「未納」と「各種免除・特例」2/3
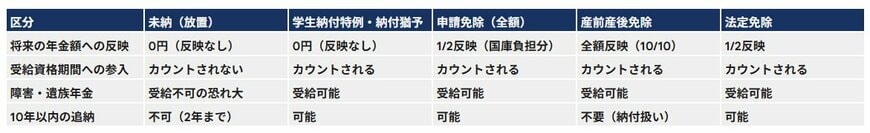
出所:日本年金機構「国民年金保険料の前納」「国民年金保険料の免除制度・納付猶予制度」「国民年金保険料の学生納付特例制度」「国民年金保険料の産前産後期間の免除制度」「国民年金保険料の法定免除制度」をもとにLIMO編集部作成
3.1 経済的な理由・学生の場合(免除・猶予)
所得が一定以下の場合や、学生である場合に利用できる制度です。
- 注意点: 「学生納付特例」や「納付猶予」は、期間としてはカウントされますが、将来の年金額には一切反映されません(0円扱い)。 満額に近づけるには後述の「追納」が不可欠です。
- 申請免除(全額): 保険料を払わなくても、国庫負担分があるため将来の年金額に「2分の1」が反映されます。
3.2 申請免除(全額免除など)のメリット
「全額免除」が承認された期間は、保険料を1円も払っていなくても、国が半分を負担してくれるため、満額納付した時の「2分の1」が将来の年金額に反映されます。 未納(0円)と比べると、非常に大きな差となります。
3.3 出産前後の方へ(産前産後期間の免除)
- 最大のメリット: この期間は「保険料を全額納付したもの」として扱われます。将来の年金額が1円も減らない、非常におトクな制度です。届出は出産予定日の6カ月前から可能です。
3.4 法律で決まっている「法定免除」
以下に該当する方は、届出をすることで法律上、保険料が全額免除されます。
- 対象: 障害基礎年金(または障害厚生年金2級以上)を受けている方、生活保護の生活扶助を受けている方など。
- 年金額への反映: 期間中の年金額は、国庫負担分として2分の1が反映されます。
4. 10年以内の「追納(後払い)」はお早めに…
猶予・免除された期間の保険料は、10年以内であればさかのぼって納付(追納)できます。
しかし、承認を受けた年度の翌年度から数えて「3年度目以降」に追納する場合、当時の保険料額に「加算額(利息相当)」が上乗せされてしまいます。
少しでも支出を抑えるなら、2年以内の早めの追納が鉄則です。
5. もし納付が遅れてしまったら?
「ついうっかり」の未納を放置するのが一番のリスクです。
特に、病気やケガで働けなくなった時の障害基礎年金を受け取るには、以下の厳しい条件をクリアしている必要があります。
【障害・遺族年金の受給条件(納付要件)】
- 初診日の前々月までの加入期間のうち、保険料納付済期間(免除期間含む)が3分の2以上あること。
- または、初診日の前々月までの直近1年間に未納がないこと。
病気や事故が起きてから慌てて過去分を支払っても、受給対象にはなりません。 「今は払えない」という時こそ、未納にするのではなく「免除申請」を行うことで、万が一の際の保障を確保することができます。
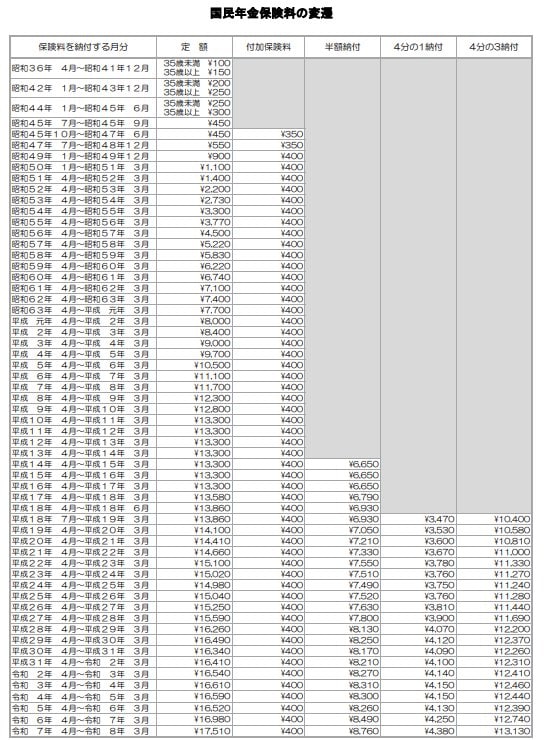
5.1 参考:国民年金保険料の変遷



参考資料
- 日本年金機構「国民年金保険料の前納」
- 日本年金機構「国民年金保険料の免除制度・納付猶予制度」
- 日本年金機構「国民年金保険料の学生納付特例制度」
- 日本年金機構「国民年金保険料の産前産後期間の免除制度」
- 日本年金機構「国民年金保険料の法定免除制度」
- 日本年金機構「国民年金保険料の変遷」
和田 直子


