

新緑が目に鮮やかになりはじめた4月下旬、GWの連休を利用して家族でモデルルーム見学や住宅展示場巡りを予定している方も多いのではないでしょうか。
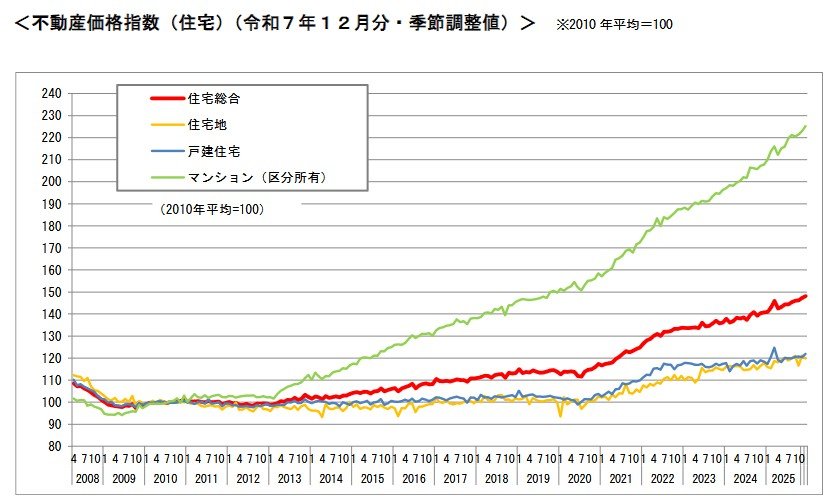
しかし、現在の住宅市場は、価格高騰と金利上昇という二重のプレッシャーに直面しています。国土交通省が公表した最新の不動産価格指数によると、住宅総合の季節調整値は前月比で0.5%増加しました。
「理想の家は見つかったけれど、月々の返済額が予算をオーバーしてしまう……」そんな悩める現役世代の新たな選択肢として急浮上しているのが、最長50年の超長期返済プランです。
今回は、国土交通省の最新データをもとに、これからの住宅ローンの新常識となりつつある「50年ローン」の賢い向き合い方について、徹底的に紐解いていきます。
1. 【住宅ローン】変動:年0.6~1.2% / 固定:年2.0~3.8%「どっち選べば良い?」
納得のいく住まいを手に入れるためには、「金利タイプ」「月々の返済額」「返済期間」という3要素の黄金バランスを見極めることが最優先事項です。
1.1 変動金利と固定金利の現状
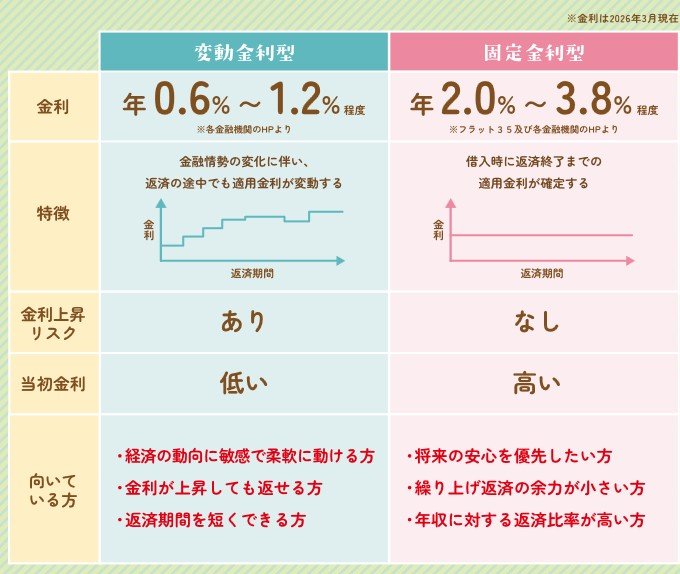
2026年3月時点の市場を見渡すと、金利水準は次のようなフェーズにあります。
- 変動金利:年 0.6% ~ 1.2% 程度
- 固定金利:年 2.0% ~ 3.8% 程度
長く続いた低金利時代が転換点を迎え、変動金利には上昇の兆しが見え始めています。日銀の舵取り一つで返済額が変わるリスクを背負うのか。あるいは、教育費などの家計管理を安定させるために、借入時に完済までの額が確定する「固定金利」を選ぶのか。今、まさに選別眼が問われています。
2. 【50年ローン】半世紀の返済計画。申込時や完済時の年齢に注意!
50年ローンとは?3/5

Fahng_S/shutterstock.com
高騰する物件価格を前に、月々の負担を抑えつつ「全期間固定」の安心も得たい。そんなニーズから、住宅金融支援機構の「フラット50」をはじめとする超長期ローンが注目されています。
ただし、この「50年」という長期間の信頼を担保するためには、一定のハードルを越えなければなりません。特に「フラット50」の場合、対象となる住まいは「長期優良住宅」などの認定を受け、国が定めた高度な技術基準をクリアしている必要があります。
また、申込時の年齢は原則44歳未満、完済時は80歳未満であることが条件となっており、まさに「若いうちから長く住み続ける」ことを想定した設計となっています。
3. 【50年ローン】メリット・デメリット「どんな人に向いてる?」
では、具体的に「35年」と「50年」ではどれほどの差が出るのでしょうか。
3.1 メリット:月々のキャッシュフローを最大化する

例えば、4000万円を借入れた場合、35年返済(金利2.25%)では月々13.8万円ですが、50年返済(金利2.38%)にすると月々11.4万円まで抑えられます。この月々2.4万円の差額を、日々の生活費や教育費、あるいは将来のための備えに回せることは、家計管理上の大きな助けとなります。
また、全期間固定金利のため、長期にわたる安定した資金計画が立てられるのも安心材料です。
3.2 デメリット:総返済額の膨張と「長く続く返済期間」のリスク
一方で、長期化による代償も無視できません。
■膨らむ利息
期間が延びる分、支払う利息の総額は跳ね上がります。試算によっては35年ローンより総支払額が1,000万円以上高くなるケースもあり、住居コストの総額は確実に増大します。
■残債の減少スピード
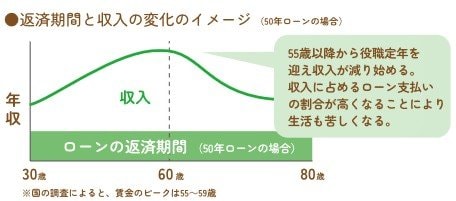
最大の盲点は、元金がなかなか減らないことです。30歳で借り、定年退職を迎える60歳時点でも、ローンは当初の「半分以上(54%)」も残っています。35年ローンなら残り20%まで減っているのと比較すると、その重みは歴然です。
■老後の住み替えへの影響
定年退職などで収入が減少する60代以降にローンが半分以上残っていると、売却しようとしても「売却価格がローン残高を下回る」リスクが高まります。これにより、住み替えや老人ホームへの入居などの選択肢が制限される可能性があることは、あらかじめ覚悟しておくべき点です。
4. まとめにかえて
「50年ローン」は、今の生活を楽しみながら家を持つためのスマートな回答になり得ますが、同時に「一生払い続ける」という覚悟も求められます。この仕組みを使いこなすには、次の2点が不可欠です。
-
 「貸す・売る」に強い物件選び
- 将来手放す際に少しでも有利になるよう、資産価値の下落しにくい立地やスペックをシビアに選ぶこと。
-
ライフステージに合わせた修正
- 50年フルで借りることを前提とせず、収入に余裕が出た際の「繰り上げ返済」や「退職金の充当」など、自分なりのゴールを設定しておくこと。
 「貸す・売る」に強い物件選び
ゴールデンウィークのマイホーム探しでは、こうした「出口戦略」も家族で話し合ってみてはいかがでしょうか。今と将来のバランスを最適化し、笑顔で暮らせる住まいづくりを応援しています。


参考資料
- 国土交通省「不動産価格指数(令和7年12月・令和7年第4四半期分)を公表」
- 国土交通省「「住宅ローンの常識が変わる!?」リーフレットを作成しました!」
- 国土交通省「住宅ローンの常識が変わる!?」
- 住宅金融支援機構「フラット35」
- 住宅金融支援機構「フラット50」
村岸 理美


