70歳代の金融資産「2000万円未満」が6割超へ|老後の家計格差と必要資金の考え方を最新データで確認
平均値と中央値に差も。「老後2000万円問題」をどう考える?年金額や生活費から“自分に必要な老後資金”を見積もる方法を解説
polkadot_photo/shutterstock.com


70歳代の金融資産は「3000万円以上」が25.2%を占める一方、金融資産ゼロの世帯も10.9%にのぼり、同じ世代でも資産格差は歴然としています。「老後2000万円問題」が注目されて久しいですが、2000万円未満の世帯は今も6割超が実情です。
本記事では最新データをもとに70歳代の家計の実態を整理し、自分に必要な老後資金の正しい見積もり方を解説します。
1. 「70歳代・二人以上世帯」の平均金融資産保有額と中央値
「老後2000万円問題」が世間を騒がせてから、すでに数年が経過しました。それでは、実際に老後を迎えている70歳代の家計は、今どのような姿になっているのでしょうか。
70歳代・二人以上世帯の金融資産保有額は、平均が2416万円、中央値が1178万円です。平均は一部の高額保有世帯に押し上げられやすいため、実態を見るうえでは中央値もあわせて確認することが大切です。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
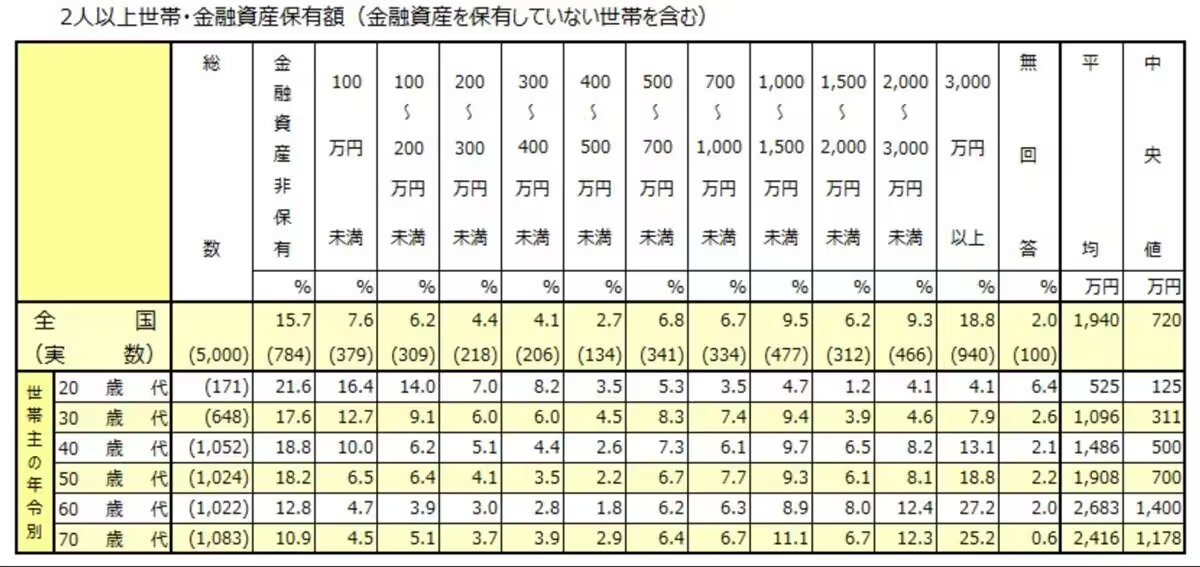
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
2. 【老後格差】まずは「自分の家計状況」を正しく把握することが重要
ここで注目したいのが、グラフの両端です。最大のボリュームゾーンは「3000万円以上」で25.2%を占める一方、金融資産がまったくない世帯も10.9%にのぼります。
「2000万円以上を保有する世帯」は合計しても37.5%にすぎず、裏を返せば6割超の世帯は2000万円に届いていないということです。
ただし、実際には資産額そのものよりも「毎月の収支がプラスかマイナスか」を把握することの方が、老後の安心度を左右します。たとえ3000万円あっても、毎月10万円の赤字が続けば25年で底をつきます。
逆に資産が少なくても、年金の範囲内で生活できていれば家計は破綻しません。まずはねんきんネットで将来の受給額を確認し、現在の支出と突き合わせる作業から始めてみましょう。
3. 老後資金はいくらあれば安心?目安と考え方
「老後2000万円問題」が話題になって以来、自分の老後資金に不安を感じる人が増えています。
しかし、必要な金額は人によって大きく異なり、一律の正解はありません。大切なのは、自分の状況に合わせて必要額を見積もることです。
3.1 「いくらあれば安心」に絶対的な基準はない
老後資金の必要額は、住んでいる地域や居住形態(持ち家か賃貸か)、健康状態、そして「どんな老後を送りたいか」によって大きく変わります。たとえば、地方で持ち家があり質素に暮らす夫婦と、都市部で賃貸住まいを続け旅行や趣味を楽しみたい夫婦では、必要な金額は数千万円単位で違ってきます。
メディアで語られる「2000万円」「3000万円」といった数字は、あくまで平均的なモデルケースに過ぎません。これを鵜呑みにして不安になるのではなく、自分自身の生活設計に基づいて考えることが出発点になります。
3.2 現在の家計状況を把握することから始める
シミュレーションの第一歩は、現在の支出を正確に把握することです。支出の内訳を月単位で洗い出し、定年後に減る費用(通勤費・教育費など)と、逆に増える可能性のある費用(医療費・介護費)を考慮して、老後の月々の生活費を試算します。
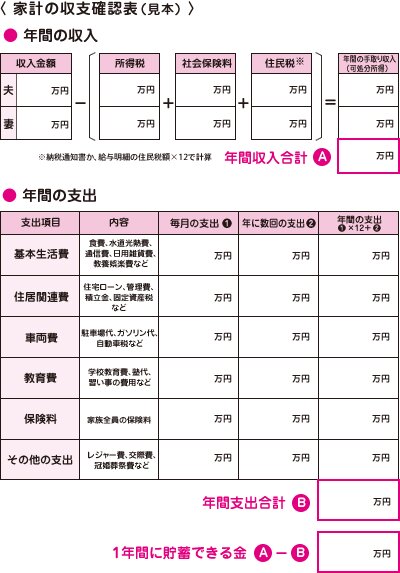
一般的に、現役時代の生活費の7割程度が老後の支出目安と言われます。自分の家計簿を基に、老後の生活費をイメージしてみてください。
3.3 受け取れる年金額の見込みを確認する
次に確認したいのが、将来受け取れる公的年金の見込み額です。日本年金機構の「ねんきんネット」や毎年送られてくる「ねんきん定期便」を使えば、現時点での加入実績に基づく受給見込み額を確認できます。
老後の月々の支出から年金収入を差し引いた金額が、毎月の不足分です。これに老後の年数(仮に65歳から90歳までの25年間=300カ月)を掛ければ、準備すべき自己資金の概算が見えてきます。たとえば月5万円の不足なら、約1500万円が目安になります。
このように、「平均」ではなく「自分の数字」で計算することで、過剰に不安を抱く必要はなくなり、必要な準備の方向性も明確になります。まずは、家計の見える化と年金見込み額の確認から始めてみましょう。
4. 【老後のお金対策】“平均”ではなく「自分の数字」で備えを考えよう
70歳代の金融資産状況を見ると、「2000万円未満」が多数派となっており、老後資金への不安は多くの世帯に共通するテーマといえそうです。
一方で、平均値だけを見ると実態を見誤る可能性もあり、中央値や家計状況まで含めて確認することが重要です。
また、「老後はいくら必要か」は、住居費や医療費、家族構成、ライフスタイルなどによって大きく変わります。そのため、「平均的な必要額」をそのまま当てはめるのではなく、自身の支出や年金見込み額をベースに考える視点が欠かせません。
特に、物価上昇が続く現在は、「毎月いくら不足するのか」「何歳まで資産が持つのか」を具体的に把握することが、老後資金計画の第一歩になります。
まずは、家計簿アプリや「ねんきんネット」などを活用し、自分自身の収支や年金見込み額を確認してみましょう。老後のお金は、“平均”ではなく「自分の数字」で考えることが大切です。
関連記事
名目賃金は10年で12.7%増でも実質は「3.3%減」。2015年の月給30万円と同じ買い物に2025年は34万9530円
厚生労働省の毎月勤労統計調査によると、名目賃金指数は2015年の99.1から2025年は111.7と12.7%増えましたが、物価の動きを除いた実質賃金指数は101.3から98.0へ3.3%減りました。2025年の実質賃金は前年比1.3%減で4年続けてマイナスです。2015年に月給30万円だった人が同じ買い物をするのに必要な額や、2026年の動きも確認します。
三菱UFJ銀行の1年定期は年0.70%、日銀が集計した銀行の平均0.487%を上回る。1000万円なら税引後の利息は「5万5779円」で、平均より1万6973円多い
日本銀行の統計によると、2026年10月の1年もの定期預金(預入金額1000万円以上)の平均金利は年0.487%で、1年前の年0.257%からほぼ2倍になりました。1000万円を1年預けた税引後の利息は2万479円から3万8806円に増えた計算です。普通預金の平均金利、銀行の店頭金利との違い、満期を迎える定期預金の継続後の金利と満期日の確かめ方も整理します。
【生活の中のマネー知識】「20万円まで免税」を超えた海外の買い物、課税されるのは超えた額でなく残った品物
海外で買った物の免税範囲は、酒・たばこ・香水を除くその他の品目で海外市価の合計20万円までです。超えたときは20万円以内に収まる品物が免税になり、残りの品物に課税されます。簡易税率15%が当たる品なら課税価格は小売価格の0.6倍。衣類4点・合計28万円の例で、課税される品と税額の目安を試算しました。
参考資料
柴田 充輝