
セカンドライフの要となる「公的年金」。ご自身の世帯が将来いくら受け取れるか、正確に把握していますか?
最新の統計によると、70歳代・二人以上世帯の貯蓄中央値は1178万円。
平均的なシニア夫婦の場合、年金収入だけでは月々の生活費や社会保険料を賄いきれず、年間で50万円以上の貯蓄切り崩しを余儀なくされる厳しい現実が見えてきます。
さらに、2025年に成立した年金制度改正法により、「遺族年金の男女差」を解消する抜本的なルール変更も決定しました。
物価高が家計を圧迫し、年金制度そのものが大きく変化していく2026年、これまでの「なんとなくの備え」では不測の事態に対応しきれない可能性があります。
今回は、最新の家計データをもとに「70歳代のリアルな貯蓄と収支」を浮き彫りにしつつ、家族構成や働き方で変わる「新しい遺族年金制度」の重要ポイントを分かりやすく紐解きます。
家計を守り、安心の老後を迎えるためのヒントとしてぜひお役立てください。
1. 70歳代・夫婦世帯のリアルな貯蓄額。平均と中央値の大きな「差」
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
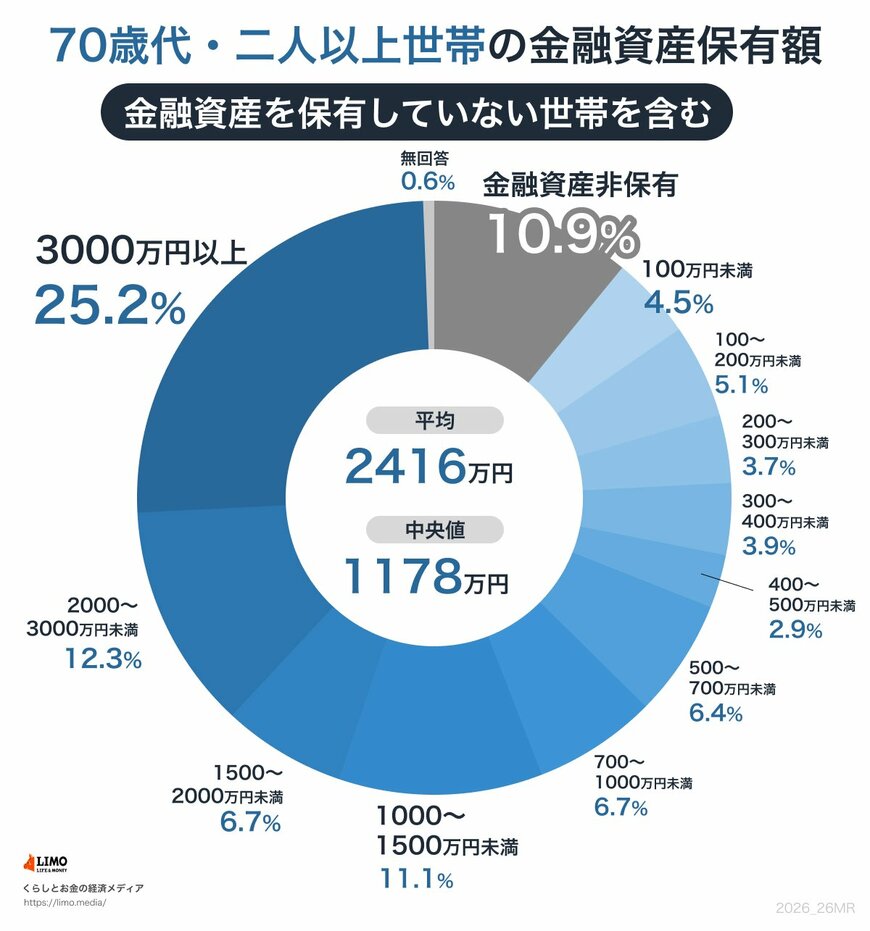
「70歳代・二人以上世帯」の平均貯蓄額は2416万円ですが、この数字は一部の富裕層によって押し上げられており、実際の生活水準とは乖離している可能性があります。
より実態に近いとされる中央値は1178万円であり、多くの世帯の貯蓄額がこの水準に集中していることがうかがえます。
世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代・二人以上世帯の中で、金融資産を保有していない「貯蓄0円」の世帯は全体の10.9%を占めています。一方で、3000万円以上の貯蓄を持つ世帯も25.2%存在しており、世帯間の資産状況には大きな差があることがわかります。
その他の分布を見ると、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄が少ない世帯も一定数存在します。一方で、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、まとまった資産を保有する世帯も見られます。
このように、貯蓄額は退職金や収入履歴、相続、健康状態などによって大きく異なり、公的年金の受給額も現役時代の加入状況により個人差があります。貯蓄が少ない世帯にとっては、年金収入だけで生活を維持するのが難しいケースもあるでしょう。
老後の安定には、世帯の状況に応じた生活設計が欠かせません。たとえば、健康なうちはパートなどで収入を得たり、不動産や投資による副収入を検討したりと、早めの準備が安心につながります。
2. いまどきシニア「厚生年金をいくらもらっている?」平均と個人差を男女別グラフで見る
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金の平均年金月額を確認しましょう。
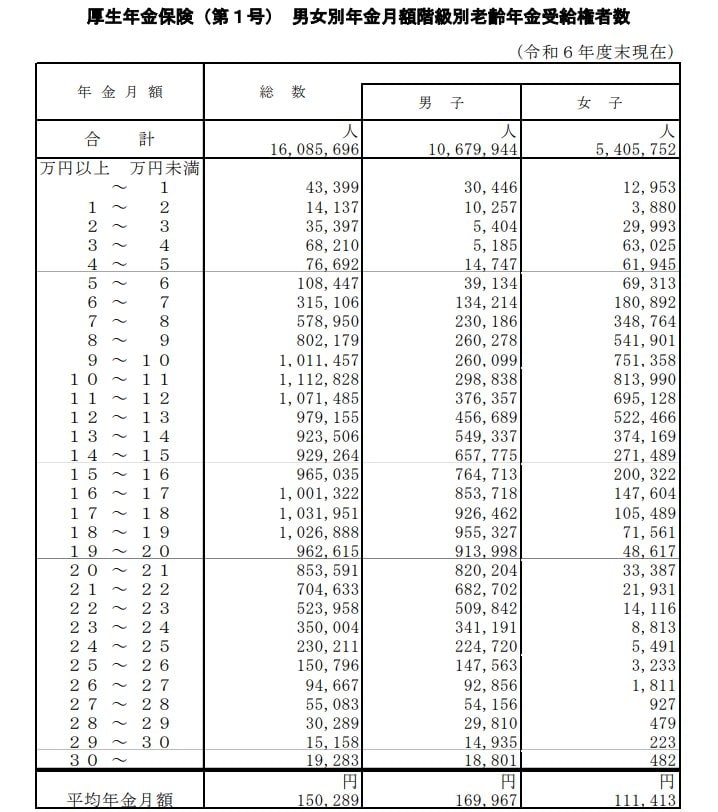
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金《平均年金月額》
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
2.2 厚生年金《月額階級別受給権者》
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
3. 「国民年金のみの場合、ひと月いくら?」平均と個人差を男女別グラフで見る
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額についても見ていきます。
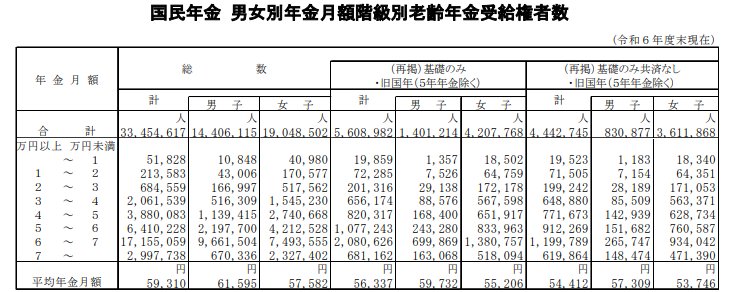
3.1 国民年金《平均年金月額》
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 国民年金《月額階級別受給権者》
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金受給額は月額22万7549円となります。
この「月額約22万円」という年金収入で、シニア夫婦の生活費をカバーできそうか気になる人もいるでしょう。
4. 【65歳以上の夫婦のみの無職世帯】ふたり暮らしの生活費は、ひと月いくら必要?
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
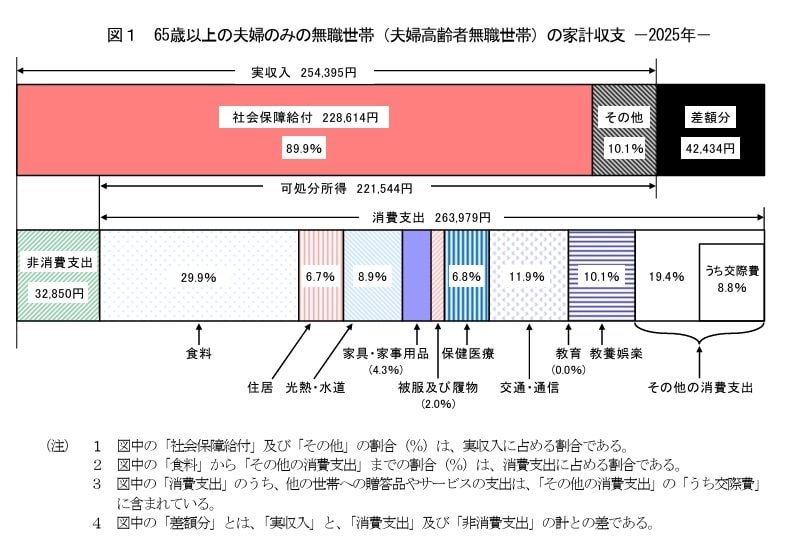
4.1 《収入》25万4395円
■うち社会保障給付(主に年金):22万8614円
4.2 《支出》29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
4.3 《家計収支》
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
この世帯の毎月の収入は25万4395円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は29万6829円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円です。
その結果、月々の家計は4万2434円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ51万円の取り崩しが必要になる計算です。
シニア世代は現役世代と比べて安定した収入を得る機会が限られるため、こうした慢性的な赤字は、長期的に貯蓄を大きく減らす要因となり得ます。
今ある貯蓄額を踏まえ、家計収支の見直しや、健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。
5. 2025年成立・年金制度改正法で「遺族年金」はどう変わる?
2025年6月13日に成立した「年金制度改正法」の大きな狙いの一つは、働き方や家族構成の多様化に応じた年金制度の整備です。
今回の改正では、いわゆる「106万円の壁」撤廃に関連する社会保険加入要件の拡大のほか、遺族年金に関する見直しも盛り込まれました。
5.1 遺族厚生年金《男女差の解消》に向けた見直し

現在の遺族厚生年金のしくみでは、受給者の性別によって下記のような男女差がありました。
現在のしくみ
- 女性
- 30歳未満で死別:5年間の有期給付
- 30歳以上で死別:無期給付
- 男性
- 55歳未満で死別:給付なし
- 55歳以上で死別:60歳から無期給付
こうした男女差の解消に向けた見直しは、男性については2028年4月から実施、女性は2028年4月から20年かけて段階的に実施されます。
見直し後
- 男女共通
- 60歳未満で死別:原則5年間の有期給付(配慮が必要な場合は5年目以降も給付継続)
- 60歳以上で死別:無期給付(現行通り)
なお、今回の改正では「遺族基礎年金」の見直しも盛り込まれました。
同一生計にある父または母が遺族基礎年金を受け取れなかったケースでも、2028年4月からは、こどもが単独で「遺族基礎年金」を受け取れるようになります。
6. まとめ:変化する制度に対応し、世帯人数の変化も見据えた備えを
今回は、70歳代の貯蓄実態から夫婦二人のリアルな生活費、そして遺族年金の制度改正という重要なトピックスを整理しました。
多くのシニア世帯において、月々約4.2万円の赤字を蓄えで補填している現状があり、資産をいかに守りながら生活の質を維持するかが共通の課題です。
さらに、70歳代は「夫婦二人世帯」から、死別によって「単身世帯(おひとりさま)」へと変化する可能性も想定しておくべき年代です。
万が一配偶者が亡くなると、遺族年金の受給などにより「収入構造」が大きく変わるだけでなく、一人暮らしになることで生活費などの「家計構造」もこれまでとは全く異なるものになります。
特に2025年の改正で示された遺族年金の見直しは、将来的に男女共通のルールへと移行するため、これからの人生設計に大きな影響を与えます。
まずはご自身の世帯の現在の貯蓄額と、万が一単身世帯になった際に受け取れる年金額や生活費を正しくシミュレーションし、制度の変更や家族の形に合わせて、早めのライフプラン見直しを始めてみてはいかがでしょうか。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部貯蓄班