


新年度が始まり、家計を見直したいと感じている人も多いのではないでしょうか。4月は生活環境や支出が変わりやすいタイミングでもあり、「収入と貯蓄のバランス」を考える絶好の機会です。本記事では、学歴や年収ごとのデータから、日本のリアルなお金事情について整理していきます。
1. 【みんなの収入事情】「学歴で月20万円の差?」50代後半に訪れる「収入のピーク」
厚生労働省で公表の「令和6年賃金構造基本統計調査」をもとに、学歴や性別ごとの賃金(月額)をみていきます。全体として、学歴が高いほど賃金水準が高くなる傾向が見られます。
高校卒の平均賃金は28.9万円、大学院卒では49.7万円と、およそ20万円の差があります。
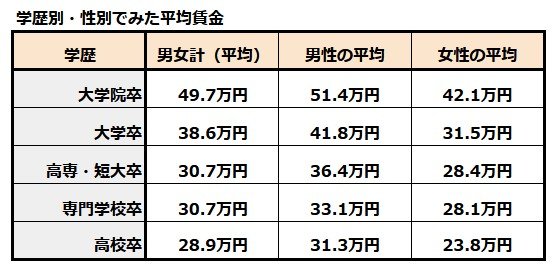
男女別では、いずれの学歴でも男性の賃金が女性を上回っています。男性は高校卒31.3万円、大学卒41.8万円に対し、女性は高校卒23.8万円、大学卒31.5万円となっています。
1.1 賃金は50歳代後半がピーク
年齢別にみると、多くの区分で賃金は55〜59歳ごろにピークを迎えます。若いうちは緩やかに上昇し、経験や役割の拡大とともに伸びていく傾向が確認できます。

年功序列の傾向が残る日本では将来の見通しは立てやすい一方、若いうちから貯蓄の仕組みを作ることが重要です。収入のピークを見据えた早めの準備が、将来の安定につながります。
2. 【みんなの収入事情】年収3000万円が分かれ目?「経営者比率」と「上昇志向」の相関
博報堂富裕層マーケティングラボ(HAML)の「新富裕層調査2025」によると、世帯年収3000万円を境に職業属性が大きく変化し、1500万円クラスでは1割未満だった「会社経営者・役員」の比率がおよそ2割へと急増しています。

キャリア意識においても、年収3000万円以上の層は「自己成長を続けたい」という意欲が57.6%と全層で最も高く、極めてストイックな姿勢が浮き彫りとなりました。また、社会的地位やステータスへの執着も、年収3000万円を超えると共通して高くなる傾向が見られます。
一方で年収5000万円を超えると自己成長欲求は微減しており、所得ステージによって仕事に求める価値観が変化することも示唆されました。総じて、年収3000万円層はビジネスにおける成功と名誉の両方を強く追い求める、新富裕層「インカムリッチ」の象徴的な属性と言えるでしょう。
〈調査概要〉
〇調査名称:「新富裕層調査2025」
○調査手法:インターネット調査
○対象者: 20~69 歳の男女計3,512名
・今回の調査では「インカムリッチ」と「ウェルスリッチ」の境となる世帯年収等、インカムリッチの中でも「世帯年収」による特徴の分析を強化することを目的に高年収世帯の対象者を拡充。
・全体で3,521サンプルのうち、世帯年収1,500万円以上のインカムリッチ層を2,009サンプル、同3,000万円以上を609サンプル、同5,000万円以上を209サンプルを確保、実際の人口構成に基づきウェイトバック集計を実施した。
○対象地域:全国
○調査時期:2025 年3月14日~25日
〇調査機関:QO株式会社
3. 【みんなの収入事情】年収1000万円超でも「貯蓄ゼロ」が約2割?《貯蓄額一覧表》で見る!
最後に、J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」から、年収別の貯蓄額を単身世帯と2人以上世帯で整理します。
※貯蓄額(金融資産保有額)には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
3.1 《単身世帯》年収別の貯蓄額一覧表

- 年収300万円未満:平均貯蓄額677万円/貯蓄ゼロ33.7%
- 年収300~500万円未満:平均貯蓄額1047万円/貯蓄ゼロ21.8%
- 年収500~750万円未満:平均貯蓄額1398万円/貯蓄ゼロ14.0%
- 年収750~1000万円未満:平均貯蓄額2766万円/貯蓄ゼロ8.5%
- 年収1000~1200万円未満:平均貯蓄額2261万円/貯蓄ゼロ22.2%
- 年収1200万円以上:平均貯蓄額6122万円/貯蓄ゼロ5.3%
収入が増えるほど貯蓄額も増える傾向ですが、年収1000万〜1200万円層では約2割が貯蓄ゼロとなっており、高収入でも資産形成が進んでいないケースが目立ちます。年収1200万円以上では平均貯蓄額が大きく伸び、格差の広がりも見られます。
3.2 《2人以上世帯》年収別の貯蓄額一覧表

2人以上世帯における年収別の貯蓄状況を見ていきましょう。単身世帯とはまた異なる、世帯ならではの傾向が表れています。
- 年収300万円未満:平均貯蓄額858万円/貯蓄ゼロ 28.6%
- 年収300~500万円未満:平均貯蓄額1431万円/貯蓄ゼロ 17.0%
- 年収500~750万円未満:平均貯蓄額1755万円/貯蓄ゼロ 12.4%
- 年収750~1000万円未満:平均貯蓄額2222万円/貯蓄ゼロ 9.3%
- 年収1000~1200万円未満:平均貯蓄額2725万円/貯蓄ゼロ 6.8%
- 年収1200万円以上:平均貯蓄額5635万円/貯蓄ゼロ 8.8%
2人以上世帯では、年収が上がるにつれて貯蓄ゼロの割合はおおむね減少しています。低所得層でも単身世帯より貯蓄額が多い点が特徴です。
一方で高所得層でも一定割合が貯蓄ゼロとなっており、支出増やライフステージの影響がうかがえます。
4. 【みんなの貯蓄】4月からはじめる!現実的な資産づくり
今回のデータから見えてくるのは、「収入の高さ=貯蓄の多さ」ではないという現実です。特に高収入層でも貯蓄ゼロが一定数存在する点は見逃せません。
新生活が始まる4月は、家計を立て直す好機です。固定費の見直しや先取り貯蓄など、小さな仕組みづくりが将来の差につながります。自分の収入水準やライフスタイルに合わせて、無理のない資産形成をスタートしていきましょう。


参考資料
- 厚生労働省「令和6年賃金構造基本統計調査 結果の概況・学歴別」
- 博報堂 博報堂富裕層マーケティングラボ(HAML)「新富裕層調査2025」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
村岸 理美


