
2026年4月、桜の便りが聞かれる季節となりました。
この4月は、2025年度分(2月・3月分)として年金が支給される月でもあります。
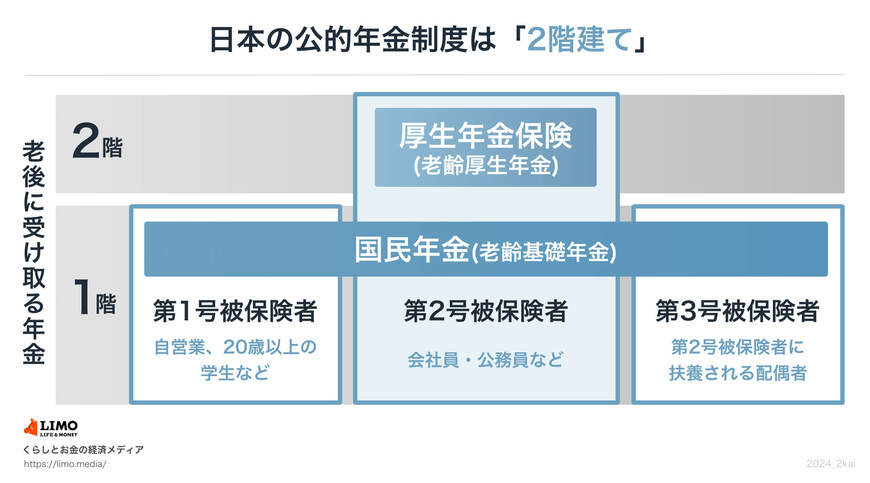
日本の公的年金は、国民年金と厚生年金の2種類で構成されており、その仕組みはしばしば「2階建て」構造と表現されます。
多くの方が「老後の生活は年金だけでまかなえるのだろうか」といった不安を抱えているかもしれません。
しかし、実際の高齢者世帯の生活費や収支の実態は、具体的に知る機会が少ないものです。
この記事では、総務省の家計調査や厚生労働省の公表データに基づき、65歳以上の無職世帯(夫婦・単身)における生活費や収支のバランス、そして年金制度の概要や受給額の実情を詳しく見ていきます。
1. 65歳以上・無職世帯の家計収支を比較|夫婦と単身で生活費はどう違う?
総務省が2026年2月6日に公表した「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考に、65歳以上の無職世帯について、夫婦のみの世帯と単身世帯の1カ月あたりの家計収支をそれぞれ確認します。
1.1 夫婦二人暮らし(65歳以上・無職)の家計収支
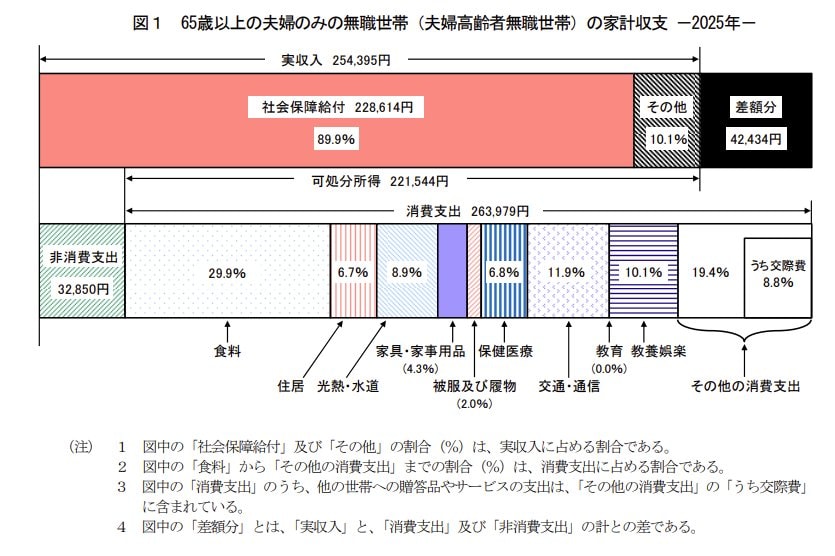
夫婦世帯における1カ月の平均収入は25万4395円で、そのうち社会保障給付(年金など)が22万8614円と大部分を占めています。
それに対して支出の合計は29万6829円で、そのうち消費支出(生活費)は26万3979円です。
支出の内訳では食費が約7万9000円で最も多く、交通・通信費、教養娯楽費と続きます。収支を計算すると、毎月約4万2000円が不足している状況です。
1.2 一人暮らし(65歳以上・無職)の家計収支

単身世帯に目を向けると、1カ月の平均収入は13万1456円、支出の合計は16万1435円です。
生活費にあたる消費支出は14万8445円で、こちらも食費が最も大きな割合を占める結果となりました。
夫婦世帯と同様に収入よりも支出が多く、毎月約3万円の赤字が生じていることがわかります。
2. 高齢者世帯の収入実態|4割以上が「公的年金のみ」で生活
それでは、実際に年金だけで生活している高齢者世帯はどのくらいの割合なのでしょうか。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によれば、高齢者世帯(※)の収入のうち、公的年金が占める割合は約63.5%にのぼります。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
2.1 所得に占める公的年金の割合と世帯構成
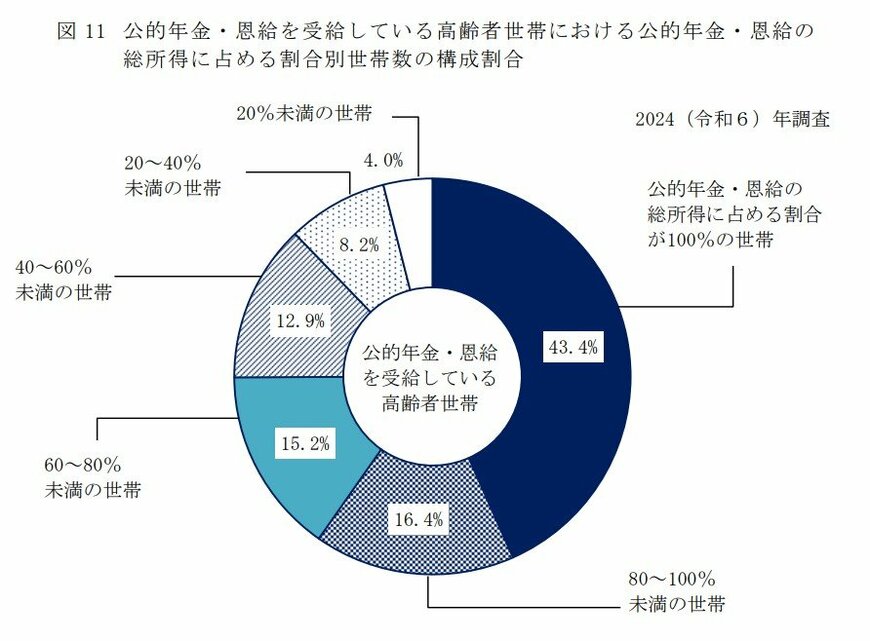
- 総所得のすべて(100%)が公的年金・恩給である世帯:43.4%
- 総所得に占める公的年金・恩給の割合が80~100%未満の世帯:16.4%
- 総所得に占める公的年金・恩給の割合が60~80%未満の世帯:15.2%
- 総所得に占める公的年金・恩給の割合が40~60%未満の世帯:12.9%
- 総所得に占める公的年金・恩給の割合が20~40%未満の世帯:8.2%
- 総所得に占める公的年金・恩給の割合が20%未満の世帯:4.0%
このデータから、年金を受け取っている世帯のうち、43.4%は収入のすべてを公的年金に頼っていることが明らかです。
これは、多くの高齢者世帯が年金収入を生活の主軸としている、あるいは年金だけで生活している実態を示しています。
3. 厚生年金と国民年金の受給額はいくら?平均と分布をチェック
老後の生活を支える重要な収入源である公的年金ですが、その受給額は加入状況によって個人差が生じます。
実際にどの程度の差があるのか、データで確認していきましょう。
3.1 厚生年金の平均受給額と個人差

〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金(基礎年金)の金額を含みます。
厚生年金の受給額分布(1万円ごと)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の平均受給月額は、男女合わせて15万289円です。
男女別に見ると、男性が16万9967円、女性が11万1413円となっており、約6万円の差が見られます。
受給額の分布を見ると、月額1万円未満から30万円を超える人まで、非常に大きな個人差があることがわかります。
3.2 国民年金の平均受給額と個人差
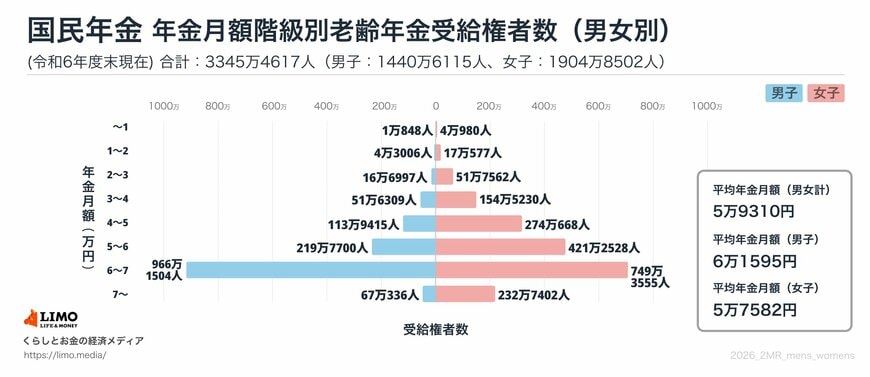
〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金の受給額分布(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均受給月額は、男女全体と女性で5万円台、男性は6万円台となっています。
受給者数が最も多い価格帯(ボリュームゾーン)は「6万円以上~7万円未満」です。
受給額の分布からは、月額1万円に満たない人から7万円以上を受け取る人まで、こちらも個人差があることが確認できます。
4. 老後資金の準備と家計の見直しを
この記事では、65歳以上の無職世帯を対象に、生活費や年金受給の実態をデータに基づいて解説しました。
平均的な収支を見ると、夫婦世帯・単身世帯のいずれも毎月赤字となっている状況が明らかになりました。
また、多くの世帯が年金収入に頼って生活している一方で、年金の受給額には非常に大きな個人差があるという点も忘れてはなりません。
これらの現状を考慮すると、計画的な老後資金の準備や、日々の支出を見直すことの重要性が高まります。
現役世代のうちから家計管理を徹底し、将来の収入源について考えておくことが、安心して老後を迎えるための鍵となるでしょう。
※当記事は再編集記事です。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- LIMO「「いまどきシニア」の《家計収支・年金》65歳以上無職世帯「単身と夫婦」家計収支はどう変わる?4割以上の世帯「収入のすべて」を年金に依存」