シニア世代の生活を支える老齢年金ですが、2026年度(令和8年度)は老齢基礎年金が月額1300円引き上げられ、満額で月7万608円となりました。一方で、こうした年金制度の裏側で、私たちの年金保険料がどのように管理されているかご存じでしょうか。
実は「GPIF(年金積立金管理運用独立行政法人)」という機関が約293兆円もの資産を運用し、これまで196兆円を超える累積収益を上げています。本記事では、最新の年金受給額とあわせて、世界最大級の規模で行われている年金積立金の安定的な運用方針について解説します
1. 【国民年金】満額はひとり分「7万608円」4年連続のプラス改定!
国民年金(基礎年金)と厚生年金の組み合わせである老齢年金は、シニア世代の暮らしを支える収入源となります。2026年4月分からは物価や賃金の動きを踏まえて年金額が見直され、国民年金は前年度より1300円増え、満額は月7万608円となります。

今年度は4年連続の増額改定であり、国民年金は1.9%、厚生年金は2.0%の引上げとなります。
1.1 実際、もらえる年金額の平均はいくら?
実際の年金受給額を見ると、厚生年金の平均は月15万289円ですが、男性は約17万円、女性は約11万円と差があります。

厚生年金の平均年金月額は、全体では15万289円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金部分を含む
さらに、1万円未満から30万円以上まで幅広く分布しており、個人差の大きさがはっきり表れています。
こうした年金制度を支えているのが、年金積立金を運用するGPIF(年金積立金管理運用独立行政法人)です。次の章で詳しくGPIFについてみていきましょう。
2. 【年金積立金】GPIFの運用資産額「約293兆円」24年間でプラス196兆円の成果!
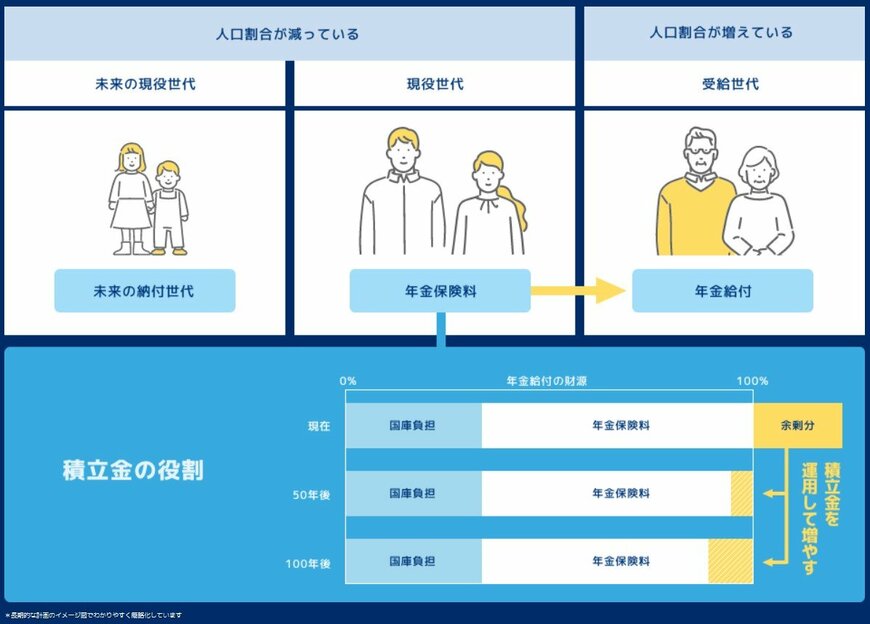
GPIFは保険料のうちすぐに使われない資金を運用し、将来の年金財源を増やす役割を担っています。GPIFは、一時的な市場の変動にとらわれず、さまざまな資産を長期間にわたって持ち続ける「長期運用」を行うことで安定的な収益を目指しています。
2.1 累積収益は+196兆円!「長期・分散」がもたらす安定運用の成果
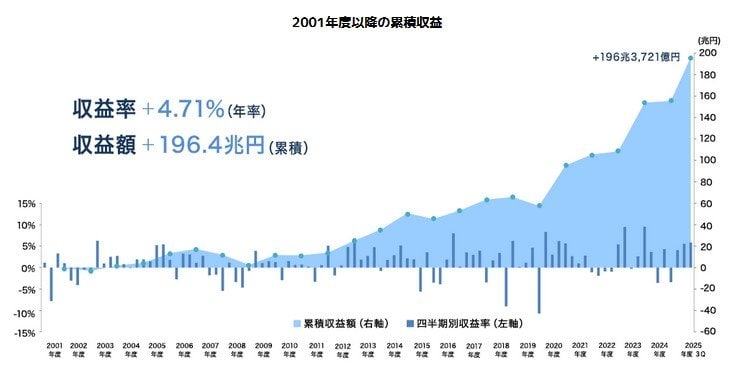
GPIFの運用は、長期的な視点で見ると着実に成果を出しています。市場運用を開始した2001年度から2025年度の第3四半期末までの累積収益額は、+196兆3721億円にのぼります。
このうち、利子や配当といった安定的な収入(インカムゲイン)だけでも+60兆2838億円を獲得しています。現在の運用資産額は約293兆円という世界最大級の規模となっており、市場環境に左右されつつも、長期的な視点で年金財政の下支えを担っています。
3. 【年金積立金】大きく4つの分散投資!個人投資家もマネしたい資産配分とは?
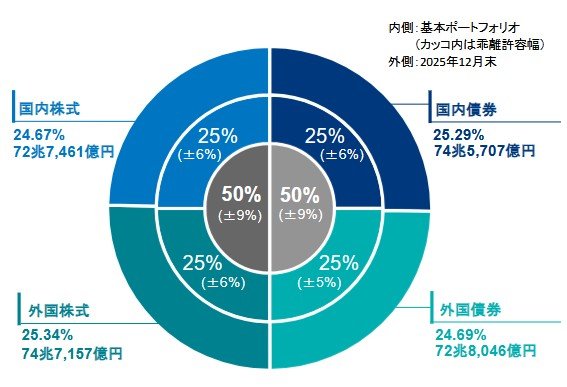
年金積立金は、安全性と収益性のバランスを取るために分散投資で運用されています。2025年12月末時点(2025年度第3四半期)の最新速報によれば、資産は国内債券・外国債券・国内株式・外国株式の4つに分けられ、それぞれおおむね25%ずつ配分する「基本ポートフォリオ」が採用されています。特定の資産に偏らず、長期的に安定した運用成果を目指す考え方です。
この背景には、「どの資産が将来上がるかを予測し続けるのは難しい」という前提があります。そのため、値動きの異なる資産を組み合わせることで、価格変動のリスクを抑える仕組みになっています。短期的な市場の動きに応じて大きく配分を変えるのではなく、あらかじめ決めた割合を維持することが基本とされています。
3.1 なぜ「オルタナティブ資産」に投資するのか?さらなる収益の底上げを狙う

さらに近年は、株式や債券に加えて「オルタナティブ資産」と呼ばれる分野への投資も進められています。これはインフラ(電力・交通)、非上場企業への出資(プライベート・エクイティ)、不動産などを指し、比較的高い収益が期待できる一方で、流動性が低いという特徴があります。

こうした資産は、全体の上限5%までと明確に枠が設けられています。分散効果を高めつつリスクを抑えるためで、伝統的資産とのバランスを保ちながら、長期的な収益の底上げを狙う運用となっています。
4. まとめにかえて
今回は2026年度の年金改定と、年金財政の下支えとなるGPIFの運用状況についてご紹介しました。年金制度の将来に不安を感じる方は少なくありませんが、私たちの保険料は「長期・分散」という手法によって着実に運用され、将来の備えとして積み上がっています。
まずは「ねんきん定期便」などを活用し、ご自身の受給予定額を正確に把握することから始めてみましょう。国の制度の仕組みや安定した運用実績を正しく理解することで、将来への不安も和らぐはずです。これを機に現状を確認し、ご自身のこれからのマネープランをより前向きに描いてみてはいかがでしょうか。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「令和8年4月分からの年金額等について」
- GPIF(年金積立金管理運用独立行政法人)「GPIFって?」
- GPIF(年金積立金管理運用独立行政法人)「2025年度の運用状況」
- GPIF(年金積立金管理運用独立行政法人)「2025年度第3四半期運用状況(速報)」
- GPIF(年金積立金管理運用独立行政法人)「オルタナティブ資産の運用とは」
鶴田 綾