
近年は物価上昇や社会保障制度への関心の高まりを背景に、年金に関する情報を目にする機会も増えています。
2026年度は、物価や賃金の動向を反映して年金額が引き上げられました。
しかし、厚生年金の平均受給額は約15万円であり、モデル年金として示される金額と実際の受給額には差があるケースもみられます。
本記事では、2026年度の年金額改定の内容を確認するとともに、厚生年金の受給実態や受給額の分布を紹介します。
さらに、公的年金制度に関するよくある誤解についても整理し、その仕組みを改めて見ていきましょう。
1. 2026年度の年金額は増額へ!厚生年金モデル世帯は「月額23万7279円」
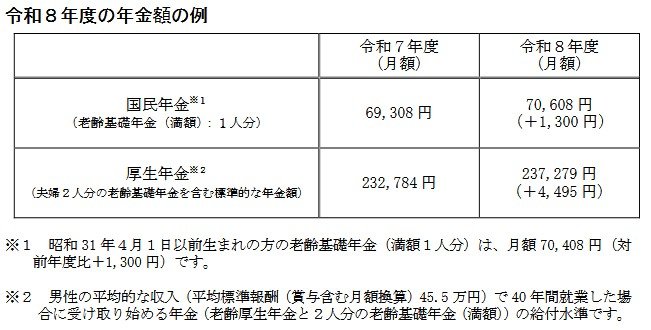
厚生労働省は2026年1月に、令和8年度の年金額改定を公表しました。
2026年度の年金額例は次のとおりです。
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
2026年度は物価や賃金の動向を反映し、年金額が引き上げられました。
2. 厚生年金受給者で「月額30万円以上」の人はどのくらい?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含む厚生年金の平均受給額は月額15万289円です。
受給額ごとの人数を見ると、以下のような結果となっています。
2.1 厚生年金の「受給額ごとの人数」を確認
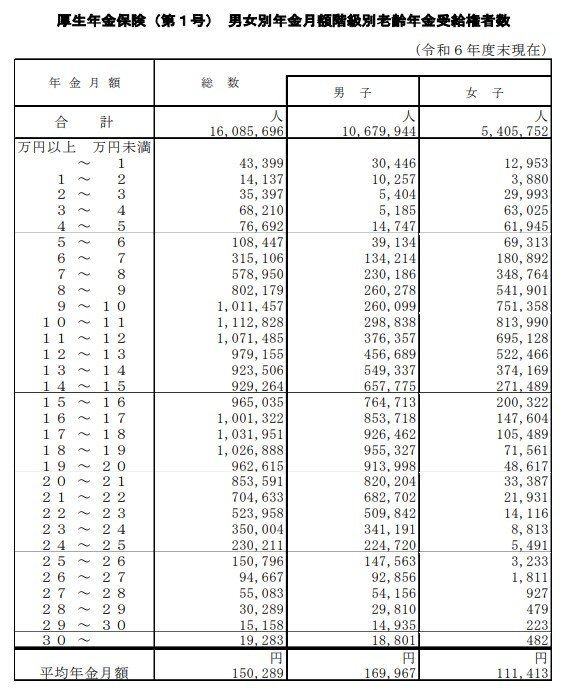
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
とくに注目したいのが、月額30万円以上を受給している人の割合です。
該当する人は全体の0.12%にとどまっており、1000人に1人強という水準です。
平均受給額が約15万円であることを踏まえると、月額30万円を超える年金を受け取っている人は少数であることが分かります。
3. 年金受給者の約半数は「平均額未満」?平均値だけでは見えない実態
厚生年金受給者全体の平均年金月額は15万289円となっていますが、この平均額だけで実態を判断するのは難しい面があります。
平均値は高額な年金を受け取る人の影響を受けるため、受給者全体の状況をそのまま表しているとは限りません。
実際、受給額の分布を見ると、月額20万円以上を受給している人は全体の18.8%です。
一方で、月額15万円未満の受給者は約半数を占めています。
【参考データ】厚生年金+国民年金(男女全体)の受給額分布
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
つまり、「平均15万円」という数字はあくまで全体の平均であり、実際の受給額には幅があります。
そのため、平均受給額のみを基準に老後の生活をイメージするのではなく、受給額には個人差があることを踏まえて考えることが重要です。
このように、公的年金をめぐっては受給額に関するものをはじめ、さまざまな誤解や思い込みが見られます。
そこで次に、公的年金制度についてよく聞かれる代表的な誤解を確認していきましょう。
4. 年金制度に関するよくある誤解をチェック
ここでは、公的年金についてよく聞かれる誤解を3つ取り上げます。
4.1 よくある誤解①年金は将来なくなってしまう?
日本の公的年金には「マクロ経済スライド」が導入されています。
これは少子高齢化の進行や平均寿命の延伸などを踏まえ、給付水準を調整する仕組みです。
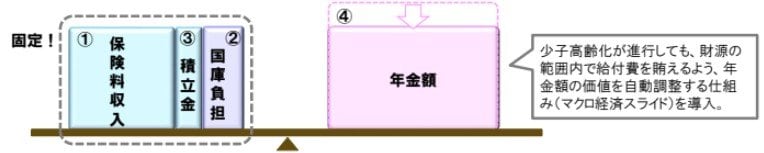
制度には財政の安定を図る仕組みが組み込まれているため、年金が突然支給されなくなることを前提とした制度ではありません。
重要なのは制度の存続そのものではなく、どのような給付水準で維持されていくのかという点です。
4.2 よくある誤解②保険料は今後も上がり続ける?
厚生年金の保険料率は2017年に18.3%で固定されています。
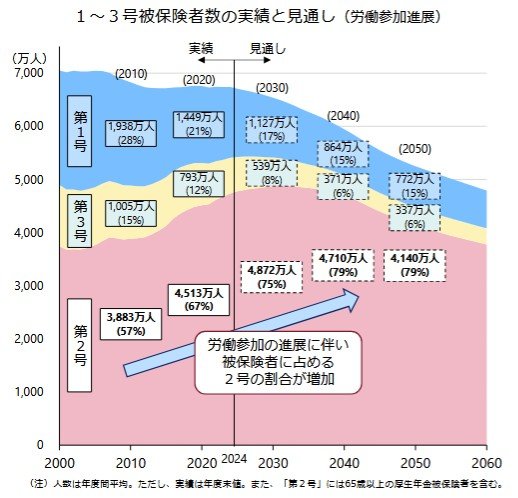
また、女性や高齢者の就業者数が増えたことで保険料収入も増加しており、積立金残高は想定を約70兆円上回る見通しとなっています。
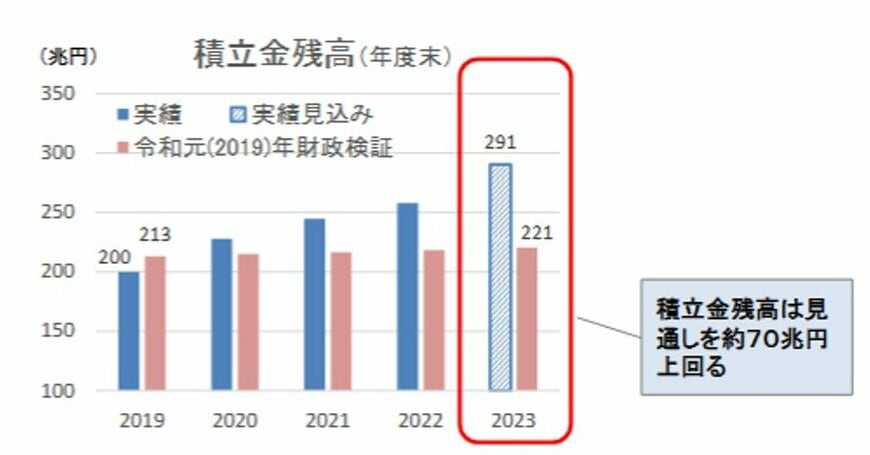
そのため、保険料負担だけが一方的に増え続ける仕組みではないことも知っておきたいところです。
4.3 よくある誤解③年金は払った分を回収できない?
公的年金は貯蓄制度ではなく、以下を含む社会保険制度です。
- 老齢年金(長生きリスクへの備え)
- 障害年金(病気やけがへの保障)
- 遺族年金(家族の生活保障)
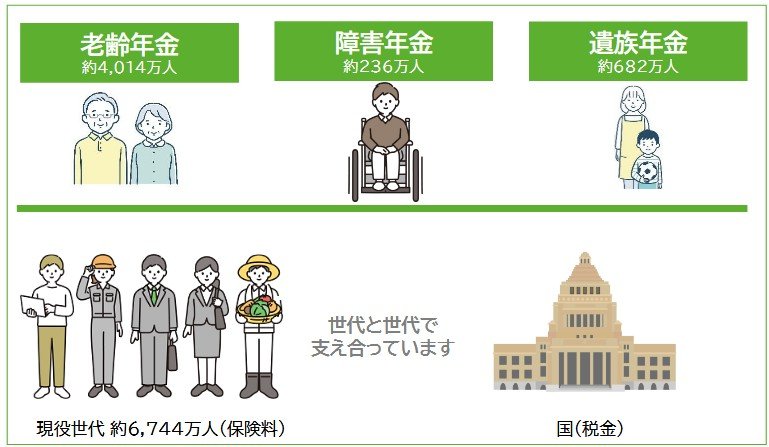
さらに、所得再分配機能によって、現役時代の収入差がそのまま年金額の差にならないよう設計されています。
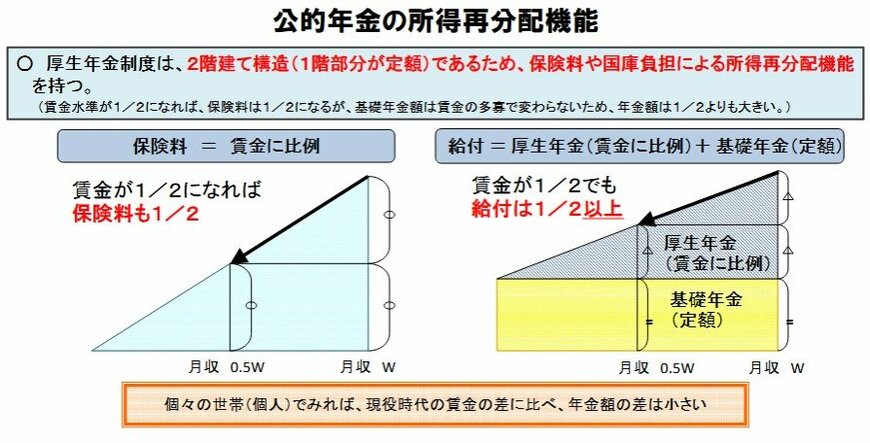
そのため、「支払った額と受け取る額」の比較だけでは、公的年金が持つ本来の役割を十分に評価することはできません。
5. 公的年金は受給額だけでなく制度全体を理解することが大切
本記事では、2026年度の年金額改定の内容を確認するとともに、厚生年金の受給実態や受給額の分布について紹介しました。
2026年度は国民年金、厚生年金ともに増額改定が行われ、厚生年金のモデル世帯では月額23万7279円となりました。
ただし、この金額は一定の条件を満たしたモデルケースであり、実際の受給額は加入期間や収入などによって異なります。
将来の生活設計を考えるうえでは、受給額だけに注目するのではなく、制度の仕組みや役割についても理解を深めておくことが重要といえるでしょう。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
奥田 朝