
春の訪れとともに、新年度を前に生活設計を見直すご家庭も多いのではないでしょうか。
特に60歳代、70歳代の方々にとっては、セカンドライフの暮らし向きは大きな関心事です。
「周りの同世代は、どれくらい貯蓄があるのだろう」「今の年金だけで、この先の生活は大丈夫かしら」といった漠然とした不安を感じることもあるかもしれません。
この記事では、公的な統計データをもとに、70歳代・二人以上世帯の平均的な貯蓄額や年金の受給額、そして1カ月の家計収支の実態を詳しく解説します。
ご自身の状況と照らし合わせながら、今後のライフプランを考えるきっかけにしていただければ幸いです。
70歳代・二人以上世帯の貯蓄事情:平均額と中央値から見る実態
J-FLEC(金融経済教育推進機構)による「家計の金融行動に関する世論調査(2025年)」から、「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」について、グラフをもとに確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
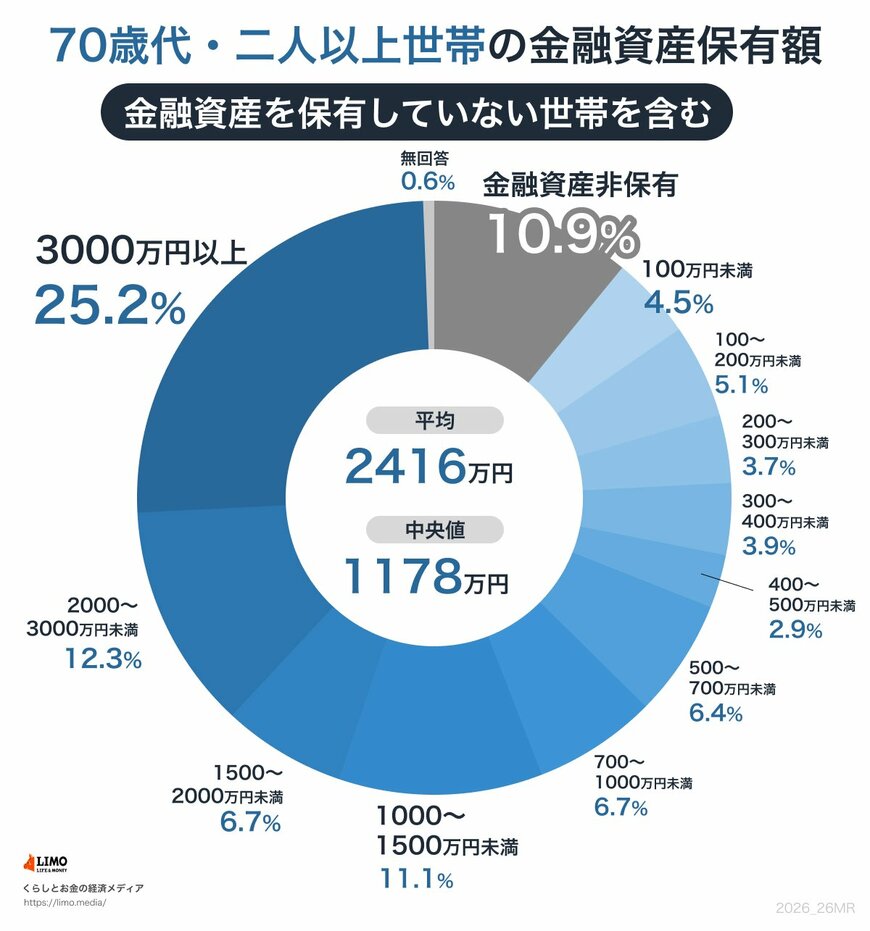
「70歳代・二人以上世帯」の平均貯蓄額は2416万円となりました。ただし、この数値は一部の富裕層が大きく押し上げている側面があり、実態をより反映しているとされる中央値は1178万円となっています。
世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
「貯蓄0円」の世帯が全体の10.9%を占める一方で、3000万円以上の資産を有する世帯は25.2%となっています。この結果から、70歳代・二人以上世帯の間では、資産状況に大きな差があることがわかります。
そのほか、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄水準が低い層も一定数見られます。反対に、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、比較的余裕のある世帯も存在します。
老後の貯蓄額は、現役時代の働き方や退職金、さらには健康状態などによって大きく左右されます。年金についても、現役時代の働き方や加入状況によって受給額は異なります。
貯蓄が十分でない場合、年金収入だけで生活するのが難しいこともあるでしょう。老後を安心して過ごすためには、世帯ごとの事情に合わせた生活設計が欠かせません。
元気なうちは働く、不動産や投資による収入を考えるなど、早めの対策が将来の安心につながります。
厚生年金の受給額はいくら?平均と分布で見る個人差
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均年金月額を確認しましょう。
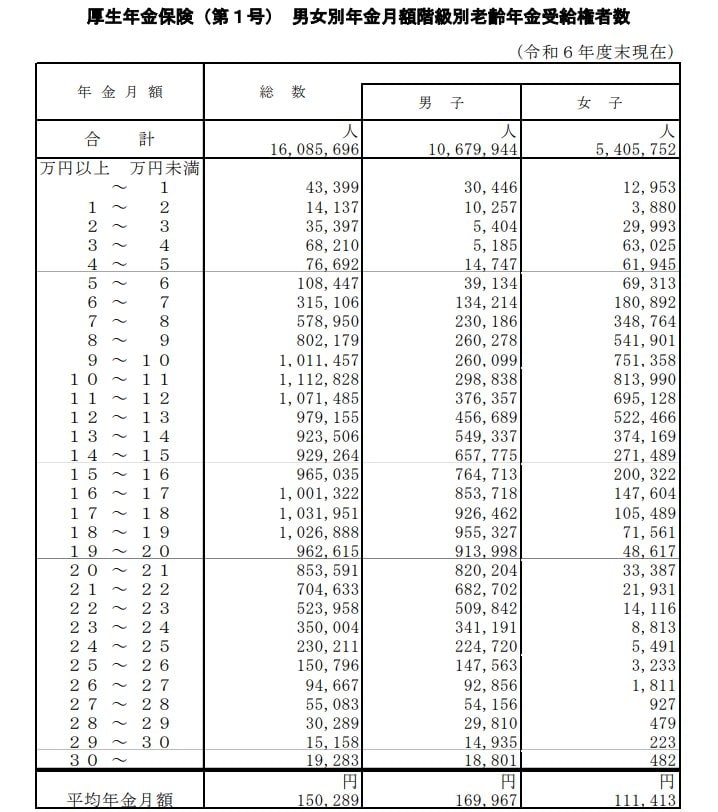
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
厚生年金の平均受給月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
受給額の階級別に見る厚生年金受給者の分布
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額階級別の受給権者数を見ると、10万円以上~11万円未満の層が111万2828人と最も多くなっています。
国民年金の受給額はいくら?ボリュームゾーンを詳しく解説
厚生年金の加入期間がなかった人が受け取る、国民年金(老齢基礎年金)の月額について見ていきます。
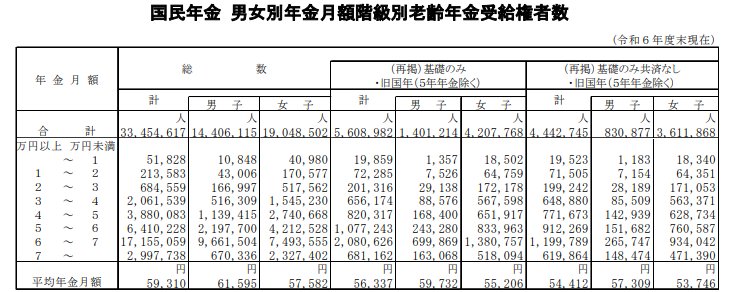
国民年金の平均受給月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額の階級別に見る国民年金受給者の分布
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の受給額で最も人数が多いボリュームゾーンは、6万円以上7万円未満で、受給権者全体の約5割を占めています。一方、5万円未満(1万円未満~4万円台まで)の層を合計すると、約21%で全体の約2割にのぼります。
また、7万円以上を受け取っている人は約300万人で、全体の約9%です。
このように国民年金の受給額は、満額に近い層が中心となりつつも、加入期間や保険料の納付状況に応じて幅広く分布していることがわかります。
65歳以上・夫婦のみの無職世帯における老後の家計収支
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
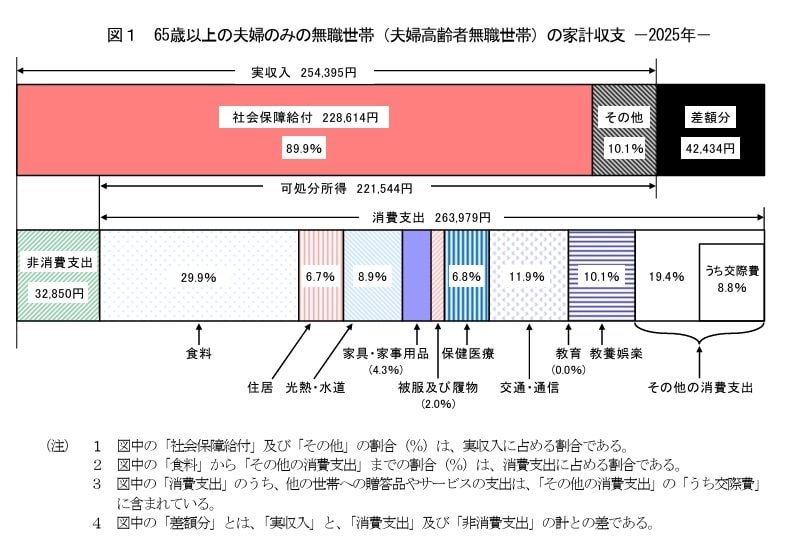
《収入》25万4395円
■うち社会保障給付(主に年金):22万8614円
《支出》29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
《家計収支》
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
この世帯の毎月の収入は25万4395円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は29万6829円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円です。
その結果、月々の家計は4万2434円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ51万円の取り崩しが必要になる計算です。
シニア世代は現役世代と比べて安定した収入を得る機会が限られるため、こうした慢性的な赤字は、長期的に貯蓄を大きく減らす要因となり得ます。
今ある貯蓄額を踏まえ、家計収支の見直しや、健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。
なぜ多くのシニアが「年金だけではゆとりがない」と感じるのか
老後は年金だけで暮らせるのか。いまの60歳代・70歳代の実情を調査結果で見ていきます。
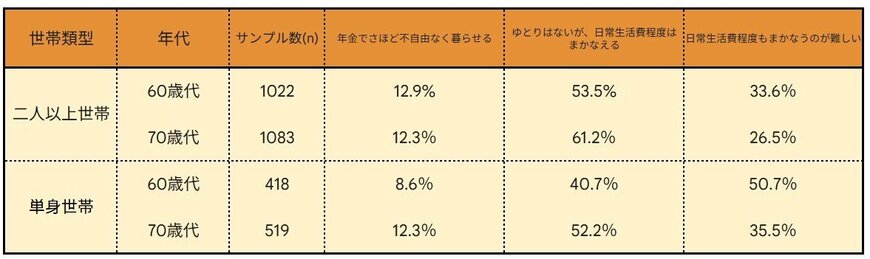
60歳代・70歳代の約3割が「年金だけでは日常生活費もカバーできない」というリアル
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025」では、二人以上世帯のうち60歳代の33.6%、70歳代の26.5%が、「年金だけでは日常生活費程度もまかなうのが難しい」と回答しています。
止まらぬ物価上昇に家計が圧迫される中、健康や介護面での不安を抱えながら、切実な思いで過ごすシニア世帯の存在があります。
まとめ
今回は、70歳代の貯蓄額や年金、生活費に関するさまざまなデータを見てきました。
平均値だけを見ると安心してしまうかもしれませんが、実際には貯蓄がほとんどない世帯から多くの資産を持つ世帯まで、大きなばらつきがあるのが実情です。
また、年金収入だけでは毎月の生活費をまかなうのが難しく、貯蓄を取り崩しながら生活しているご家庭も少なくありません。
大切なのは、平均データに一喜一憂するのではなく、ご自身の家計の状況を正確に把握し、将来を見据えた計画を立てることです。
まずは一度、毎月の収支を書き出してみたり、利用できる公的制度を調べてみたりしてはいかがでしょうか。
早めに行動を起こすことが、心穏やかなセカンドライフにつながるはずです。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
中本 智恵