

新年度がスタートする4月は、家計や将来の生活設計を見直すのに適した時期です。2カ月に一度の年金支給日を前にして、「自分は将来、一体いくら年金を受け取れるのだろうか」と気になっている方も多いのではないでしょうか。
本記事では、厚生労働省年金局の最新統計と、公表された令和8年度の改定額を基に、現在の年金受給額の平均や分布を解説します。また、年金制度についてよくある誤解もあわせて見ていきましょう。
1. 【令和8年度の年金額】厚生年金は月額23万7279円に。標準的な夫婦世帯で4495円の増額改定
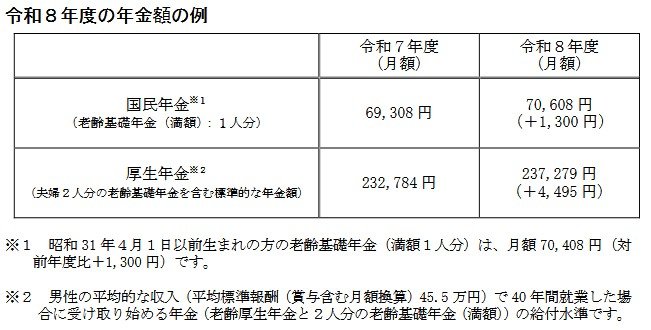
2026年1月に、令和8年度における年金額の改定が発表されました。
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※この厚生年金の金額は、平均的な収入(平均標準報酬額45.5万円)を得て40年間勤務した夫と、その期間中に専業主婦であった妻の基礎年金を合計したものです。
この改定は、近年の物価や賃金の変動を反映した結果、増額というかたちになりました。
2. 厚生年金の受給額「月30万円以上」はどのくらいの割合?支給額の分布を解説
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によれば、老齢基礎年金を含んだ厚生年金の受給額は、男女合計の平均で月額15万289円となっています。
それでは、実際の受給額の分布はどのようになっているのでしょうか。
2.1 厚生年金、受給額ごとの受給者割合
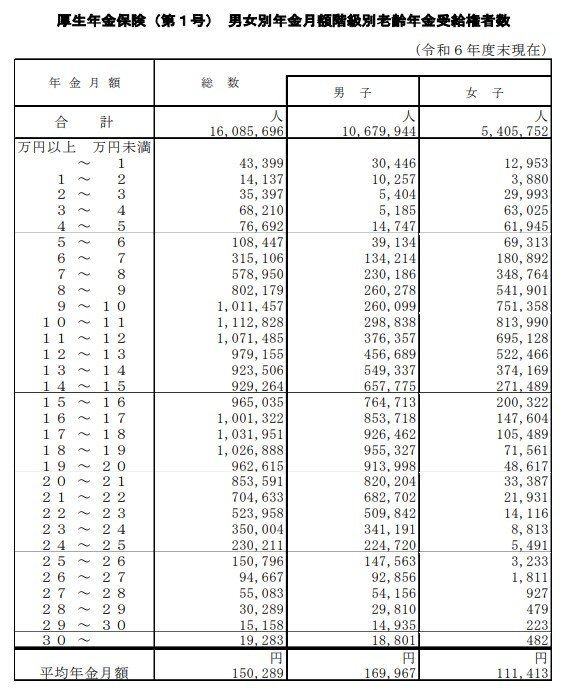
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
特に注目したいのが「月額30万円以上」を受け取っている人の割合です。
データを見ると、その割合はわずか0.12%でした。
これはおよそ1000人に1人という計算になり、非常に少ないことがわかります。平均受給額が約15万円であることを考慮すると、月額30万円を超える年金を受け取るのは、かなり稀なケースといえそうです。
3. 公的年金制度にまつわる、よくある3つの誤解とは?
ここからは、公的年金制度に関してよく聞かれる3つの誤解について解説していきます。
3.1 誤解1:日本の公的年金制度はいずれ破綻する?
日本の公的年金制度には、「マクロ経済スライド」と呼ばれる仕組みが取り入れられています。この制度は、少子高齢化の進行や平均寿命の延伸といった社会情勢の変化に応じて、年金の給付水準を自動的に調整するものです。
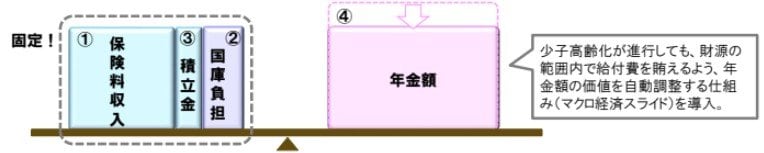
このように、年金財政の均衡を維持するための設計が制度自体に組み込まれているため、「ある日突然、年金の支給が停止する」といった事態は想定しにくい構造になっています。
したがって、重要な論点は「制度が破綻するか否か」ということよりも、将来にわたってどの程度の給付水準を維持していくのか、という点にあるといえるでしょう。
3.2 誤解2:年金保険料はこれからも上がり続ける?
厚生年金の保険料率は2017年以降、18.3%で固定されています。制度的に、この水準から際限なく引き上げられるような仕組みにはなっていません。
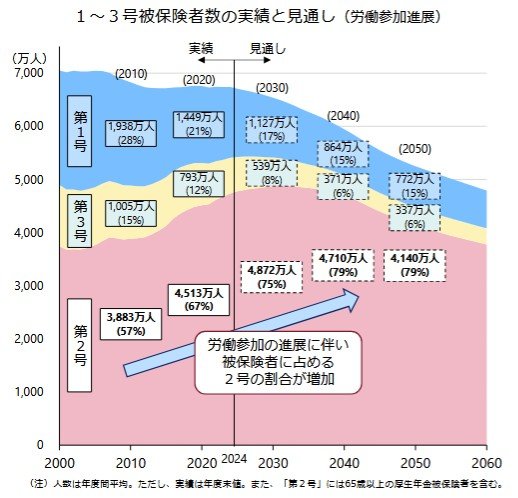
加えて、近年は女性や高齢者の就労参加が進んだことで保険料収入が増加しており、年金積立金の残高は当初の想定を約70兆円上回る見込みです。
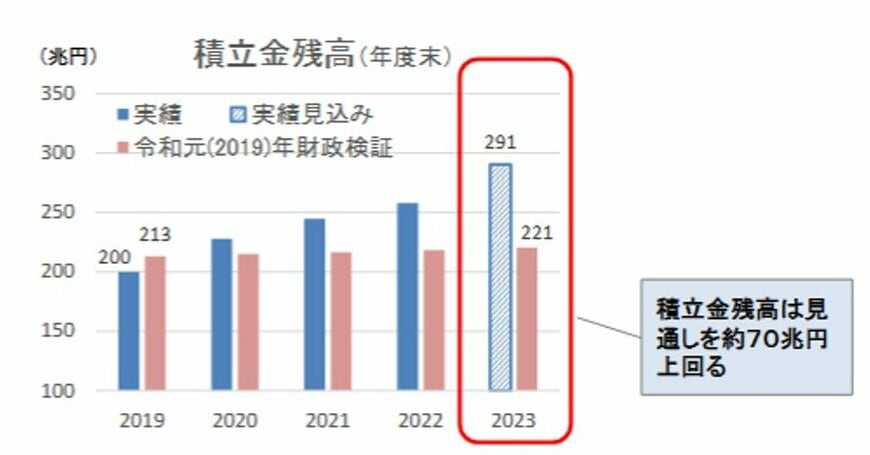
このように、単に国民の負担だけが増加し続けるという単純な話ではないことも、理解しておきたいポイントです。
3.3 誤解3:支払った保険料を考えると「元が取れない」は本当か?
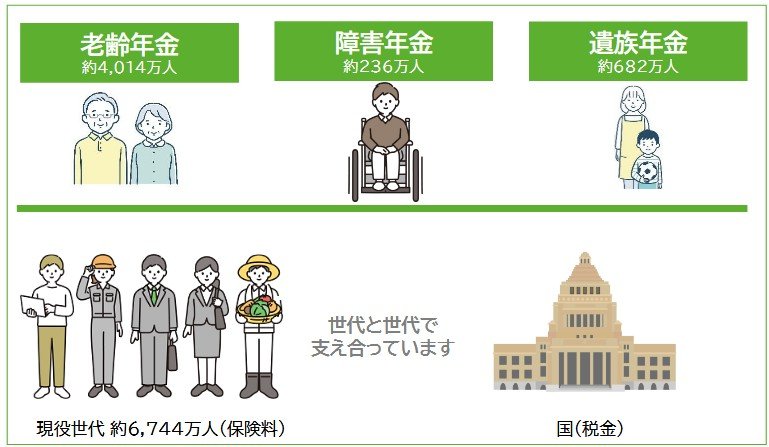
公的年金は、個人が積み立てたお金を将来受け取るだけの、単純な貯蓄とは異なります。
- 老齢年金:長生きすることによる経済的リスクに備える
- 障害年金:病気やけがをした際の生活を保障する
- 遺族年金:加入者が亡くなった後の家族の生活を支える
といった機能を備えた、総合的な社会保険制度なのです。
それに加えて、公的年金には所得再分配の機能もあります。これにより、現役時代の収入格差が、そのまま年金の受給額の差に直結しないように調整されています。
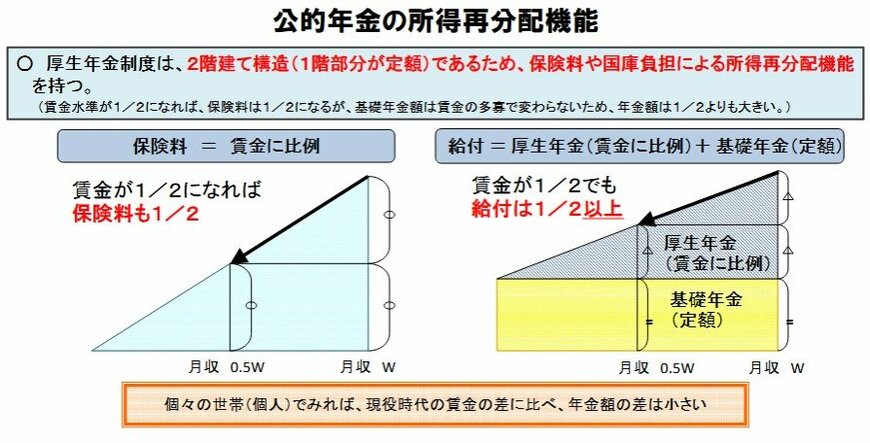
そのため、「支払った保険料の元が取れるか」という損得勘定だけで、この制度が持つ本来の価値を評価することは難しいといえます。
4. まとめ:厚生年金制度の正しい理解が将来の安心につながる
2カ月に一度の年金支給日は、単にお金が支給される日というだけではありません。自身の将来の生活設計について考える、良いきっかけにもなります。
厚生年金の平均月額が約15万円であり、月30万円以上を受け取れる人がごく少数(0.12%)であるという現実を直視すると、次のような視点が大切になります。
- 公的年金を生活の「土台」と位置づける
- 私的年金や資産形成で「上乗せ」部分を準備する
- 現在の生活コストを定期的に見直す
年金制度は、社会情勢の変化に対応しながら、現在も運営が続けられています。漠然とした不安を感じるだけでなく、まずは客観的なデータに基づいて現状を理解し、ご自身の状況を把握することが、将来設計の第一歩となるでしょう。
次の年金支給日を機会として、一度ご自身の老後資金について見通しを立ててみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- LIMO「厚生年金、2月13日の支給日に「60万円(月額30万円)以上」受給する人どれくらいいる?2026年度「標準的な夫婦世帯」月額23万7279円←対前年度+4495円アップ」
筒井 亮鳳


