

4月を迎え、桜が美しい季節となりました。
新年度の始まりとともに、就職や転職、お子様の進学などで新しい生活をスタートさせた方も多いのではないでしょうか。
環境の変化は、期待とともに少しの慌ただしさも運んできます。
生活スタイルが変わると、家計のあり方も変化しやすいものです。
新しい日常が少し落ち着いたタイミングは、「家計や貯蓄」の状況を改めて見直すのによい機会といえるでしょう。
今回は、働く世帯に焦点を当て、公的な統計データから平均的な貯蓄額や毎月の生活費を明らかにしていきます。
ご自身の家庭の状況と平均値を比較しながら、今後の資産形成について考えるきっかけにしてみてください。
1. 働く世帯の貯蓄は平均いくら?中央値とあわせて実態を解説
総務省統計局が公表した「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)貯蓄の状況」から、働く世帯の貯蓄額に関する実情を見ていきましょう。
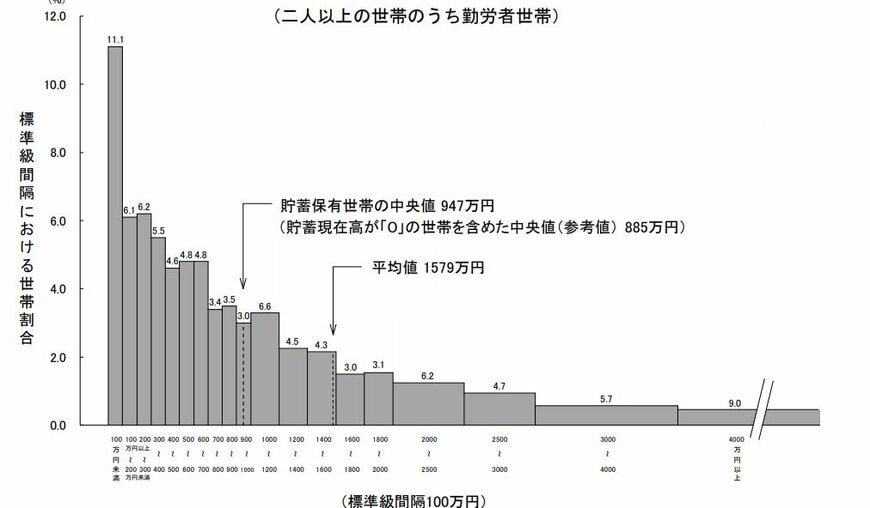
1.1 二人以上・勤労者世帯の平均貯蓄額と中央値
- 平均値:1579万円
- 貯蓄保有世帯の中央値:947万円
- 貯蓄現在高が「0」の世帯を含めた中央値:885万円(参考値)
※家計調査では「勤労者世帯」と表記され、世帯主が企業や官公庁などに勤務している世帯を指します。ただし、世帯主が会社役員などの場合は「勤労者・無職以外の世帯」に分類されます。
この調査結果によれば、働く世帯の平均貯蓄額は1579万円と1000万円を超えています。
より実態に近いとされる中央値に注目すると、貯蓄がない世帯を含めても885万円という結果でした。
しかし、貯蓄額の分布を見ると、100万円未満の世帯が11.1%を占める一方で、4000万円以上の資産を持つ世帯も9.0%存在しており、世帯間の格差が大きいことがわかります。
同じ勤労者世帯でも、年齢や家族の人数、住宅ローンの有無といった個々の状況によって、貯蓄額は大きく異なります。
そのため、それぞれの家庭のライフプランに合わせた資産形成が重要になります。
2. 年代別に見る、働く世帯の平均的な「月の生活費」
続いて、2026年3月10日に公表された総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」を基に、働く世帯の1カ月あたりの生活費を年代別に確認していきます。
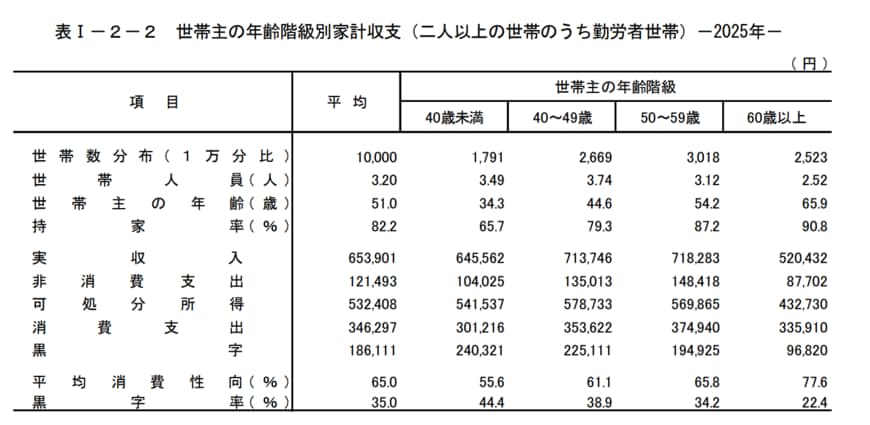
2.1 40歳未満世帯の家計収支
- 実収入:64万5562円
- 消費支出:30万1216円
- 非消費支出:10万4025円
- 黒字:24万321円
2.2 40歳代世帯の家計収支
- 実収入:71万3746円
- 消費支出:35万3622円
- 非消費支出:13万5013円
- 黒字:22万5111円
2.3 50歳代世帯の家計収支
- 実収入:71万8283円
- 消費支出:37万4940円
- 非消費支出:14万8418円
- 黒字:19万4925円
2.4 60歳以上世帯の家計収支
- 実収入:52万432円
- 消費支出:33万5910円
- 非消費支出:8万7702円
- 黒字:9万6820円
どの年代においても、二人以上世帯のうち勤労者世帯の家計は黒字を確保していることがわかります。
他方で、前年と比較した消費支出を見ると、40歳未満で実質3.6%、40歳代で実質2.9%、50歳代で実質0.5%、60歳以上で実質4.9%と、すべての年代で増加傾向にあります。
この背景には様々な要因が考えられますが、特に物価上昇の影響が大きいと推測されます。
3. 生活の変化を機に家計を見直そう
帝国データバンクの「「食品主要195社」価格改定動向調査 ― 2026年3月」によると、2026年1月から6月までの半年間で累計4493品目の値上げが予定されており、特に4月だけで2516品目にのぼります。
この資料によれば、値上げのペースは前年と比較して緩やかになっているものの、不安定な世界情勢を考慮すると、今後の見通しは不透明だといえるでしょう。
今回ご紹介したデータを参考に、生活スタイルの変化に合わせて、定期的に家計や貯蓄の状況を見直す習慣を身につけることが大切です。
家計を見直す際は、通信費や保険料といった固定費の削減だけでなく、貯蓄額やその方法についても再検討することをおすすめします。
給与から天引きする「先取り貯蓄」を実践すれば、着実に資産を増やすことができます。
積立額は家計の状況に応じて柔軟に見直すとよいでしょう。
さらに、余剰資金が生まれた場合は、その一部を投資信託の積立などに回すといった「金融商品」の活用を検討するのも一つの方法です。
投資には元本割れのリスクが伴いますが、NISAやiDeCoといった税制優遇制度の登場で、以前よりも始めやすくなりました。
物価が上昇する中、給与収入以外で資産を育てる方法を考えることは、ますます重要になっています。
もちろん、リスクを理解した上で、ご自身で十分に情報を集め、納得できる方法で運用することが大前提です。
まずは情報収集から始めてみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 総務省統計局「家計調査報告(貯蓄・負債編)-2024年(令和6年)平均結果-(二人以上の世帯)貯蓄の状況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 帝国データバンク「「食品主要195社」価格改定動向調査 ― 2026年3月」
- LIMO「【働く世帯】平均貯蓄額はいくら?「貯蓄4000万円以上世帯」の割合も。平均的な「月の生活費」も年代別にみる」
マネー編集部貯蓄班


