70歳代・二人以上世帯の貯蓄と年金の実態とは?平均・中央値と受給額、資産形成で損しないための「行動ギャップ」も解説
二人以上世帯の貯蓄額と年金平均を整理|老後の資産状況をデータで把握し、感情に流されない投資判断と行動ギャップ対策も解説
mapo_japan/shutterstock.com


一段と暖かさが増し、春の訪れを感じる季節となりました。4月は新年度の始まりであり、家計や資産状況を見直すタイミングとしても意識されやすい時期です。新生活の動きが広がる中で、将来のお金や老後資金について考える機会も増えてきます。
特にシニア世代にとっては、「実際にどれくらいの貯蓄や年金があれば安心できるのか」が気になるポイントです。
70歳代の貯蓄額は、3000万円以上の世帯が25%いる一方、資産ゼロの世帯も約11%存在します。同じ世代でも、これほどまでに差が開いているのが現実です。
年金受給額の現実を把握しつつ、現役世代のうちからどう備えるかが問われています。本記事では、最新データをもとに老後のお金の実態を整理し、資産形成で陥りやすい落とし穴も解説します。
1. 【70歳代・二人以上世帯】老後の「平均貯蓄額・中央値」
J-FLEC(金融経済教育推進機構)が実施した「家計の金融行動に関する世論調査(2025年)」をもとに、70歳代・二人以上世帯の金融資産保有状況を確認します。
※ここでいう金融資産には、預貯金のほか株式・投資信託・生命保険なども含まれます。ただし、日常的な出し入れや引き落としに充てている普通預金残高は対象外です。また、金融資産を保有していない世帯も集計に含まれています。
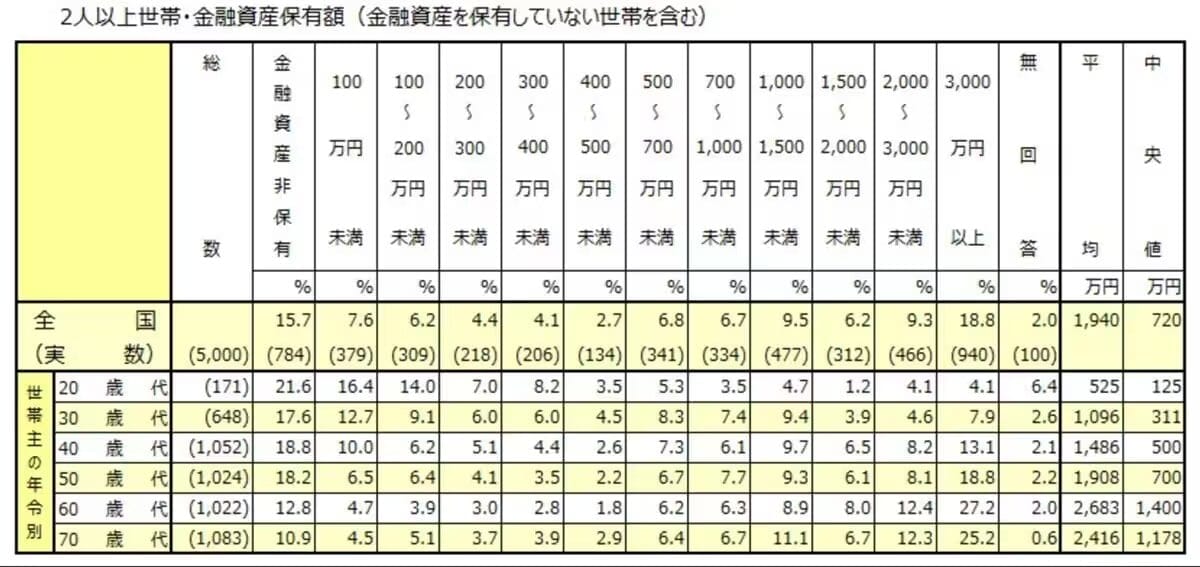
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100〜200万円未満:5.1%
- 200〜300万円未満:3.7%
- 300〜400万円未満:3.9%
- 400〜500万円未満:2.9%
- 500〜700万円未満:6.4%
- 700〜1000万円未満:6.7%
- 1000〜1500万円未満:11.1%
- 1500〜2000万円未満:6.7%
- 2000〜3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
最も多いのは「3000万円以上」の世帯で、全体の4分の1を占めます。一方で「金融資産非保有」の世帯も10.9%存在し、同じ70歳代でも資産状況には大きな差があることがわかります。
貯蓄額は、退職金の有無・現役時代の収入履歴・相続・健康状態など、さまざまな要因によって変わります。公的年金の受給額も加入状況によって個人差があるため、貯蓄が少ない世帯では、年金だけで生活費をまかなうのが難しいケースもあるでしょう。
老後を安定して過ごすためには、自分たちの状況に合った生活設計が欠かせません。健康なうちはパートなどで収入を確保する、不動産や投資による副収入を検討するなど、家計とライフスタイルに応じた備えが安心につながります。
2. 年金受給額の目安|どれくらいが一般的なのか
令和6年度の男女別・平均受給月額は以下のとおりです。

- 全体の平均年金月額:15万289円
- 男性の平均年金月額:16万9967円
- 女性の平均年金月額:11万1413円
夫婦がともに会社員として厚生年金を受給している場合、男女それぞれの平均額を合算すると月28万1380円です。基礎的な生活費の目安が月25〜30万円程度とされていることを踏まえると、この水準はおおむね生活費に相当する金額といえます。
ただし、これはあくまで平均値をもとにした試算です。実際の受給額は現役時代の収入や加入期間によって大きく異なります。医療費・介護費など年齢とともに増えやすい支出も考慮しながら、自分たちの年金見込み額を把握したうえで、老後の家計計画を立てることが重要です。
3. 資産形成中の方は「行動ギャップ」に注意
投資をされている方は、「行動ギャップ」という言葉をぜひ覚えておいてください。これは、市場そのもののリターンと、実際に投資家が手にしたリターンの差のことです。
過去30年間のデータでは、米国の代表的な株式指標S&P500が年率約11%のリターンだったのに対し、その投資信託を保有していた投資家の平均リターンは約3.7%と、大きな開きがありました。

このような差が生まれる原因は人間の「感情」です。株価が上がると「まだ上がる」と思って高値で買い、大きく下がると怖くなって安値で売ってしまいます。こうした感情的な売買の繰り返しが、本来得られたはずの利益を削ってしまうのです。
資産形成においては、感情に左右されないよう、自分でルールを決めて愚直に守り続けることが大切です。NISAのつみたて投資枠を活用し、毎月決まった金額を機械的に買い続ければ、行動ギャップを避けられる可能性が高まるでしょう。
4. データと行動のズレを埋めることが老後資産形成のカギ
老後の家計を安定させるには、年金見込み額と貯蓄残高を早めに把握し、自分たちに合った生活設計を描くことが出発点です。まずは「ねんきんネット」で受給見込み額を確認し、現状の貯蓄とのギャップを数字で把握しましょう。
資産形成中の方は、感情的な売買が利益を削る「行動ギャップ」に注意が必要です。
NISAのつみたて投資枠の活用で、毎月一定額を機械的に積み立てるルールを決めて守り続けるなども一つの方法です。
データを正しく理解しつつ、自分に合った行動を積み重ねることで、無理のない資産形成を進めていきましょう。早めの見直しと実行が、将来の安心につながります。
参考資料
柴田 充輝