

2026年4月から在職老齢年金の基準額が引き上げられることになり、年金を受け取りながら働く人にとっては、収入と年金のバランスを見直す節目となっています。
これまで「働くと年金が減るのでは」と気にしていた人にとっても、制度の仕組みをあらためて確認しておきたいタイミングです。
在職老齢年金は名前だけ聞くと複雑に感じますが、実際にポイントとなるのは「どの年金が調整の対象になるのか」「給与や賞与をどう見て判定するのか」という点です。
ここを正しく押さえないと、「年金月額」で考えてしまい、実際の支給停止ラインを誤って理解してしまうことがあります。
本記事では、在職老齢年金の基本的な仕組みを整理したうえで、年金月額15万円のケースをもとに、どの水準で支給停止が生じるのかを具体的に確認していきます。
働き方と年金受給のバランスを考える際の目安として、制度の考え方を押さえておきましょう。
1. まずは日本の公的年金制度についておさらい
在職老齢年金制度についてお話しする前に、まずは日本の公的年金制度についておさらいしておきましょう。
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
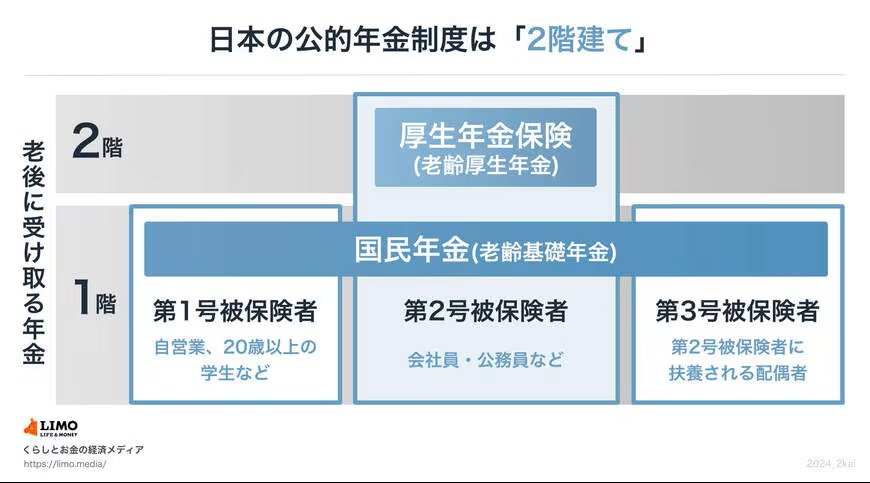
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2025年度は月額1万7510円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
2. 在職老齢年金とは?仕組みをわかりやすく整理
在職老齢年金とは、60歳以降も働きながら年金を受け取る人について、一定以上の賃金がある場合に、老齢厚生年金の支給額を調整する仕組みです。
2026年4月以降は、年金が減額されるかどうかを判断する基準額が、月51万円→月65万円に引き上げられます。
ここで注意したいのは、調整の対象になるのが老齢厚生年金であり、老齢基礎年金は支給停止の対象ではないという点です。
つまり、「年金月額」と聞いて老齢基礎年金まで含めた総額で考えるのではなく、在職老齢年金の計算では、加給年金額を除いた老齢厚生年金の月額を基準に見る必要があります。
判定に使うのは、「基本月額」と「総報酬月額相当額」の合計です。
「基本月額」は加給年金額を除いた老齢厚生年金の月額、「総報酬月額相当額」は毎月の給与に加え、直近1年間の賞与を12で割って月額換算した額を合算したものです。
この合計が65万円以下なら年金は全額支給、65万円を超えると超過分の半額が老齢厚生年金から支給停止されます。

3. 年金月15万円の場合、給与はいくらで支給停止になる?
「年金月額15万円」と聞くと、その15万円すべてを基準額65万円と比較したくなりますが、在職老齢年金ではそうではありません。
調整対象は老齢厚生年金のみなので、まずは15万円の内訳を確認する必要があります。
老齢基礎年金が2026年度の満額である月7万608円なら、残る約7万4392円が老齢厚生年金部分のおおまかな目安になります。
この前提で考えると、支給停止の判定に使うのは「老齢厚生年金部分約7万4392円+給与・賞与の月額換算額」です。
したがって、給与と賞与の月額換算額の合計が約57万5608円以下であれば、在職老齢年金による支給停止は生じません。
逆に、これを超えると、超えた分の半額が老齢厚生年金から減額されます。
ただし、ここで使った約7万4392円は、あくまで「年金月額15万円のうち、老齢基礎年金が満額7万608円で、残りを厚生年金部分とみなした場合」の単純計算です。
実際には、加給年金額や経過的加算などが含まれていると金額は変わるため、正確には「ねんきん定期便」や年金決定通知書などで、老齢厚生年金の月額を確認する必要があります。
3.1 【具体例】年金月15万円のケースで支給停止ラインを試算
仮に、年金月額15万円の内訳が「老齢基礎年金7万608円+老齢厚生年金7万4392円」だとします。
給与と賞与の月額換算額の合計が55万円の場合
老齢厚生年金部分との合計は約62万4392円となり、基準額65万円以下なので老齢厚生年金は全額支給されます。
給与と賞与の月額換算額の合計が60万円の場合
老齢厚生年金部分との合計は約67万4392円です。
65万円を約2万4392円上回るため、その半額にあたる約1万2196円が老齢厚生年金から支給停止されます。
つまり、老齢厚生年金約7万4392円のうち約1万2196円が減額され、約6万2196円が支給されるイメージです。
老齢基礎年金7万608円は支給停止の対象外なので、そのまま受け取れます。
給与と賞与の月額換算額の合計が65万円の場合
老齢厚生年金部分との合計は約72万4392円となります。
基準額を約7万4392円超えるため、その半額である約3万7196円が支給停止です。
この場合も、減額されるのは老齢厚生年金部分のみであり、老齢基礎年金は全額支給されます。
4. まとめ
在職老齢年金を踏まえて働き方を考えるなら、まず確認したいのは、自分の老齢厚生年金の月額がいくらかという点です。
記事中のように「年金月15万円」と一括りにしても、その中に老齢基礎年金がいくら含まれ、老齢厚生年金がいくらあるのかによって、支給停止ラインは変わってきます。
そのうえで、月給だけでなく賞与も含めた総報酬月額相当額を把握し、老齢厚生年金との合計が65万円を超えるかどうかを見ていくことになります。
年金をできるだけ減らさずに働きたい人は、このラインを意識した収入設計が一つの考え方になります。
一方で、多少年金が減っても、総収入を増やしたい人にとっては、過度に支給停止を恐れる必要はない場面もあるでしょう。
在職老齢年金は、「働くと年金がすぐ止まる制度」ではありません。
2026年度以降は基準額が引き上げられたことで、以前より働きながら年金を受け取りやすくなります。
まずは自身の年金の内訳と収入見込みを確認し、無理のない働き方を考えていきましょう。


参考資料
加藤 聖人


