YouTubeチャンネル『イズミダイズム』では、元・機関投資家の泉田良輔氏が、投資に役立つ情報やニュースの裏側を専門家の視点でわかりやすく解説しています。
今回の動画では、視聴者からのリクエストに応え、「国内ビール大手3社(サッポロ、アサヒ、キリン)の株価比較」について泉田氏が理論を展開していました。
本記事では、株式投資初心者や経済ニュースに興味を持ち始めた方に向けて、泉田氏が動画内で語った企業分析のポイントや、投資のヒントとなる考え方をご紹介します
1. サッポロの株価急上昇と「物言う株主」の存在
泉田氏はビール大手3社(サッポロ、アサヒ、キリン)と、日本株式市場の全体的な動きを示すTOPIX(東証株価指数)の過去10年間のパフォーマンスを比較しました。
その中で泉田氏が最も注目したのが、サッポロの株価動向です。
アサヒやキリンの株価がTOPIXの右肩上がりの動きについていけず大きく負けている(アンダーパフォームしている)のに対し、サッポロの株価は2023年頃から急激に上昇し、TOPIXの上げ調子にしっかりとついていっていると紹介しました。
ビール大手3社&TOPIXの過去10年間のパフォーマンス比較1/3

出所:イズミダイズム
これにはインタビュアーも「サッポロはアサヒやキリンの後ろを走っているイメージだった」と驚きの声を上げていました。
一般的な商品シェアや業界内での立ち位置のイメージとは裏腹に、「株価のパフォーマンスだけで言うと、サッポロが大きく伸びている」という意外な事実が、この比較から浮き彫りになったのです。
サッポロはビール業界の中でアサヒやキリンの後ろを走っているイメージを持たれがちですが、なぜ同社だけが急上昇したのでしょうか。泉田氏はその背景に「とあるファンドからの大量保有報告書」があったと解説しています。
1.1 「物言う株主」と呼ばれるファンドが登場
サッポロは長年、リターンの低い不動産事業に資産を投じており、資本効率が悪い状態が続いていたとのことです。
そこに、発行済株式数の5%以上を取得した投資家が提出する「大量保有報告書」を通じて、いわゆる「物言う株主(アクティビスト)」と呼ばれるファンドが登場しました。
泉田氏によれば、5%という数字自体よりも、ファンドが「資本効率を改善して事業を売却するか、有望な事業に投資せよ」と声を上げたことが重要だといいます。
ファーストペンギンとして声を上げるファンドが現れることで、他の投資家も賛同して動き出し、結果として経営陣も無視できない大きなムーブメントになり、恵比寿ガーデンプレイスの売却といった具体的な事業再編につながったと紹介していました。
また、泉田氏はファンドの種類についても言及しており、強気な交渉を行うハードな「アクティビスト」だけでなく、経営陣に寄り添いながら中長期的に企業価値の向上を目指す「エンゲージメントファンド」も存在すると解説していました。
【動画で解説】国内ビール大手3社の株価動向と、「3者3様」の生存戦略
2. 時価総額と利益率から読み解く、ビール3社の「本当の差」と戦略
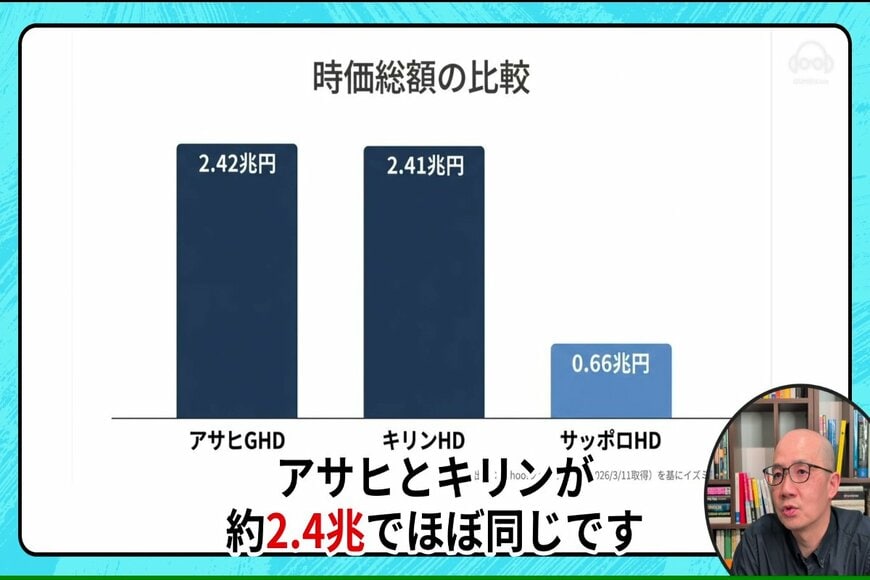
動画の中盤では、各社の企業規模を示す「時価総額(株価×発行済株式数)」の比較が行われました。
時価総額の比較2/3
出所:イズミダイズム
泉田氏の解説によると、アサヒとキリンの時価総額が約2.4兆円でほぼ同規模であるのに対し、サッポロは約6000億円と、上位2社とは約4倍もの大きな差が開いているとのことです。
スーパーの棚では同列に並んでいるように見える3社ですが、投資家の目線で見るとその規模には明確な違いがあることに、インタビュアーも驚きの声を上げていました。
さらに泉田氏は、「利益率」の違いについても指摘しています。アサヒとキリンの利益率が大体10%程度であるのに対し、サッポロは約5%にとどまっていると紹介しました。
このように同じビールを扱っていながら利益率が低い点こそが、外部の投資家(ファンド)から「ツッコミどころ(改善の余地)」として目を付けられやすい要因になっていると分析していました。
参考として、アサヒグループホールディングスの最新決算(2025年12月期第3四半期)のデータを確認してみましょう。
同期間の売上収益は2兆1548億2400万円(前年同期比0.6%減)、本業の儲けを示す事業利益は2024億3200万円(前年同期比5.5%減)となっており 、事業利益率は9.4%に着地しています。
泉田氏が動画内で語った「アサヒの利益率は約10%」という見立てが、実際の財務データにも裏付けられていることがわかります。
また、各社が描く今後の成長戦略の方向性についても非常に興味深い整理がされています。
泉田氏は、海外企業のM&Aなど外へ向かう「アサヒ」、医薬品やヘルスケアなどビール以外の事業へ横展開する「キリン」、そして国内の不動産事業を整理して本業へ再投資するなど内へベクトルを向ける「サッポロ」と表現しました。
「アサヒは外、キリンは横、サッポロは内」という、三者三様の異なるアプローチをとっていることが分かりやすく解説されていました。
一方で、海外でのM&Aで成長を取りに行くアサヒの「外に向かう戦略」について、泉田氏は機関投資家の目線から特有のリスクも指摘しています。
アサヒは買収を繰り返してきた結果、総資産6兆円弱に対して「のれん(買収時に上乗せして支払ったブランド価値などの見えない資産)」の金額が3兆円を超えている状態だと紹介しました。
もし買収した海外企業が計画通りに成長せず業績が急激に落ち込んだ場合、この「のれん」を減損(価値を切り下げて損失として計上)しなければならず、その際に企業が大きな赤字に陥る可能性があると警鐘を鳴らします。
2.1 アサヒの「のれん」と減損リスクの顕在化
泉田氏が指摘した「のれんの減損リスク」は、決して杞憂ではありません。
アサヒグループホールディングスの最新の財政状態計算書(2025年9月末時点)を見ると、資産合計約5兆5779億円に対し 、「のれん及び無形資産」は約3兆4455億円と、資産の半分以上を占めています。
実際に同決算の損益計算書では、東アジア・東南アジアの酒類事業などに関連して253億円の減損損失が計上されています。
これにより、足元の営業利益は1587億1200万円(前年同期比18.0%減)と大きく落ち込んでおり 、システム障害(2025年9月29日以降発生)の対応費用とともに業績を圧迫しています。
海外M&Aを推進する企業に投資する際は、こうした「のれんリスク」を把握しておくことが重要であるという泉田氏の解説の裏付けとなっています。
3. アサヒ・キリンの株価推移と「ディフェンシブ銘柄」の特性
一方で、アサヒとキリンの株価がTOPIXに対して大きく負けている状態について、同氏はビール業界の銘柄が一般的に「ディフェンシブ銘柄」と呼ばれている特性によるものだと説明しています。
ディフェンシブ銘柄とは、景気の動向に左右されにくい企業の銘柄を指します。
景気が悪くてもビールを飲む人は一定数いるため、株価がクラッシュするような局面でも大きく下がりにくい(アウトパフォームする)という強みがあります。
しかし逆に、市場全体が一本調子で上昇している局面では、株価が市場の勢いについていきにくく、出遅れてしまう傾向があるのだと紹介していました。
【動画で解説】国内ビール大手3社の株価動向と、「3者3様」の生存戦略
4. 投資初心者におすすめの「バスケット買い」
動画の終盤では、泉田氏が機関投資家も実際に行っている投資手法として「バスケット買い」を紹介していました。
ビール業界全体に投資したいものの、アサヒ、キリン、サッポロのどの企業を選べばよいか迷ってしまう場合や、各社の明確な差がわかりにくい場合に有効な手法だといいます。
バスケット買いとは、特定の銘柄を一つだけ選ぶのではなく、関連する複数の企業をまとめて購入する手法です。
泉田氏によれば、まずは3社の株をまとめて買い、しばらく値動きやニュースを観察しながら、「この企業の株は増やそう」「この企業は売却しよう」と後から選別・調整を行っていくとのことです。
初心者が無理に一つの銘柄に絞り込もうとして失敗するリスクを減らすことができるため、非常に実践的で理にかなったアプローチであると動画内で語られていました。
5. まとめ:安定したビジネスモデルと今後の展望
今回の『イズミダイズム』で語られた国内ビール大手3社の比較からは、単なる業績だけでなく、株主構成や市場全体の動向が株価に与える影響の大きさが読み取れます。
サッポロに見られるような「物言う株主」による資本効率改善の動きや、アサヒ・キリンに代表される「ディフェンシブ銘柄」ならではの株価推移は、株式投資を学ぶ上で重要な視点です。
また、銘柄選びに迷った際に有効な「バスケット買い」は、初心者にとっても実践しやすい投資手法の一つと言えます。
企業が持つ事業の特性や、市場からの評価(株価)の背景には様々な要因が絡み合っています。一つの業界を横並びで比較・分析することは、経済の仕組みや投資のセオリーを理解する上で非常に有益なアプローチとなるでしょう。
【動画で解説】国内ビール大手3社の株価動向と、「3者3様」の生存戦略
6. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。


参考資料
- アサヒグループホールディングス株式会社「2025年12月期 第3四半期決算短信」(2026年3月10日)
- アサヒグループホールディングス株式会社「2025年12月期 第3四半期 決算補足資料」(2026年3月10日)
- Youtubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。