

春の訪れを感じる3月中旬、新年度を前に生活設計を見直す方も多いのではないでしょうか。
2026年4月分の年金額は、国民年金が前年度比で1.9%、厚生年金が2.0%の引き上げとなる見込みです。
しかし、物価上昇率が3.2%だったのに対し、年金額改定の基準となる名目手取り賃金変動率は2.1%でした。
ここからマクロ経済スライドによる調整が引かれるため、年金の伸びは物価の上昇に追いついていないのが現状です。
総務省統計局が2026年3月10日に公表した「家計調査報告家計収支編 2025年(令和7年)平均結果の概要」でも、高齢者世帯の家計は赤字傾向にあり、貯蓄の重要性が増しています。
この記事では、60歳代から70歳代のシニア層における貯蓄の実態と、月々の生活費について詳しく見ていきます。
また、着実に資産を形成するための「貯蓄上手」な人の特徴も3つご紹介します。
1. 60歳代・70歳代の貯蓄額、単身世帯の平均と中央値は?
はじめに、金融経済教育推進機構の「2025年家計の金融行動に関する世論調査」を参考に、単身世帯の貯蓄額から確認していきましょう。
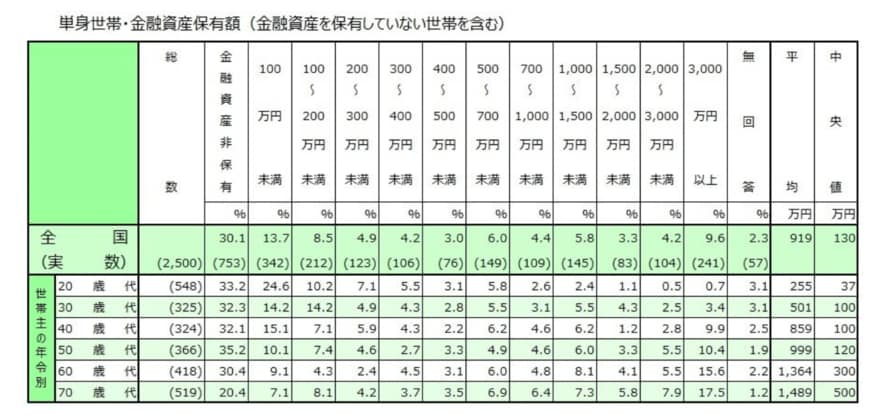
1.1 60歳代・単身世帯の貯蓄状況
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
1.2 70歳代・単身世帯の貯蓄状況
- 金融資産非保有:20.4%
- 100万円未満:7.1%
- 100~200万円未満:8.1%
- 200~300万円未満:4.2%
- 300~400万円未満:3.7%
- 400~500万円未満:3.5%
- 500~700万円未満:6.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:7.3%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:7.9%
- 3000万円以上:17.5%
- 無回答:1.2%
- 平均:1489万円
- 中央値:500万円
平均額は1300万円を超えていますが、より実態に近い中央値は300万円から500万円となっています。
金額別の内訳を見ると、金融資産を保有していない層がいる一方で、3000万円以上を保有する層も一定数存在し、個人差が非常に大きいことがうかがえます。
2. 60歳代・70歳代の貯蓄額、二人以上世帯の平均と中央値は?
続いて、同じく金融経済教育推進機構の「2025年家計の金融行動に関する世論調査」から、二人以上世帯のデータを確認します。

2.1 60歳代・二人以上世帯の貯蓄データ
- 金融資産非保有:12.8%
- 100万円未満:4.7%
- 100~200万円未満:3.9%
- 200~300万円未満:3.0%
- 300~400万円未満:2.8%
- 400~500万円未満:1.8%
- 500~700万円未満:6.2%
- 700~1000万円未満:6.3%
- 1000~1500万円未満:8.9%
- 1500~2000万円未満:8.0%
- 2000~3000万円未満:12.4%
- 3000万円以上:27.2%
- 無回答:2.0%
- 平均:2683万円
- 中央値:1400万円
2.2 70歳代・二人以上世帯の貯蓄データ
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
- 平均:2416万円
- 中央値:1178万円
二人以上世帯では平均貯蓄額が2000万円を超え、中央値も1000万円を上回る結果です。
しかし、単身世帯と同様に、保有資産額は世帯ごとに大きなばらつきが見られます。
では、実際の老後の生活にはどれくらいの費用がかかるのでしょうか。
3. 老後の月々の生活費、夫婦二人と単身世帯の平均額を比較
総務省統計局の「家計調査報告家計収支編 2025年(令和7年)平均結果の概要」から、平均的な生活費の実態を見てみましょう。

出所:総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
3.1 夫婦二人世帯(65歳以上・無職)の月間家計収支
-
実収入: 25万4395円
- うち社会保障給付:22万8614円
- 非消費支出(税・社会保険料など): 3万2850円
-
消費支出: 26万3979円
- 主な内訳:食料(7万8964円)、交通・通信(3万1325円)、教養娯楽(2万6538円)、光熱・水道(2万3540円)、保健医療(1万7941円)、住居(1万7739円)、その他の消費支出(5万1341円、うち交際費2万3257円)など
- 不足額: ▲4万2434円
65歳以上の夫婦のみの無職世帯では、毎月約4万円の赤字となっています。
食費が約8万円、交通・通信費が約3万円かかるなど、生活に不可欠な支出だけでも大きな金額になることがわかります。
3.2 単身世帯(65歳以上・無職)の月間家計収支
-
実収入: 13万1456円
- うち社会保障給付:12万212円
- 非消費支出(税・社会保険料など): 1万2990円
-
消費支出: 14万8445円
- 主な内訳:食料(4万2545円)、光熱・水道(1万5565円)、教養娯楽(1万6132円)、交通・通信(1万3601円)、住居(1万1416円)、その他の消費支出(3万1681円、うち交際費1万6956円)など
- 不足額:▲2万9980円
65歳以上の単身無職世帯でも、毎月約3万円の赤字です。
この調査では住居費が1万1416円と低めですが、賃貸住宅に住んでいる場合はさらに支出が増え、赤字幅が拡大する可能性も考えられます。
これらの生活費に加え、住宅のリフォーム、車や家電の買い替え、旅行や趣味、医療や介護など、突発的な出費に備えるためにも、計画的な貯蓄が重要です。
4. 貯蓄が得意な人と苦手な人、その3つの違いとは
着実に貯蓄を増やせる人とそうでない人には、どのような違いがあるのでしょうか。ここでは、主な3つのポイントを解説します。
4.1 貯蓄を「仕組み化」できているか
貯蓄が得意な人の多くは、給料が入ったらまず一定額を貯蓄に回し、残ったお金で生活する「先取り貯蓄」を実践しています。
給与振込口座から自動で積立ができるサービスなどを利用すれば、手間なく着実に貯蓄を続けられるでしょう。
貯蓄で最も大切なのは「継続すること」です。自分の意志だけに頼るのではなく、自動的にお金が貯まる仕組みを作ることで、無理なく貯蓄習慣を身につけることができます。
4.2 定期的に情報収集と見直しを行っているか
貯蓄習慣が身についたら、次に重要なのが貯蓄額や金融商品、貯蓄方法などを「定期的に見直す」ことです。
お金に関する情報は常に変化しており、時代とともにより有利な制度やサービスが登場します。
例えば、iDeCoや新NISAのように、資産運用で得た利益が非課税になる制度を活用すれば、リスクは伴いますが効率的な資産形成が期待できます。
また、スマートフォンを使えば、金融機関のサービス利用や情報収集も以前より手軽になりました。
年齢を重ねるにつれて、ライフイベントやキャリアの変化で家計状況も変わります。
そのため、定期的に新しい情報を取り入れ、自身の状況に合わせて貯蓄計画を見直すことが大切です。特に生活環境が変わりやすい春は、見直しの良い機会ではないでしょうか。
4.3 目標から「逆算」して計画を立てているか
貯蓄計画を立てる際は、まず老後に必要な資金額を算出し、「何歳までにいくら貯めるために、毎月いくら積み立てる」というように具体的な目標を設定することが重要です。
これを「逆算思考」と呼びます。
「今は毎月これだけしか貯蓄できないから仕方ない」と現状維持で考えてしまうと、いざ老後を迎えたときに資金が不足するという事態に陥りかねません。
将来の不安を少しでも和らげるために、まずは目標額を設定し、そこから逆算して具体的な貯蓄計画を立ててみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 金融経済教育推進機構「2025年家計の金融行動に関する世論調査」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- LIMO「60歳代・70歳代シニアの貯蓄額「平均と中央値」はいくらか。平均的な月の生活費を「夫婦2人」と「一人暮らし」でみる」
マネー編集部貯蓄班


