
「住民税非課税世帯」とは、世帯全員の所得が一定以下であり、住民税が課されない世帯を指します。
住民税非課税世帯はさまざまな給付金の対象となるほか、教育費や医療費に関する支援など、日常の負担が軽減される継続的な優遇制度を利用できます。
今回は、住民税非課税世帯で利用できる代表的な優遇制度のほか、非課税世帯の要件や年収目安についても詳しく解説するため、ぜひ参考にしてください。
1. 【住民税非課税世帯】利用できる支援・優遇制度5選
住民税非課税世帯を対象としている代表的な支援・優遇制度は、以下の5つです。
住民税非課税世帯を対象とする支援・優遇制度1/4

各種資料をもとにLIMO編集部にて作成
ここでは、それぞれの支援・優遇制度の概要を紹介します。
1.1 国民健康保険料の減額
- 応益分保険料(均等割・平等割)の「7割・5割・2割」のいずれかを減額
1.2 国民年金保険料の免除・納付猶予
- 第1号被保険者(20歳以上60歳未満)が対象。所得に応じて「全額・4分の3・半額・4分の1」のいずれかが免除される(※納付猶予は50歳未満)
1.3 介護保険料の減額
- 65歳以上(第1号被保険者)が対象。所得段階に応じて、自治体が定める保険料基準額から一定割合が減額される
1.4 保育料の無償化
- 0歳から2歳までの保育料が無償化。これにより、0~5歳までの保育料が無料になる
1.5 高等教育の修学支援新制度
- 授業料・入学金の免除または減額
- 返還を要しない給付型奨学金
- 上記により大学、短期大学、高等専門学校、専門学校を無償化
その他にも、住民税非課税世帯を対象とした支援・優遇制度は、各自治体により独自で設けている場合もあります。
市区町村のホームページなどを確認し、利用できる支援がないかチェックしてみましょう。
2. 【住民税非課税世帯】とは?所得要件は自治体によって異なる
そもそも住民税とは、地域の公共サービスを運営するための費用として納める税金です。
住民税には、以下の2種類があります。
- 所得割:所得に応じて決められた税額を負担する
- 均等割:一定以上の所得がある人全員が一律の税額を負担する
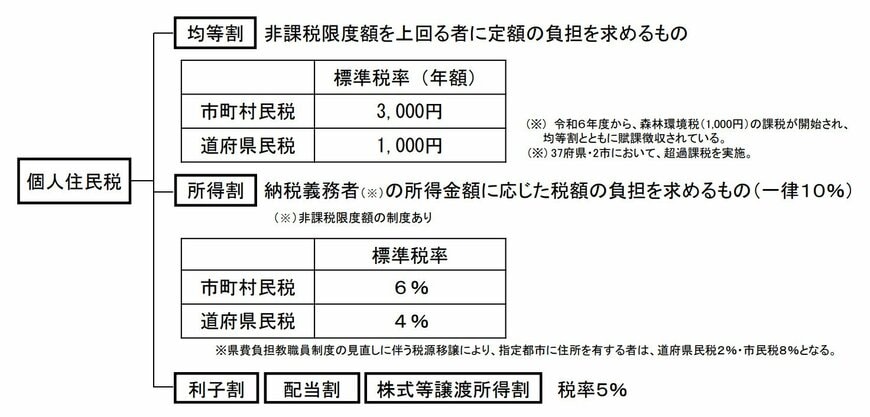
住民税非課税世帯とは、「世帯の全員が住民税非課税である世帯」です。
所得によっては所得割のみ非課税となるケースもありますが、「住民税非課税」は所得割・均等割のどちらも非課税であるケースを指します。
2.1 「住民税非課税」になる人の要件
所得割・均等割のどちらも非課税となる人の要件は、以下のとおりです。
- 生活保護法の規定による生活扶助を受けていること
- 障がい者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下であること
- 前年の所得が各市区町村で定められた基準を下回っていること
3の所得要件は、お住まいの地域の「級地区分」によって異なります。
- 1級地:東京23区や指定都市などの市区町村
- 2級地:県庁所在地などの市町村
- 3級地:その他の市町村
ただし、同じ級地区分であっても自治体によって基準額が異なるケースもあるため、実際の金額はお住まいの市区町村ごとに確認する必要があります。
例として、1級地に該当する東京23区で住民税非課税となる要件を見てみましょう。
- 扶養親族(同一生計配偶者を含む)がある場合:35万円×(本人・同一生計配偶者・扶養親族の合計人数)+31万円以下
- 扶養親族がない場合:45万円以下
3. 【住民税非課税世帯】該当する年収の目安はいくら?
先述の通り、住民税非課税となる所得基準は自治体ごとに異なります。
ここでは、前章に続いて1級地に該当する東京23区を例に、住民税非課税となる目安を年収ベースで紹介します。
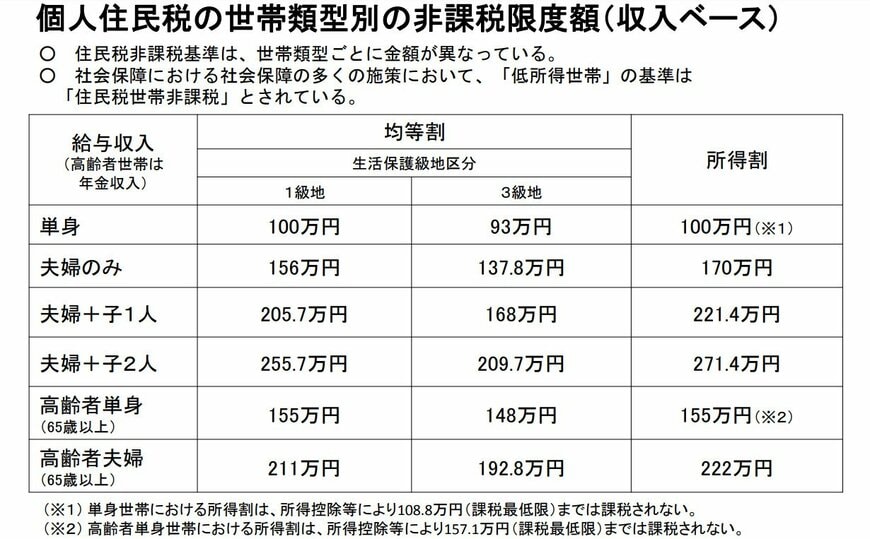
- 単身:100万円
- 夫婦のみ:156万円
- 夫婦+子1人:205万7000円
- 夫婦+子2人:255万7000円
- 高齢者単身:155万円
- 高齢者夫婦:211万円
東京23区に住む単身者の場合、所得では45万円以下、年収では100万円以下が非課税の目安となります。
4. 【住民税非課税世帯】年代別の割合の違いは?
では、実際に住民税非課税世帯に該当する世帯の割合はどの程度となっているのでしょうか。
厚生労働省の「令和6年国民生活基礎調査」によると、住民税が課税されている世帯の年代ごとの割合は以下のとおりです。

- 29歳以下:63.0%
- 30〜39歳:87.5%
- 40~49歳:88.2%
- 50~59歳:87.3%
- 60~69歳:79.8%
- 70~79歳:61.3%
- 80歳以上:52.4%
- 65歳以上(再掲):61.1%
- 75歳以上(再掲):54.4%
※ 全世帯数には、非課税世帯および課税の有無が不明な世帯が含まれます
※ 総数には、年齢不詳の世帯が含まれます
※ 住民税課税世帯には、住民税額が不明な世帯が含まれます
住民税課税世帯の割合は、50歳代以降では年齢が上がるごとに減少しており、高齢になるほど非課税世帯の割合が増えていることが読み取れます。
また、年金を受給し始める65歳以降では、約4割が非課税世帯に該当します。
主な要因としては、退職して収入が減少することや、公的年金控除による影響が考えられるでしょう。
5. おわりに
住民税非課税世帯とは、世帯の全員が所得割・均等割がともに課税されない「住民税非課税」である場合を指します。
住民税非課税となる所得要件は自治体や家族構成によって異なるため、お住まいの市区町村で定められている基準を確認し、ご自身の状況と照らし合わせてみてください。
また、住民税非課税世帯を対象とする支援制度は数多くあり、自治体独自の優遇措置が設けられているケースも少なくありません。
対象となる支援を逃さず受けられるよう、各市区町村のホームページや役所の窓口などで定期的に情報を確認してみるとよいでしょう。


参考資料
- 厚生労働省「国民健康保険の保険料・保険税について」
- 総務省「個人住民税」
- 東京都主税局「個人住民税|暮らしと税金」
- 厚生労働省「住民税世帯非課税の対象者等」
- 厚生労働省「令和6年国民生活基礎調査」(第131表)
- 厚生労働省「級地区分(H30.4.1)」
池田 夕華