

長引く物価高や社会保険料の負担増が日々の生活を直撃するなか、ふと「自分と同世代で独身の人たちは、一体どれくらい貯金を持っているのだろうか?」と、漠然とした不安を抱いたことはありませんか。
SNSなどを開けば「30代で資産1,000万円達成」といった華やかな情報が飛び交い、自分の通帳残高と比べて焦りを感じてしまう方も少なくないでしょう。
しかし、単身世帯(おひとりさま)の家計は、収入をすべて自分の裁量で自由に使えるからこそ、極端な資産家とそうでない層の「格差」が大きくなりやすいという特徴を持っています。
一部の富裕層が引き上げた「平均値」だけを見て落ち込む必要はありません。
本記事では、各種統計データをもとに、30代から60代までの年代別・単身世帯の貯蓄額を、より一般の感覚に近い「中央値」とあわせて一覧でひも解きます。
さらに、同じような年収でも「しっかり貯蓄を持っている人」と「いつもお金がない人」の間にある、“3つの決定的な習慣の違い”について、具体的に深掘りしていきましょう。
1. 【おひとりさまの平均貯蓄額】年代別に「中央値」とあわせて一覧表でチェック
まずは、最新のおひとりさま世帯の貯蓄状況について、金融経済教育推進機構「2025年家計の金融行動に関する世論調査」の結果をもとに確認していきましょう。
平均貯蓄額
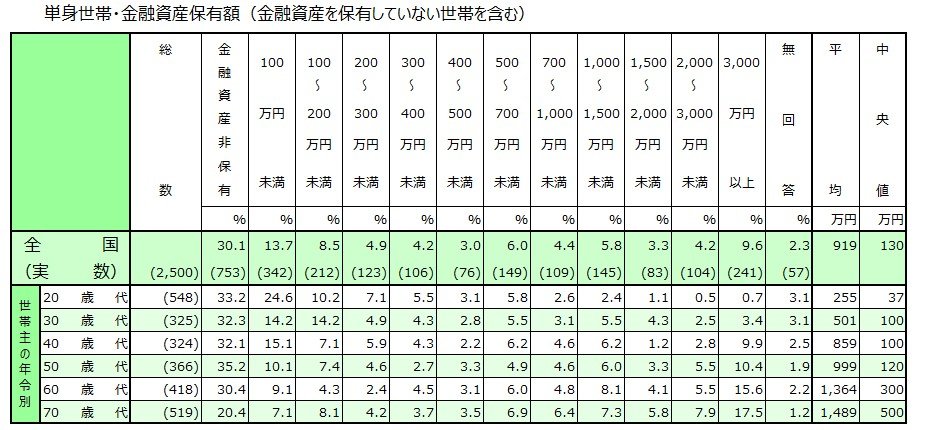
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 30歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」はいくら?
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
- 平均:501万円
- 中央値:100万円
30歳代では、平均が500万円超となる一方で、中央値は100万円となっています。
資産額の内訳を見ると、金融資産を保有していない人が32.3%、100万円未満が14.2%となっている一方で、3000万円以上を保有する人も3.4%存在しています。
1.2 40歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」はいくら?
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
40歳代の中央値は、30歳代と同様に100万円となっています。
一方で平均額は30歳代より300万円以上増加しており、3000万円以上を保有する人の割合も約1割です。
1.3 50歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」はいくら?
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
50歳代では中央値が上昇し、平均もおよそ1000万円近くに達しています。
一定の資産を保有している層が見られる一方で、金融資産を持たない人が35.2%、100万円未満が10.1%と、貯蓄に余裕のない世帯も一定数存在しています。
1.4 60歳代・おひとりさま世帯の「貯蓄額(平均・中央値)」はいくら?
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
60歳代では中央値が300万円まで上昇しており、退職金や相続などの影響が背景にあると考えられます。
平均は1364万円となっていますが、一方で約4割は貯蓄が100万円未満(非保有を含む)となっており、資産状況には大きな差が見られます。
2. 「貯蓄を持っている人」と「貯蓄を持っていない人」の3つの違い
年代別の貯蓄額について平均と中央値を確認してきましたが、その結果からは個人ごとの差が大きいことがうかがえます。
では、「貯蓄がある人」と「貯蓄がない人」では、どのような違いが見られるのでしょうか。
主なポイントを整理していきましょう。
2.1 1:お金の状況を「具体的に」把握しているか、していないか
貯蓄の有無によって差が広がりやすいポイントとして、「お金の状況をどれだけ具体的に把握しているか」が挙げられます。
たとえば家計収支では、収入と支出を見える形にすることで、「なぜ貯められないのか」が明確になります。
また、「どこにお金を使うべきか」「どの支出を抑えるべきか」といった判断や、望ましい生活スタイルも見えてくるでしょう。
さらに、貯蓄額についても具体的な把握が欠かせません。
現在の残高や毎月の積立額、今のペースで将来どれくらい増えるのかなどを、できるだけ具体的に捉えておくことが重要です。
加えて、老後に受け取る年金の見込み額も確認しておきたいポイントです。
公的年金だけで生活するのは容易ではないため、まずは現実的な金額を知り、老後資金の準備に向けた意識づけにつなげることが大切です。
2.2 2:自動で貯まる先取り貯蓄をしているか、していないか
日々の忙しさからお金の管理まで手が回らない人も多いため、「先取りで自動的に貯まる仕組み」を活用することが重要です。
金融機関によっては、給与日にあわせて一定額を自動的に積み立てる定期預金などのサービスが用意されています。
こうした仕組みを取り入れることで、意識せずとも自然に貯蓄を積み上げていくことができるでしょう。
2.3 3:お金の情報を取り入れているか、取り入れていないか
資産運用にはリスクが伴い、難しそうだというイメージもあるため、「怖い」「よく分からない」「面倒」といった理由で、最初から情報収集を避けてしまう人も少なくありません。
しかし、知識の有無によって、その後に選べる選択肢は大きく変わります。
まずは基本的な情報に触れ、自分なりに理解を深めることが大切です。
そのうえでリスクを正しく認識し、自身の許容範囲の中で判断・行動していくことが重要でしょう。
3. まとめ:データで我が身の現在地を知り、お金が貯まる「3つの仕組み」を今日から自分の家計にインストールしよう
年代別の貯蓄データを確認して、「自分は中央値より上だった」「平均には全く届いていなかった」と、さまざまな感想を持たれたことでしょう。
しかし、ここで単に数字の大小に一喜一憂して終わってしまっては、将来の不安を根本から解消することはできません。
記事後半で解説した通り、貯金が順調に増えていくおひとりさまは、決して特別な才能や極端な高収入があるわけではなく、「収支の見える化」「先取りによる強制的な天引き」「マネー知識のアップデート」という、誰にでもできる3つの習慣を淡々と継続しているに過ぎません。
逆に言えば、この仕組みさえ自分の生活に組み込んでしまえば、インフレ社会であっても資産は積み上がっていきやすいでしょう。
「明日から節約しよう」という精神論は長続きしません。まずは今週末、スマートフォンの家計簿アプリをダウンロードして支出を洗い出してみる、あるいはネット銀行の自動入金サービスや新NISAのつみたて設定を「月1万円」からでも申し込んでみる。
そんな「仕組みづくり」への小さな一歩が、これからの自由で豊かなおひとりさまライフを支える強固な土台となっていくかもしれません。


参考資料
マネー編集部貯蓄班


