
4月15日は、公的年金の支給日です。年金は原則として2ヶ月分まとめて振り込まれるため、「思ったより多い」と感じる人もいる一方で、「実際の月額はいくらなのか分かりにくい」と感じる人も少なくありません。
例えば、標準的な夫婦世帯では1回の支給で約47万5000円とされますが、これはあくまでモデルケースであり、実際の受給額には大きな個人差があります。
また、老後生活の一つの目安とされる「月15万円以上」を受け取れる人の割合も気になるポイントです。
本記事では、日本の年金制度の基本から2026年度の年金額例、受給額の分布、さらに今後重要となる私的年金の動きまで、わかりやすく整理します。
1. 日本の公的年金は「国民年金(基礎年金)」と「厚生年金」の2階建て
日本の公的年金制度は、土台となる「国民年金(基礎年金)」と、その上に上乗せされる「厚生年金」で構成されており、「2階建て構造」と表現されています。
ここでは、この2つの年金制度の基本的な仕組みについて確認していきましょう。

【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなど、特定適用事業所(※3)で働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
2階部分にあたる厚生年金は、会社員や公務員などが国民年金に上乗せして加入する制度です。
国民年金と厚生年金では、加入できる人の範囲や保険料の決まり方、年金額の計算方法などがそれぞれ異なります。
このため、老後に受け取る年金額は、どの制度にどのように加入していたかや、現役時代の収入などによって差が生じます。
さらに、公的年金の金額は、物価の動きや現役世代の賃金の変化を踏まえて、毎年度見直される仕組みになっている点も押さえておきたいポイントです。
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
2. 【最新】2026年度の年金額例はいくら?
厚生労働省の公表によると、2026年度の年金額については、モデルケースとして次のような水準が示されています。

- 国民年金(老齢基礎年金(満額)):7万608円(1人分※1)
- 厚生年金:23万7279円(夫婦2人分※2)
年金は2カ月分まとめて支給されることから、1回あたりの支給額が約47万5000円になる計算です。
※1昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。このように年齢により受給額が異なります。
※2男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみを受け取る場合、満額(※3)であっても月額はおよそ7万円程度です。
さらに、繰下げ受給(※4)の上限である75歳まで受給開始を遅らせた場合でも、月額は13万円には届かない水準となります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 厚生年金を「月額15万円以上」もらっている人はどのくらいいる?
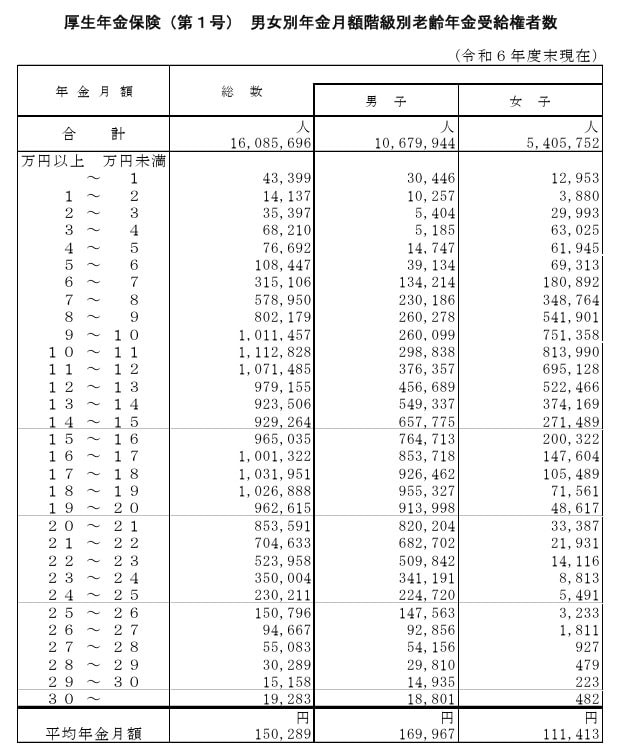
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によれば、厚生年金の平均受給額(月額)は男女計で「15万289円」となっています。
なお、この金額には1階部分にあたる国民年金(老齢基礎年金)の月額分も含まれています。
受給額ごとの人数の分布は、以下のとおりです。
3.1 厚生年金の「受給額ごとの受給権者数」をチェック
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金を月額15万円以上受給している人の割合は、全体の約49.83%であり、半数には届いていません。
なお、この割合は厚生年金の受給者のみを対象にしたものです。
厚生年金を受け取っていない人も含めて考えると、月額15万円以上を受給している人の割合は、さらに低くなることになります。
4. 【ポイントを整理】「私的年金」が見直しになる?
2025年6月13日、年金制度改正法が成立しました。
今回の改正では、いわゆる「年収106万円の壁」の撤廃に向けた社会保険の適用拡大のほか、在職老齢年金の支給停止調整額の引き上げ、遺族年金制度の見直しなど、公的年金制度に関わる重要な変更が盛り込まれています。
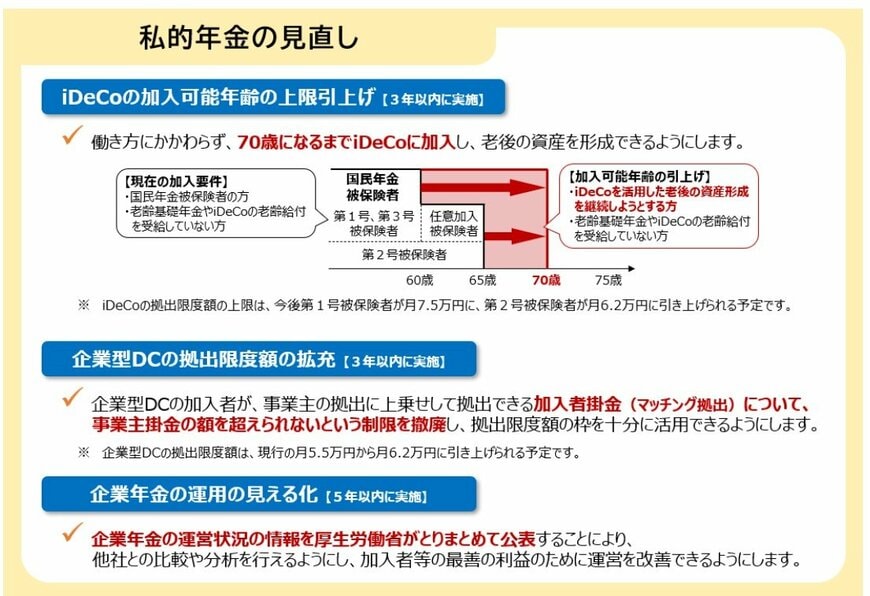
あわせて、私的年金である「iDeCo(イデコ:個人型確定拠出年金)」や「企業型DC」についても、いくつかの制度改正が行われることになりました。
4.1 ポイント1:iDeCo加入年齢の上限引き上げ(3年以内に実施)
iDeCoの加入可能年齢は、一定の要件のもとで60歳以上70歳未満まで拡大される予定です。
- 現在のiDeCo加入条件
- 国民年金被保険者
- 老齢基礎年金やiDeCoの老齢給付を受給していない人
- 加入可能年齢の引き上げ後
- iDeCoを活用した老後の資産形成を継続しようとする人
- 老齢基礎年金やiDeCoの老齢給付を受給していない人
4.2 ポイント2:企業型DCの拠出限度額の拡充(3年以内に実施)
企業型DCでは、加入者本人が掛金を追加で拠出する「マッチング拠出」について、上限額が撤廃され、事業主掛金の額を上回る拠出が可能となり、拠出限度額の枠をより活用できるようになります。
4.3 ポイント3:企業年金の運用の見える化(5年以内に実施)
企業年金の運営状況に関する情報を、厚生労働省が取りまとめて公表します。
これにより、企業年金の運営状況について他社との比較や分析がしやすくなります。
5. 制度動向から考える老後資金の備え方
4月15日の年金支給では、標準的な夫婦世帯で約47万5000円が振り込まれますが、これは2ヶ月分の合計であり、月額に換算すると約23万円台となります。
さらに、この金額はあくまでモデルケースであり、実際には収入や加入期間によって受給額は大きく異なります。
データを見ると、「月15万円以上」を受給できる人は約半数にとどまり、男女差も大きいのが現実です。
そのため、年金だけに依存するのではなく、私的年金や資産形成を組み合わせた対策が重要になります。
4月の支給タイミングは、自分の受給額を改めて確認する絶好の機会です。まずは振込額の内訳を把握し、将来に向けた資金計画を見直してみてください。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 厚生労働省「年金制度改正法が成立しました」
マネー編集部年金班