2026年度の公的年金は、国民年金・厚生年金ともに前年度から引き上げられることが決まっています。この新しい改定率は実際に手元に振り込まれる「6月15日の支給分(4月・5月分)」から適用となります。
年金額の引き上げは嬉しいニュースですが、実際にもらえる年金額は現役時代の働き方によって大きな個人差があります。
今回は、最新の2026年度の受給目安額や、厚生年金の受給額ごとの受給権者数の分布をご紹介します。
老後の年金を増やす方法も解説していくので、ぜひ本記事を参考に老後に向けた年金の計画を立てていきましょう。
1. 【4月分から年金が増えます】2026年度の年金改定詳細《国民年金・厚生年金の年金額例》

まず、1月に厚生労働省から発表された年金額改定をもとに、年金目安額を見ていきましょう。
2026年度の年金目安額は以下の通りです。
- 国民年金(1人分、満額):月額7万608円
- 厚生年金(夫婦2人分、老齢基礎年金を含む):月額23万7279円
国民年金は前年比1.9%、厚生年金は前年比2.0%の引き上げとなりました。
物価の上昇に合わせて年金額が増額されています。
2. 厚生年金の平均ライン「月額15万円以上」を受給している人はどれほどいるのか
次に、厚生年金の年金受給額ごとの受給権者数をご紹介します。
厚生労働省年金局の「令和6年度厚生年金保険・国民年金事業の概況」をもとに、厚生年金の受給額ごとの受給者数の分布を見ていきましょう。
2.1 【厚生年金】受給額ごとの受給権者数

厚生年金保険(第1号)の受給額別の受給権者数は以下の通りです。
- 1万円未満:4万3399人
- 1万円以上〜2万円未満:1万4137人
- 2万円以上〜3万円未満:3万5397人
- 3万円以上〜4万円未満:6万8210人
- 4万円以上〜5万円未満:7万6692人
- 5万円以上〜6万円未満:10万8447人
- 6万円以上〜7万円未満:31万5106人
- 7万円以上〜8万円未満:57万8950人
- 8万円以上〜9万円未満:80万2179人
- 9万円以上〜10万円未満:101万1457人
- 10万円以上〜11万円未満:111万2828人
- 11万円以上〜12万円未満:107万1485人
- 12万円以上〜13万円未満:97万9155人
- 13万円以上〜14万円未満:92万3506人
- 14万円以上〜15万円未満:92万9264人
- 15万円以上〜16万円未満:96万5035人
- 16万円以上〜17万円未満:100万1322人
- 17万円以上〜18万円未満:103万1951人
- 18万円以上〜19万円未満:102万6888人
- 19万円以上〜20万円未満:96万2615人
- 20万円以上〜21万円未満:85万3591人
- 21万円以上〜22万円未満:70万4633人
- 22万円以上〜23万円未満:52万3958人
- 23万円以上〜24万円未満:35万4人
- 24万円以上〜25万円未満:23万211人
- 25万円以上〜26万円未満:15万796人
- 26万円以上〜27万円未満:9万4667人
- 27万円以上〜28万円未満:5万5083人
- 28万円以上〜29万円未満:3万289人
- 29万円以上〜30万円未満:1万5158人
- 30万円以上:1万9283人
2024年度末時点での国民年金(老齢基礎年金)部分を含む、厚生年金保険(第1号)の、男女全体の平均月額は15万289円でした。
この平均ラインとなる「15万円以上」の厚生年金を受給している人はおよそ801万5000人でした。
受給権者総数(1608万5696人)のうち49.8%と約半数ですが、厚生年金を受給していない人もいるため、この割合はもっと低くなります。
3. 【厚生年金・国民年金】老後の年金を増やす3つの方法
年金を月15万円以上受給できる人が半数に満たないという結果を受け、受給額をもっと増やしたいと考えている方も多いのではないでしょうか。
ここでは、老後の年金受給額を増やす方法を3つご紹介します。
3.1 付加年金・国民年金基金を活用する
厚生年金保険に加入せず国民年金のみを受給する場合、老後に受け取れる年金額は少なくなります。
こうした問題を解決する方法として、付加年金・国民年金基金の活用が挙げられます。
付加年金は、国民年金保険料に月額400円の付加年金を上乗せして納付することにより、老齢年金に付加年金が上乗せされる制度です。
付加年金額は「200円×付加保険料納付月数」となっており、2年間の受給で元が取れます。
国民年金基金は、月額6万8000円までの掛金の拠出により、老後に受け取れる年金額を増やす制度です。
掛金は全額所得控除で受け取る年金も公的年金等控除の対象となり、税制面での優遇を受けながら老齢年金を増やすことができます。
いずれも国民年金の第1号被保険者または国民年金の任意加入者が加入できる制度です。
2つの制度を併用することはできませんが、老後の年金額を増やす手段として検討してみると良いでしょう。
3.2 厚生年金の加入期間を延ばす
厚生年金保険に加入している場合、長く働いて加入期間を延ばすというのもひとつの手です。
厚生年金の支給額は「厚生年金の加入期間」と「加入期間中の報酬額」という2つの要素をもとに算出されるためです。
定年後に再就職・再雇用などで働き続けると、厚生年金への加入期間が延びて受給額を増やせます。
さらに社会とのつながりがあることで精神的に充実感を得られたり、体力を維持できたりといった利点があります。
老後の年金額を増やしたい方は、定年後も働き続けて厚生年金の加入期間を延ばすことを検討してみると良いでしょう。
3.3 繰下げ受給を利用する
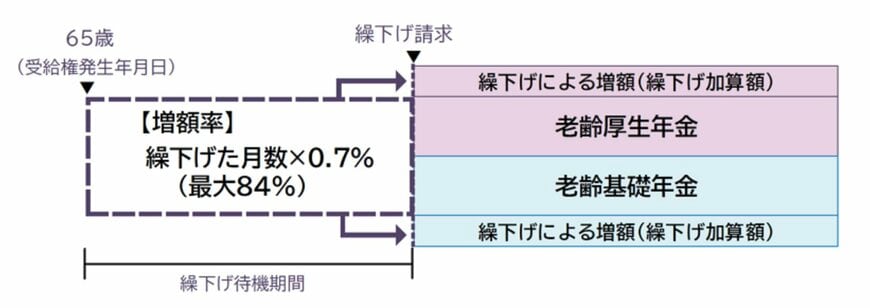
老齢年金は65歳からの受給開始が原則ですが、66歳以降(75歳まで)に繰り下げて受給することもできます。
繰下げ受給を選択すると繰り下げた期間によって年金額が増額され、その増額率は生涯にわたって続くため、受給額を増やす手段として有効です。
増額率は「0.7%×65歳に達した月から繰下げ申出月の前月までの月数」で計算されます。
70歳まで繰り下げると42.0%の増額、75歳まで繰り下げると84.0%の増額になります。
もし再雇用・再就職などで定年後も働き続ける予定がある場合、65歳ですぐに年金を受給する必要性は低くなります。
受給開始時期を繰り下げて年金額を増やすというのもひとつの手です。
4. 老後の資金計画を立てて年金を準備しましょう
今回は、2026年版の国民年金・厚生年金の受給目安額や厚生年金の受給額別の受給権者数、老齢年金を増やす方法をご紹介しました。
厚生年金の受給者のなかで月15万円以上の年金を受給できる人は約半数でしたが、国民年金のみの受給者を含めるともっと少なくなります。
年金受給者の半数以上は毎月15万円より少ない金額を受給していることになります。
こうした結果を踏まえ、老後の年金額を増やすことを現役世代のうちから考えておくことが大切です。
付加年金・国民年金基金の活用や厚生年金加入期間の延長、繰下げ受給などが有効です。
早いうちから老後の資金計画を立てた上で、年金を準備しておきましょう。


参考資料
丸山 大輝