
老後生活に不安を感じる方は少なくありません。
物価が上昇する日本において、「年金だけで生活できるのか」「赤字をカバーするのにどれほどの貯蓄が必要なのか」考え始めた方もいるでしょう。
現代の70歳代・二人以上世帯においては、貯蓄を計画的に取り崩しながら生活する世帯も多い一方で、資産状況の二極化が進んでおり、平均値だけでは推し量れない「老後の格差」が顕著になっています。
そこで今回は、最新の統計データから70歳代世帯のリアルな貯蓄額と家計の赤字額を紐解くとともに、働くシニアの強い味方となる新しい年金制度のポイントについて詳しく解説します。
1. 【70歳代・二人の老後】貯蓄の平均と中央値
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
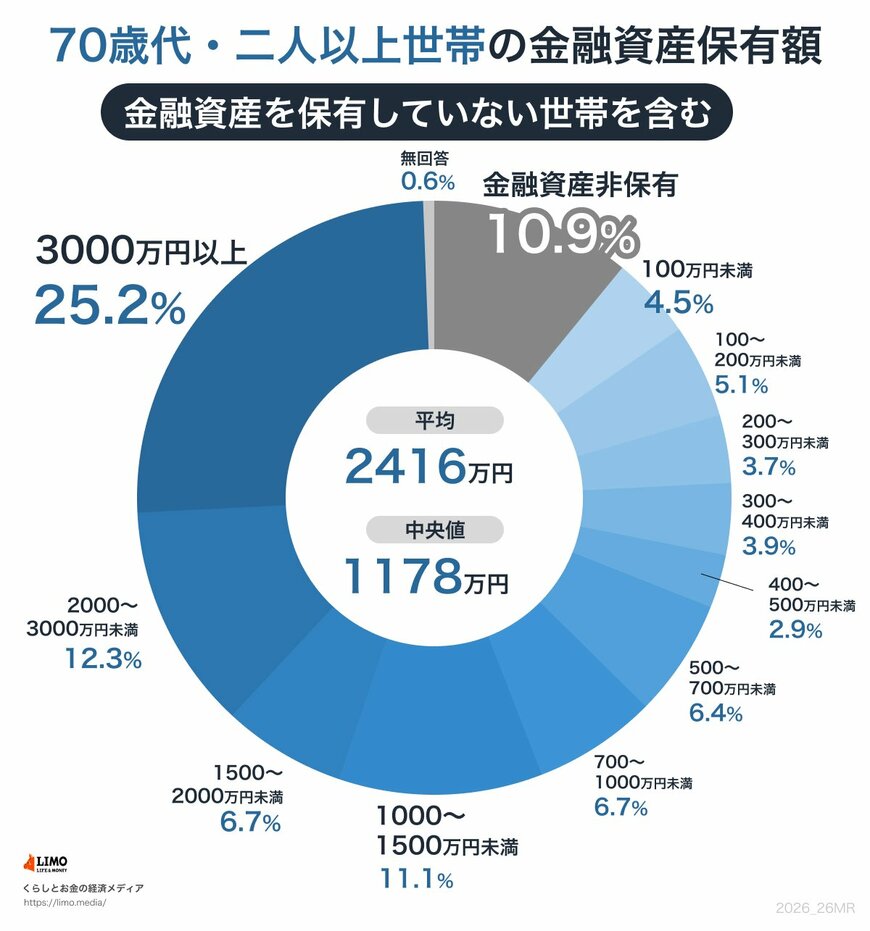
「70歳代・二人以上世帯」の平均貯蓄額は2416万円ですが、この数字は一部の富裕層によって押し上げられており、実際の生活水準とは乖離している可能性があります。
より実態に近いとされる中央値は1178万円であり、多くの世帯の貯蓄額がこの水準に集中していることがうかがえます。
世帯ごとの貯蓄額分布は以下のとおりです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代・二人以上世帯の中で、金融資産を保有していない「貯蓄0円」の世帯は全体の10.9%を占めています。一方で、3000万円以上の貯蓄を持つ世帯も25.2%存在しており、世帯間の資産状況には大きな差があることがわかります。
その他の分布を見ると、100万円未満が4.5%、100~200万円未満が5.1%、200~300万円未満が3.7%と、貯蓄が少ない世帯も一定数存在します。一方で、1000~1500万円未満が11.1%、1500~2000万円未満が6.7%、2000~3000万円未満が12.3%と、まとまった資産を保有する世帯も見られます。
このように、貯蓄額は退職金や収入履歴、相続、健康状態などによって大きく異なり、公的年金の受給額も現役時代の加入状況により個人差があります。貯蓄が少ない世帯にとっては、年金収入だけで生活を維持するのが難しいケースもあるでしょう。
老後の安定には、世帯の状況に応じた生活設計が欠かせません。たとえば、健康なうちはパートなどで収入を得たり、不動産や投資による副収入を検討したりと、早めの準備が安心につながります。
2. 厚生年金の平均月額はいくら?
厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金の平均年金月額を確認しましょう。
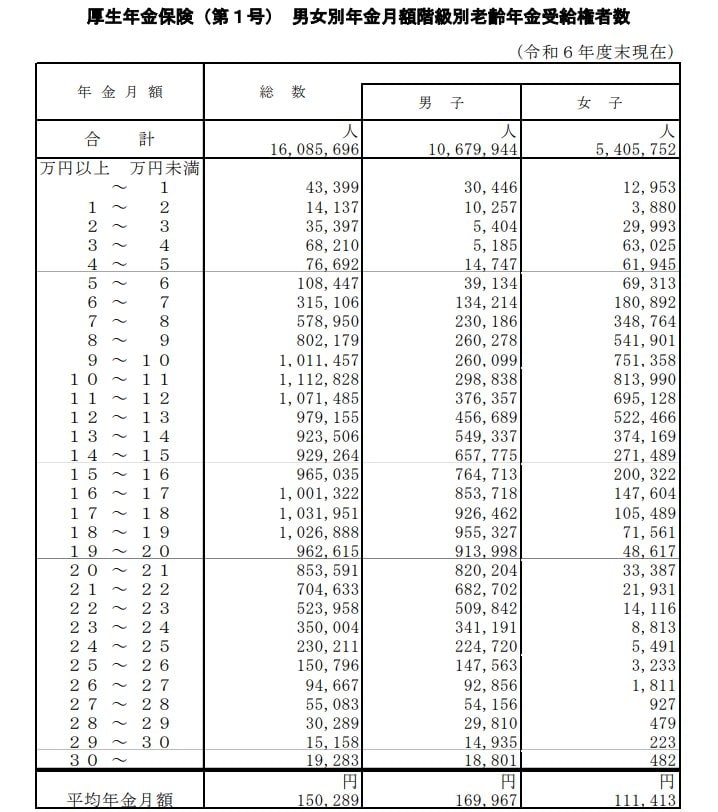
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金《平均年金月額》
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
2.2 厚生年金《月額階級別受給権者》
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
3. 国民年金の平均月額はいくら?
国民年金(老齢基礎年金)の月額についても見ていきます。厚生年金の加入期間がなかった人は、国民年金のみを受け取ることになります。
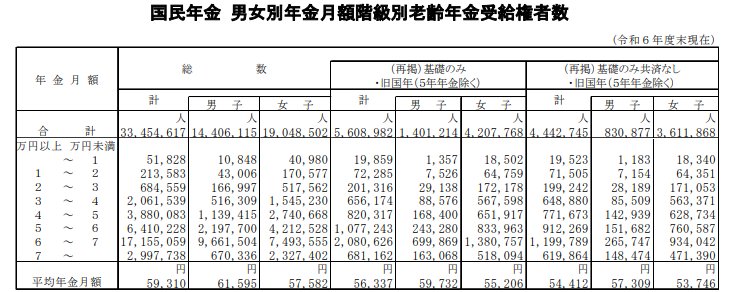
3.1 国民年金《平均年金月額》
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 国民年金《月額階級別受給権者》
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
「厚生年金の男性平均月額を受け取る夫」と「国民年金の女性平均月額を受け取る妻」の夫婦世帯の場合、二人分の年金受給額は月額22万7549円となります。
この「月額約22万円」という年金収入で、シニア夫婦の生活費をカバーできるのでしょうか。続いては生活費の平均を見ていきましょう。
4. 【65歳以上の夫婦のみの無職世帯】老後の生活費は平均いくら?
総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
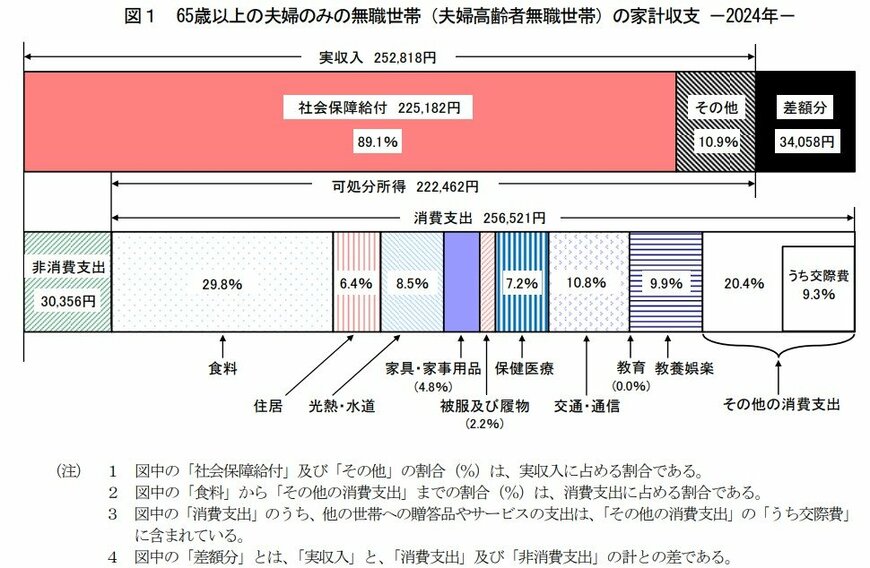
4.1 《収入》25万2818円
■うち社会保障給付(主に年金):22万5182円
4.2 《支出》28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
4.3 《家計収支》
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
この世帯の毎月の収入は25万2818円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は28万6877円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が25万6521円、税金や社会保険料などの非消費支出が3万356円です。
その結果、月々の家計は3万4058円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ40万円の取り崩しが必要になる計算です。
シニア世代は現役世代と比べて安定した収入を得る機会が限られるため、こうした慢性的な赤字は、長期的に貯蓄を大きく減らす要因となり得ます。
今ある貯蓄額を踏まえ、家計収支の見直しや、健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。
5. 【年金ニュース】働くシニアが知っておきたい「在職老齢年金」の改正など
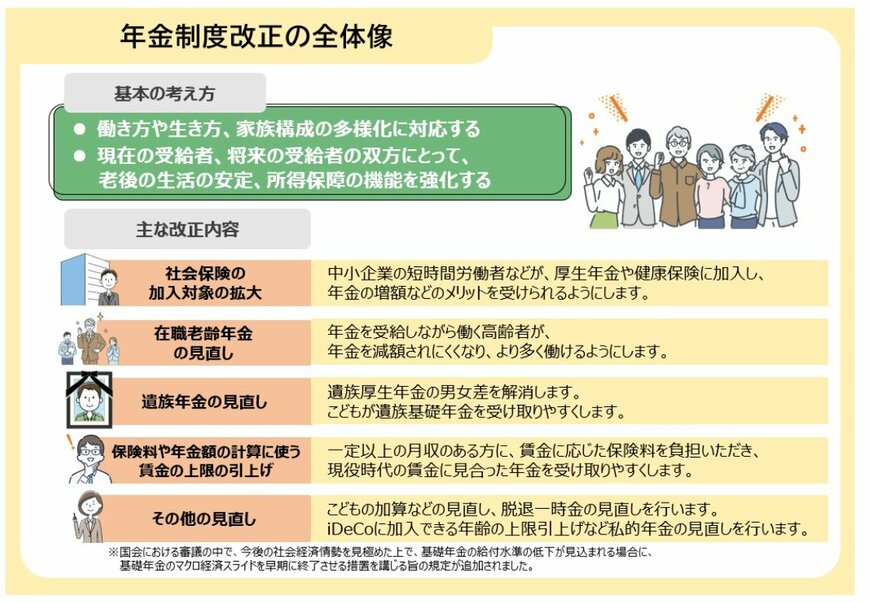
実は、公的年金は「老後の受給額」だけの話ではなく、働き方やキャリアプラン、人生設計とも深い関わりがあります。
2025年6月13日、国会で年金制度改正法が成立しました。
今回の改正の見直しポイントのうち、働く人々の「仕事と暮らし」に深く関わるものを紹介しましょう。
5.1 社会保険の加入対象の拡大①短時間労働者の加入要件の見直し
- 賃金要件の撤廃:3年以内にいわゆる「年収106万円の壁」撤廃へ
- 企業規模要件の撤廃:10年かけて段階的に対象の企業を拡大(※)
※2025年7月時点では「51人以上」
5.2 社会保険の加入対象の拡大②個人事業所の適用対象の拡大
- 2029年10月から個人事業所の社会保険の適用対象(※)が、従業員5人以上の全業種に拡大(2029年10月時点における既存事業所は当面除外)
※2025年7月現在「常時5人以上の者を使用する法定17業種」は加入必須。(法定17業種とは:①物の製造、②土木・建設、③鉱物採掘、④電気、⑤運送、⑥貨物積卸、⑦焼却・清掃、⑧物の販売、⑨金融・保険、⑩保管・賃貸、⑪媒介周旋、⑫集金、⑬教育・研究、⑭医療、⑮通信・報道、⑯社会福祉、⑰弁護士・税理士・社会保険労務士等の法律・会計事務を取り扱う士業
5.3 在職老齢年金の見直し
2026年4月から、年金が減額される基準額(※)が「月収51万円(2025年度の金額)→65万円」に緩和。働きながらでも年金を満額もらいやすくなります。
※支給停止調整額:年金を受給しながら働くシニアの「賃金+老齢厚生年金」の合計がこの金額を超えると、年金支給額が調整される。
5.4 保険料や年金額の計算に使う賃金の上限の引き上げ
厚生年金などの保険料や年金額の計算に使う賃金の上限(※1)を「月65万円→75万円」へ段階的に引き上げ(※2)。従来よりも現役時代の賃金に見合った年金を受給できるようになります。
※1 標準報酬月額:厚生年金や健康保険の保険料、年金額を計算するために、月々の報酬と賞与を一定の幅で区切った基準額のこと
※2 2027年9月から68万円、2028年9月から71万円、2029年9月から75万円に引き上げ
6. まとめにかえて
今回は、最新の調査から見える70歳代世帯の資産の実態と、働く人々の人生設計に深く関わる年金制度の改正内容について見てきました。
70歳代・二人以上世帯の貯蓄中央値が1178万円、そして無職世帯の家計が月平均3万4000円の赤字という現実は、多くの世帯にとって効率的な資産管理と「働くこと」の重要性を示唆しています。
幸い、2025年の改正によって、2026年4月からは在職老齢年金の基準額が65万円に引き上げられるなど、年金を減らさずに働ける環境が整いつつあります。
また、社会保険の加入対象拡大は目先の手取り額に影響しますが、将来受け取る年金額を増やすという点では、長寿社会における強力な防衛策となるでしょう。
「今ある貯蓄をどう守るか」だけでなく、「新制度をどう味方につけて収入を確保するか」という多角的な視点を持つことが、これからのセカンドライフの安心感を左右します。
国の制度を正しく把握し、ご自身のライフスタイルに合わせて柔軟にマネープランを練っていきましょう。
参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
太田 彩子