
2026年2月18日、第105代内閣総理大臣に高市早苗氏が選出され、第2次高市内閣が本格的に始動しました。
3月に入り、新年度を目前に控えるなか、家計への影響が大きい政策の行方が注目されています。
特に、高市総理が導入を目指す「給付付き税額控除」は、物価高に苦しむ多くの国民にとって重要な支援策となる可能性があります。
この制度は具体的にどのような仕組みで、私たちの生活にどのようなメリットをもたらすのでしょうか。
本記事では、記者会見での総理の発言を基に、給付付き税額控除の概要と、政府がこの制度にこだわる理由を詳しく解説します。
1. 【第2次高市内閣が発足】高市総理が語る「給付付き税額控除」の具体的な方針とは
2月18日の記者会見において、新たに発足した第2次高市内閣の高市総理は、給付付き税額控除に関して以下のような方針を示しました。
- 税金や社会保険料の負担、そして物価高騰に直面している中所得者層や低所得者層の家計を支えるため、「給付付き税額控除」の導入を軸とした「社会保障と税の一体改革」の検討を加速させます。
- この新制度が導入されるまでの間のつなぎ措置として、生活必需品である食料品の消費税率を一時的に「ゼロ税率」にすることも表明しました。
- 食料品の消費税をゼロにするための財源については、特例公債に依存しない方針を明確にしています。
- 食料品に絞った消費税ゼロ税率の議論と、「給付付き税額控除」の制度設計は、同時並行で進めていくとしています。
- 制度実現に向けては、賛同する野党にも参加を呼びかけ、超党派の「国民会議」を設立する意向を示しました。
- 夏前までには「国民会議」で中間報告をまとめ、その内容を基に制度を閣議決定し、関連する税制改正法案を速やかに国会へ提出することを目指します。
つまり、食料品の消費税ゼロはあくまで給付付き税額控除が本格導入されるまでの暫定的な措置であり、この2つの政策を同時に議論していく姿勢を強調しました。
2. 給付付き税額控除の仕組みを解説【税額控除と現金給付の組み合わせ】
給付付き税額控除は、所得税の納税額を直接減らす「税額控除」と、現金を直接支給する「給付」の2つの要素を組み合わせた新しい制度設計です。
この制度の最も重要なポイントは、本来納めるべき税額よりも税額控除の金額が大きい場合、その差額分が現金で受け取れるという点にあります。
この仕組みによって、所得が少なく納税額がわずかな方や、所得税が非課税となっている世帯にも、経済的な支援が行き渡るようになります。
支援の具体的な内容は所得に応じて異なり、大きく分けて「税額控除のみ」「税額控除と現金給付の併用」「現金給付のみ」の3パターンが想定されます。
具体的な例で確認してみましょう。
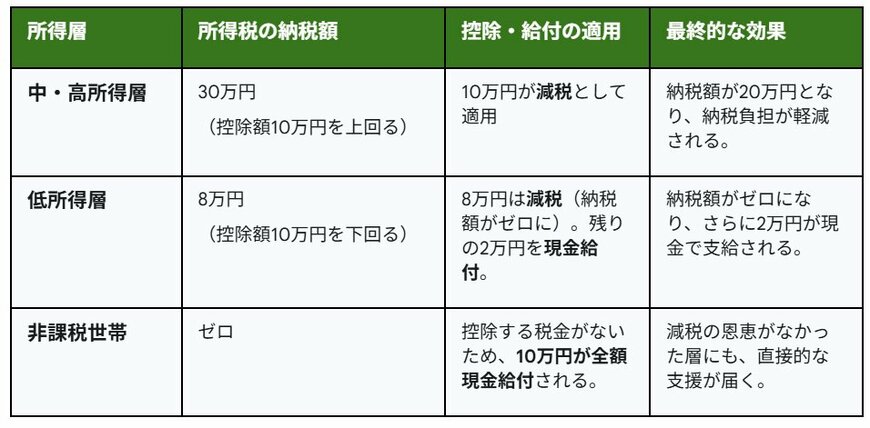
2.1 控除額10万円の場合どうなる?所得層別の3つの具体例
2/2
出所:LIMO編集部作成
ケース1:納税額が控除額を上回る「中・高所得層」
- 所得税の納税額が30万円で、控除額の10万円を上回る場合
- 適用される内容:控除額である10万円の全額が税額控除として、納税額から直接差し引かれます。
- 期待される効果:結果として納税額は20万円となり、税負担が軽減されます。
ケース2:納税額が控除額に満たない「低所得層」
- 所得税の納税額が8万円で、控除額の10万円に届かない場合
- 適用される内容:まず納税額8万円が全額控除され、納税は不要になります。さらに、控除しきれなかった差額の2万円は現金で支給されます。
- 期待される効果:所得税の負担がなくなるだけでなく、2万円の現金を直接受け取ることができます。
ケース3:所得税の納税額が0円の「非課税世帯」
- 所得税の納税額が0円の非課税世帯の場合
- 適用される内容:所得税を納める必要がないため、控除額の10万円がそのまま全額現金で支給されます。
- 期待される効果:これまでの減税策では恩恵を受けられなかった世帯にも、直接的な経済支援が届くことになります。
3. なぜ一律現金給付ではないのか?政府が「給付付き税額控除」にこだわる3つの理由
政府は今回、物価高騰に対する緊急策として声が上がっていた「一律の現金給付」という選択肢を取りませんでした。
一律給付は手続きがシンプルでスピーディーに実行できる利点がありますが、高市総理はより丁寧な制度設計が必要な「給付付き税額控除」の導入を強く主張しています。
なぜ即効性よりも持続的な制度を優先するのでしょうか。その背景にある3つの重要な理由を見ていきましょう。
3.1 一時しのぎではない「持続可能な支援」の実現
現金給付は、スピーディーに実施でき、支援の効果をすぐに実感しやすいという長所があります。
しかし、その多くは一回限りの暫定的な措置で終わってしまう傾向にあります。
また、所得が高く支援の必要性が低い層にも一律で支給されるため、限られた財源を効率的に使うという点や、制度としての持続性に課題があるとの指摘がありました。
3.2 従来の減税策から漏れていた「低所得者層」も対象に
これまでの所得税減税には、「所得税を納めている人しか恩恵を受けられない」という構造的な問題がありました。
減税はあくまで「納める税金を減らす」仕組みであるため、所得が低く納税義務がない非課税世帯は、そのメリットを享受できませんでした。結果として、最も支援が必要な層が制度の対象外となってしまうという矛盾が生じていたのです。
一方で「給付付き税額控除」は、税額控除で使いきれなかった分を現金で支給する仕組みが組み込まれています。
このおかげで、所得税の納税額がゼロの非課税世帯であっても、定められた支援額が全額、現金で自動的に給付されます。
これにより、従来の減税では支援が難しかった低所得世帯を確実に支えることができるようになります。同時に、納税している層にも減税という形で恩恵があるため、より幅広い国民を対象とした公平な制度といえます。
3.3 消費税の「逆進性」という課題を緩和する効果
一律の現金給付は、短期的には家計の助けになりますが、消費税が持つ「逆進性」という根本的な問題の解決にはつながりません。
「逆進性」とは、所得の多い少ないにかかわらず同じ税率がかかる消費税の特性上、所得が低い人ほど収入に占める税負担の割合が重くなってしまう現象のことです。
具体的な例で考えてみます。
- 年収1000万円の人が生活のために100万円を使い、10万円の消費税を支払った場合、その負担は年収の1%に過ぎません。
- しかし、年収300万円の人が同じように100万円を消費して10万円の消費税を支払うと、負担は年収の約3.3%にもなり、高所得者よりも負担割合が重くなります。
このように、同じ消費行動でも所得が低いほど税負担の割合が大きくなるのが、消費税の「逆進性」という問題点です。この不公平さを是正し、格差を縮小するための有効な手段として期待されているのが「給付付き税額控除」なのです。
この制度の核心は、低所得者層に対して「支払った消費税の一部を実質的に還付する」効果を持つ点です。現金給付を通じて直接的に家計を支援することで、自由に使えるお金(可処分所得)を増やし、生活基盤の安定に直接貢献します。
結論として、給付付き税額控除は、従来の減税策では支援が届かなかった非課税世帯にも手厚いサポートを提供し、税が持つべき「再分配機能」を正常に働かせるための、非常に効果的な仕組みであるといえるでしょう。
4. まとめ:給付付き税額控除の導入で家計支援を本格化
第2次高市内閣は、国民の生活を支えるための重要な政策として「給付付き税額控除」の導入を最優先課題としています。
制度が本格的に始まるまでの移行期間として、当面は「食料品の消費税率ゼロ」を時限的に実施し、家計の負担を和らげる考えです。
夏前には超党派で構成される「国民会議」で中間とりまとめをおこない、速やかに法案を提出するという、スピードを重視した工程表が示されました。
※当記事は再編集記事です。


参考資料
- 首相官邸「高市内閣総理大臣記者会見」
- 自由民主党「高市内閣総理大臣記者会見(2月18日)」
- 内閣府「資 料(諸外国の制度について)」
- 厚生労働省「給付付き税額控除の概要(例)」
- 国税庁「給付付き税額控除制度の執行上の課題について」
- 首相官邸「政府与党連絡会議」
- LIMO「第2次高市内閣発足「給付付き税額控除」と「食料品消費税率ゼロ」同時に議論を進めたい。現金給付と減税の組み合わせ「給付付き税額控除」とは?」
マネー編集部社会保障班