
4月は新年度のスタートにあたり、将来の生活設計や年金の見込み額を確認する人が増える時期です。
老後の生活設計を考えるうえで欠かせないのが、将来受け取る年金ではないでしょうか。
年金は老後の生活費となる大切なお金。自分がいくら受け取れるのかについては把握していても、みんながいくらもらっているかについては、分からない方も多いかもしれません。
そこで今回の記事では、年金を月15万円(年間180万円)受け取っている人が何%いるのか、公的データをもとにお伝えします。さらに、老後に向けた備えの考え方について解説します。
あなたの年金額は、全体の中でどの位置にあるのか、さっそくみていきましょう。
1. 年金はいくら変わる?国民年金と厚生年金の仕組みを簡単に整理
1.1 年金の仕組み
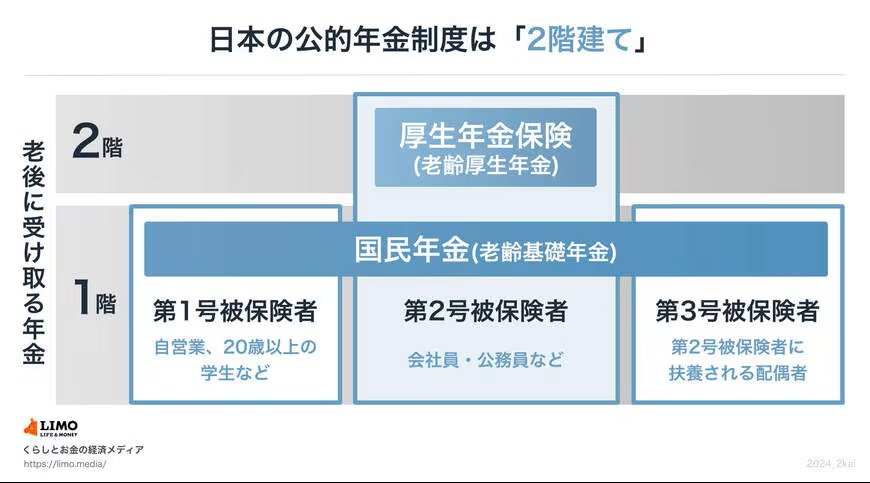
日本の公的年金制度は、いわゆる「2階建て」と呼ばれる仕組みで、1階部分が「国民年金」、2階部分が「厚生年金」、企業年金やiDeCoなどに加入していれば、さらに上乗せされていく構造です。
20歳以上60歳未満のすべての人が加入するのは国民年金で、加入することにより、原則として65歳から老齢基礎年金を受給することができます。
国民年金の被保険者は職業によって、次のように分類されます。
- 第1号被保険者:自営業者や学生、無職の方など
- 第2号被保険者:会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養されている配偶者
1.2 年金は職業や給与等によって変わる
第2号被保険者である会社員や公務員の方は、国民年金と厚生年金の両方に加入することになります。これにより、基礎年金に加えて、報酬比例部分である老齢厚生年金が受け取れます。
一方で、自営業やフリーランスで仕事を続けてきた第1号被保険者の方、あるいは第2号被保険者の扶養者である第3号被保険者の方は、厚生年金の加入歴がなければ、受給できる年金は老齢基礎年金のみになります。
つまり、老後にもらえる年金額に差が生じるのは、ひとつに「2階部分」「3階部分」の有無が挙げられます。一般的に、第1号被保険者である自営業の方は、会社員や公務員の方と比較すると年金額は低くなります。
また、納める保険料は国民年金の場合は一律、厚生年金は給与や賞与に応じて支払います。厚生年金は被保険者の報酬が多くなるほど多くの保険料を支払う仕組みですが(※上限あり)、多く支払った分、将来受け取る年金額も増加します。加入期間の長さも同様です。
厚生年金の保険料は会社と折半して支払うので、この点は国民年金にはないメリットと言えます。
2. 平均はいくら?国民年金・厚生年金の受給額を比較
それでは、国民年金と厚生年金で、どれくらい受給額が異なるのか、平均額を確認してみましょう。
この章では、厚生労働省が昨年12月に公表した「令和6年度 厚生年金保険・国民年金事業の概況」より、国民年金と厚生年金の平均受給額を確認します。
2.1 国民年金の平均年金月額(男女別・全体)
まず、国民年金のみを受給している人の平均年金月額です。
国民年金は保険料が一律なので、受給額は加入期間の影響を強く受けますが、平均で見ると次のような水準となっています。
男性:6万1595円
女性:5万7582円
全体:5万9310円
※旧法老齢年金の受給権者と新法老齢基礎年金の受給権者(受給資格期間を原則として25年以上有する方)の合計であり、老齢基礎年金受給権者には被用者年金が上乗せされている方を含みます。
2.2 厚生年金(国民年金含む)の平均受給額(男女別・全体)
次に、厚生年金に加入している人の平均受給額を見てみましょう。厚生年金は、報酬比例部分として国民年金に上乗せされるので、受給額は増加します。
男性:16万9967円
女性:11万1413円
全体:15万289円
国民年金の受給平均額は5万9310円ですから、厚生年金の平均受給額と比較すると2倍以上の差があることがわかります。
前章でもお伝えしたとおり、厚生年金保険は、給与や賞与に応じて、会社と折半して保険料を納める仕組みになっています。一律の保険料を納める国民年金保険とは、そもそも仕組みが異なります。
したがって、月15万円以上を受給できるかどうかは、働き方や加入してきた年金制度の積み重ねによって左右されるといえます。
3. 国民年金+厚生年金で月15万円以上もらう人は?受給者割合から見る現実
では、実際に15万円以上の年金を受給している人は、全体の中でどの程度いるのでしょうか。先ほどの「令和6年度 厚生年金保険・国民年金事業の概況」より確認してみましょう。

~1万円:4万3399人
1万円以上~2万円未満:1万4137人
2万円以上~3万円未満:3万5397人
3万円以上~4万円未満:6万8210人
4万円以上~5万円未満:7万6692人
5万円以上~6万円未満:10万8447人
6万円以上~7万円未満:31万5106人
7万円以上~8万円未満:57万8950人
8万円以上~9万円未満:80万2179人
9万円以上~10万円未満:101万1457人
10万円以上~11万円未満:111万2828人
11万円以上~12万円未満:107万1485人
12万円以上~13万円未満:97万9155人
13万円以上~14万円未満:92万3506人
14万円以上~15万円未満:92万9264人
15万円以上~16万円未満:96万5035人
16万円以上~17万円未満:100万1322人
17万円以上~18万円未満:103万1951人
18万円以上~19万円未満:102万6888人
19万円以上~20万円未満:96万2615人
20万円以上~21万円未満:85万3591人
21万円以上~22万円未満:70万4633人
22万円以上~23万円未満:52万3958人
23万円以上~24万円未満:35万4人
24万円以上~25万円未満:23万211人
25万円以上~26万円未満:15万796人
26万円以上~27万円未満:9万4667人
27万円以上~28万円未満:5万5083人
28万円以上~29万円未満:3万289人
29万円以上~30万円未満:1万5158人
30万円以上~:1万9283人
(合計人数:1608万5696人)
上記の数字を計算すると、国民年金と厚生年金を合わせた受給額が月15万円以上の人は、およそ801.5万人で、全体の約49.8%を占めています。
半数が15万円以上の年金を受け取って一方で、約半数の方は月の年金額が15万円以下ということになります。
ライフスタイルは人それぞれではありますが、受け取れる年金額によって、生活のさまざまな面で影響が生じる可能性あ高まります。
とくに、リタイア後は収入を増やす手段が現役時代よりも狭まるので、自分の年金額を確認して、少ないと感じた方は何らかの対策を検討することをおすすめします。
4. 老後の生活費を「増やす」方法
年金が少ないからといって、即座に何かの手段を講じないといけないわけではありません。
夫婦世帯やシングル世帯、収入や支出額、預貯金額によって、老後の準備が必要かどうかを判断してみましょう。
たとえば、年金の平均受給額から世帯構成別に受け取れる年金額を試算してみると、
- 共働きの夫婦世帯の場合:約28~30万円
- 夫婦世帯で、どちらかが会社員、配偶者が主婦(夫)の場合:約17~23万円
- 自営業の夫婦:約12万円
- シングル世帯:会社員は約11~17万円、自営業は約6万円
上記は一例ではありますが、それぞれの働き方や世帯の構成によって、受け取れる年金額は異なります。
一方で支出(非消費支出を除いた消費支出)は、65歳以上の夫婦のみの無職世帯は25万6521円、65歳以上の単身無職世帯では、14万9286円となっています。※「家計調査年報(家計収支編)2024年(令和6年)」より
老齢基礎年金のみの受給だと、支出を賄うのが難しい状況であり、厚生年金加入者であっても、年金以外の備えが少ない状況であれば、予定外の支出があると生活費が足らなくなる可能性もあります。
まずは世帯で受け取れる年金見込み額や預貯金額を確認し、必要があれば対策を進めるのがよいでしょう。
5. 年金や預貯金を増やす工夫をしながら、早めの備えを
今回の記事では年金を月15万円(年間180万円)受け取っている人が何%いるのか、公的データをもとにお伝えしました。
リタイア後は、資産を増やす機会が現役時代よりも減少するため、働き方によって年金額を増やすことができること、年金の受け取り方などについて考えておく必要があります。
年金や資産を増やす方法として、どなたも検討しやすいのは下記の方法です。
- 繰下げ受給を検討する
- 可能な限り、長く働く
- iDeCoやNISA、個人年金保険の活用
- 節約を習慣化する
上記のような、年金を補助する役割の資産形成を行うことも、老後の資産を増やす一つの方法です。
4月は新年度のスタートであり、家計や将来設計を見直す絶好のタイミングです。まずは自身の年金見込み額を確認し、不足が見込まれる場合は積立や支出の見直しなど、早めの対策を検討しておくことが安心につながります。