
初夏を迎える5月は、6月の年金支給を前に「自分はいくら受け取れるのか」「平均と比べてどうか」を確認したくなる時期です。
2026年度は年金額が改定され、標準的な夫婦世帯で月額23万7279円(前年度比+4495円)と増額されています。
一方で、実際の受給額には大きな個人差があり、「月30万円以上を受け取っている人はどれくらいいるのか」といった点も気になるところです。
また、年金制度には誤解も多く、不安を感じている人も少なくありません。本記事では、厚生年金の受給割合や平均額、よくある誤解について整理します。
1. 【厚生年金】2026年度の「標準的な夫婦世帯」の年金額は+4495円のアップ
2026年1月に、令和8年度の年金額の見直し内容が公表されました。
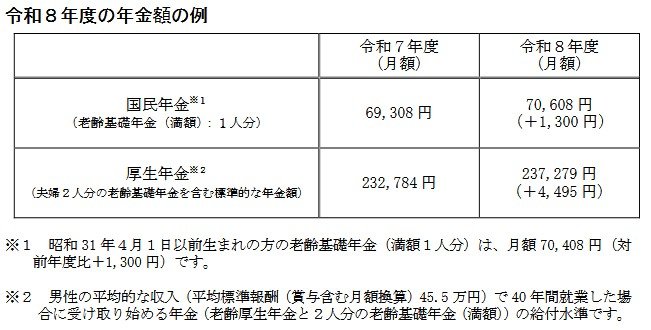
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
物価や賃金の変化を踏まえ、一定の引き上げ改定が行われています。
2. 厚生年金を「月額30万円以上」受け取る人は何パーセント?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含む厚生年金の平均月額(男女計)は15万289円となっています。
では、受給額の分布はどのようになっているのでしょうか。
2.1 厚生年金の「受給額ごとの割合」を一覧でチェック
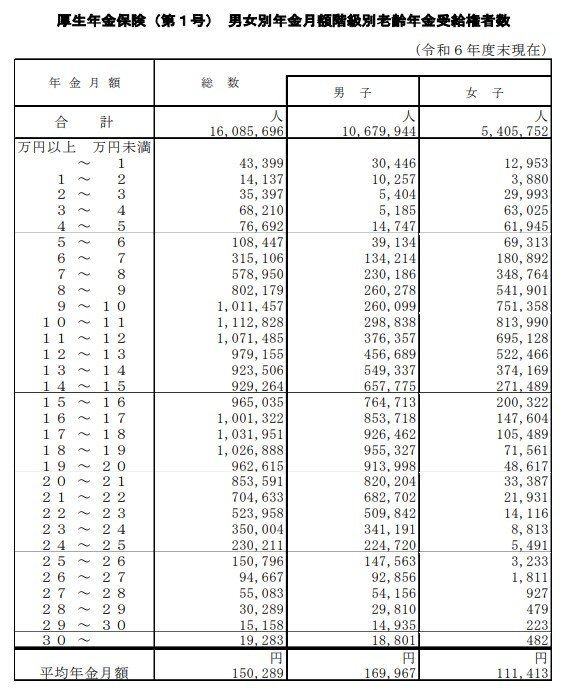
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
とくに注目される「月30万円以上」の割合は0.12%という結果です。
およそ1000人に1人程度にとどまり、きわめて少ない水準であることが分かります。
平均が約15万円台である点を踏まえると、月30万円を超える年金はごく例外的なケースといえるでしょう。
3. 【年金制度】よくある3つの誤解
ここからは、年金に関してよく見られる代表的な誤解を3つ取り上げて解説します。
3.1 誤解①:年金制度はいずれ破綻する?
日本の公的年金には、「マクロ経済スライド」という調整の仕組みが取り入れられています。
これは、少子高齢化の進行や平均寿命の延びなどを踏まえ、給付水準を自動的に見直す制度です。
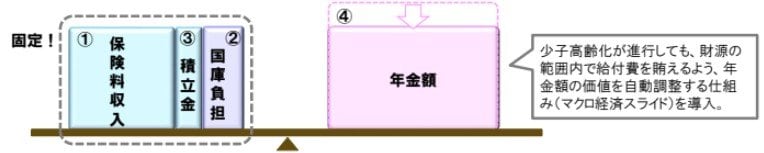
あらかじめ財政均衡を図る設計が組み込まれているため、「ある日突然、支給が打ち切られる」といったものではありません。
重要なのは、制度が破綻するかどうかを考えるのではなく、どの水準で持続させていくのかを考えることだといえます。
3.2 誤解②:将来、年金保険料はもっと上がる?
厚生年金の保険料率は、2017年に18.3%で固定されており、制度上これ以上際限なく引き上げられる仕組みにはなっていません。
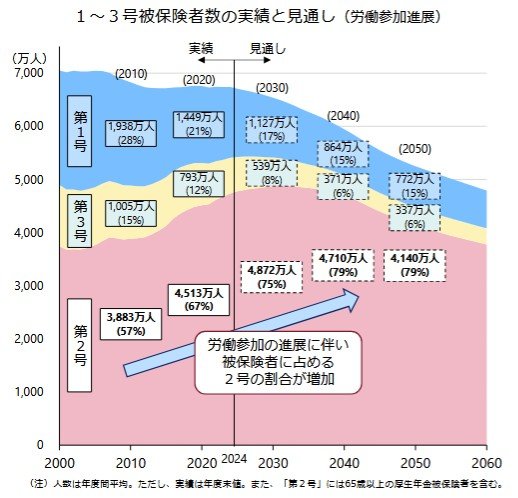
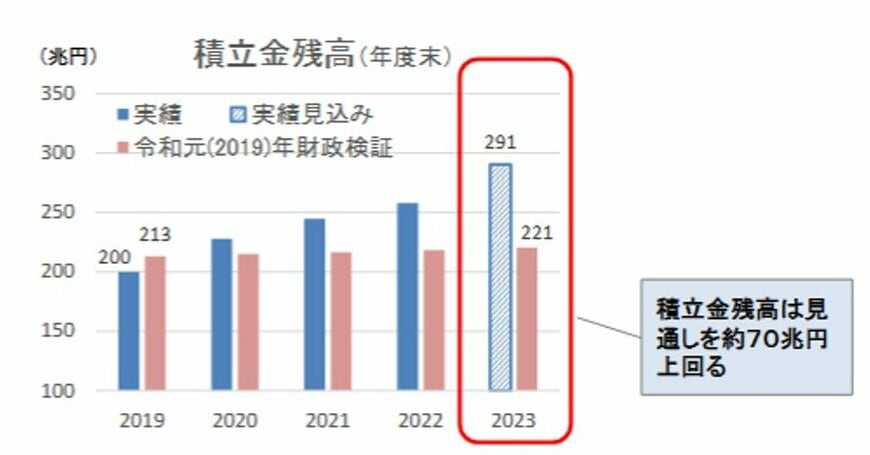
さらに、女性や高齢者の就労が広がったことで保険料収入が増加し、積立金の残高は想定よりおよそ70兆円上振れする見込みとなっています。
負担が一方的に増え続けるだけの仕組みではないという点も、理解しておきたいポイントです。
3.3 誤解③:年金は元が取れない?
公的年金は、単に老後資金を蓄えるための貯蓄とは異なり、さまざまな役割を担う社会保険制度として設けられています。
- 老齢年金(長生きリスクへの備え)
- 障害年金(病気やけがへの保障)
- 遺族年金(家族の生活保障)
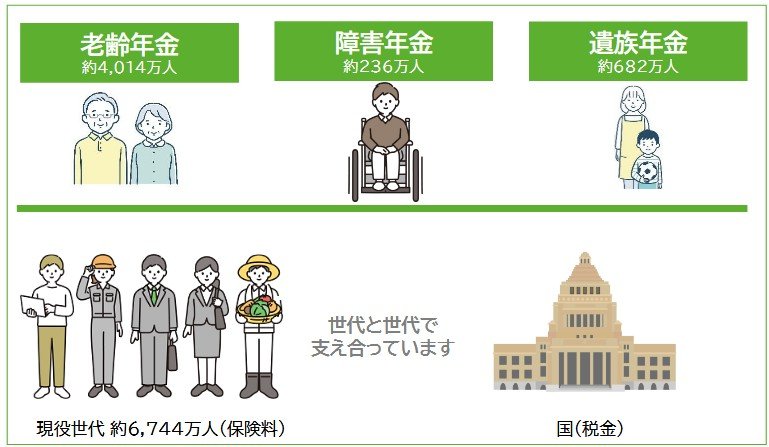
また、所得再分配の仕組みによって、現役時代の収入差ほど受給額に開きが出ないよう設計されています。
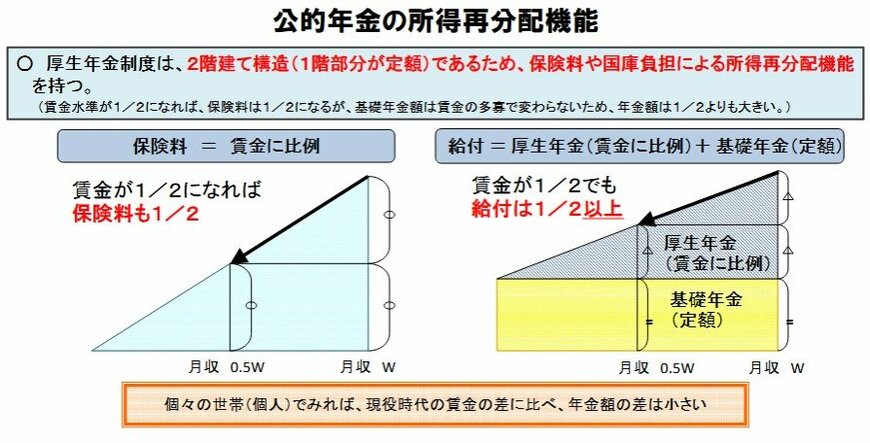
そのため、「払った分の元が取れるか」という単純な比較だけでは、本来の役割を十分に捉えることはできません。
4. 6月支給前に確認|平均と分布を知り自分の立ち位置を把握する
厚生年金の受給額は、平均値だけでなく分布を見ることで実態がより明確になります。2026年度は増額改定が行われたものの、受給額には個人差があり、月30万円以上を受け取る層の割合も限られています。
また、年金制度については「破綻するのでは」「元が取れないのでは」といった不安の声もありますが、制度の仕組みを正しく理解することで見え方は変わります。
6月の支給前に、自身の受給額や将来見込みを確認し、必要に応じて働き方や資産形成も含めた見直しを行うことが重要です。今のうちに情報を整理しておきましょう。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
齊藤 慧