2026年度の年金改定により、国民年金は1.9%、厚生年金は2.0%の増額が決定しました。
物価高の中、シニア世代にとって受給額の把握は家計防衛の要です。日本の年金は「2階建て」構造ですが、加入履歴や年齢、性別で受給額には大きな個人差が生じます。
今回は最新統計を基に、60歳から90歳以上の1歳刻みの平均額を公開するとともに、確定申告の手間を省く「不要制度」やスマホ連携による最新ルールを詳しく解説します。
1. 日本の年金制度のイロハをおさらい《厚生年金+国民年金》2階建て構造とは?
日本の公的年金制度は、国民年金と厚生年金の2つから構成されているため、下の体系図のような「2階建て」構造と呼ばれています。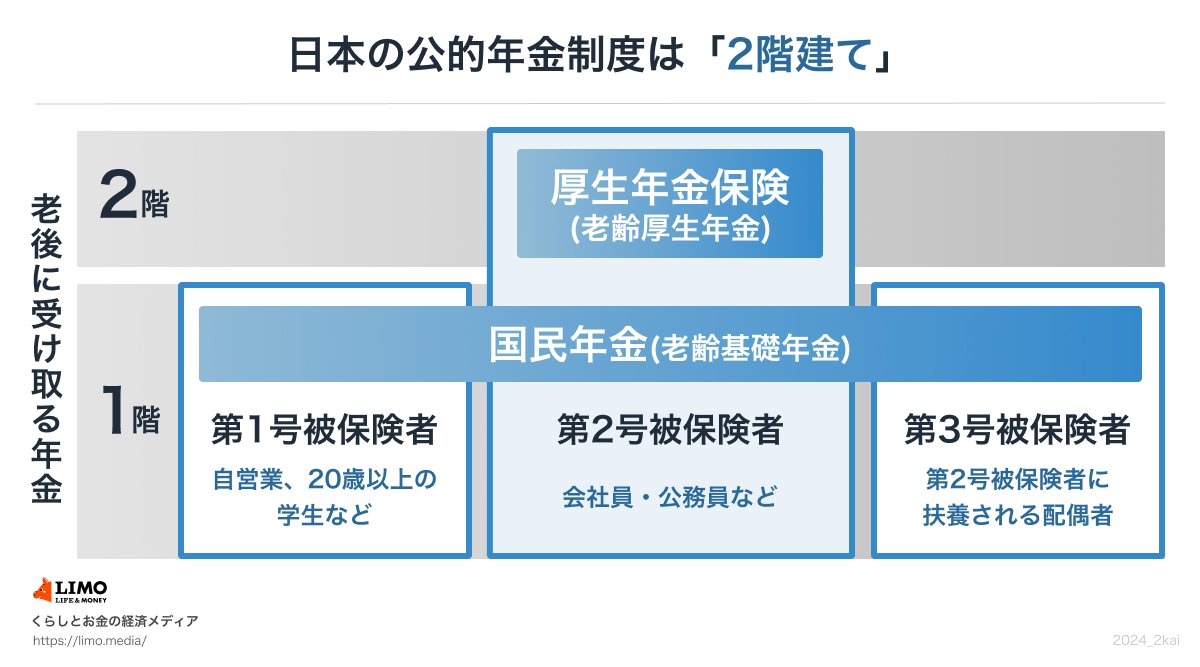
1/11
出所:日本年金機構「公的年金制度の種類と加入する制度」等を参考にLIMO編集部作成
1.1 1階部分:国民年金(基礎年金)
国民年金制度の加入対象は、原則として国内居住者のうち「20歳以上60歳未満」のすべての人々です。
年金保険料は全国一律で、年度ごとに見直しが実施されます(※1)。40年間保険料を漏れなく納めた人は、65歳以降に満額の老齢基礎年金(※2)を受給できるようになります。
※1 国民年金保険料:2026年度月額は1万7920円
※2 国民年金(老齢基礎年金)の満額:2026年度月額は7万608円
1.2 2階部分:《厚生年金》
厚生年金制度に加入するのは、会社員や公務員、さらに特定適用事業所(※3)で働くパートなど、一定の要件をクリアした人で、国民年金と併せて加入する制度となっています。
- 年金保険料(※4):給与水準により決定する(上限あり)
- 老後の受給額:加入した期間や支払った保険料によって個人ごとにばらつきが出る
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
「2階建て構造」で説明される日本の公的年金制度は、1階が「国民年金」、2階が「厚生年金」となっていますが、加入対象となる人や保険料の決まり方、将来受給できる年金額などに大きな差があります。
1.3 2026年度の年金改定
公的年金は、賃金や物価の動向を考慮して年度ベースで年金額を更新する制度となっています。
2026年度の年金額は、前年度より国民年金が+1.9%、厚生年金が+2.0%の増額改定です。国民年金(老齢基礎年金)は満額で月額7万608円(1人につき)、厚生年金はモデル世帯(会社員の夫と国民年金のみの妻)で月額23万7279 円(夫婦2人の合計)となっています。
もっとも、実際に受給できる年金額は、働いていたときの年金加入履歴によって個人ごとに違いが生じます。
2. 【年金一覧表】厚生年金「60歳代~90歳以上」ごくふつうの年金水準とは?《1歳刻みの平均額》
今のシニア層が実際に受け取れる年金額はいくらくらいなのでしょうか。
厚生労働省年金局が発表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、年齢ごとの平均年金月額を一覧形式で見てみましょう。
はじめに厚生年金(国民年金部分を含む)の平均年金月額を確認します。
2.1 【60歳代(60〜69歳)】厚生年金の年金月額一覧表
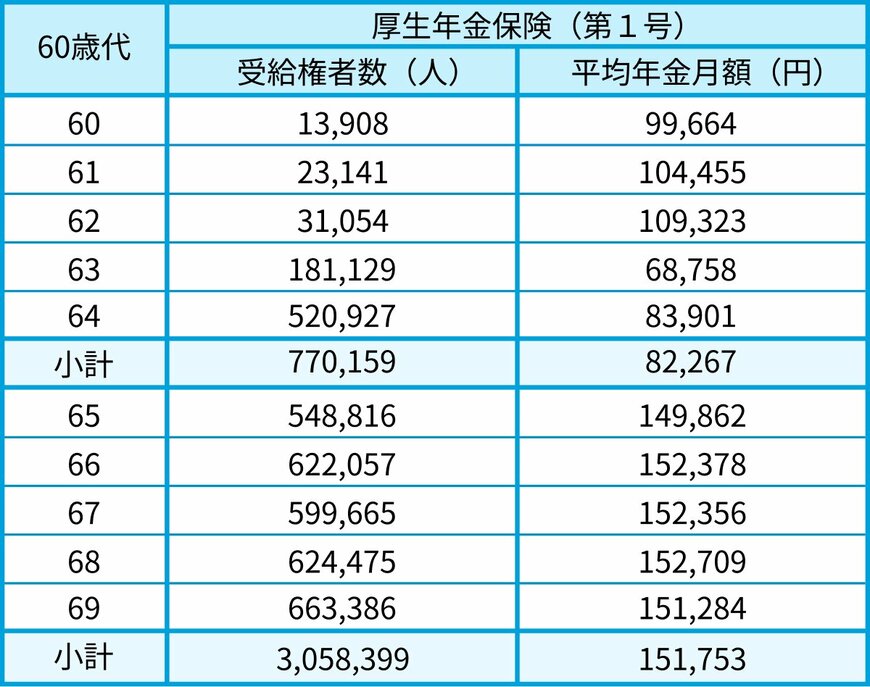
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
2.2 【70歳代(70〜79歳)】厚生年金の年金月額一覧表
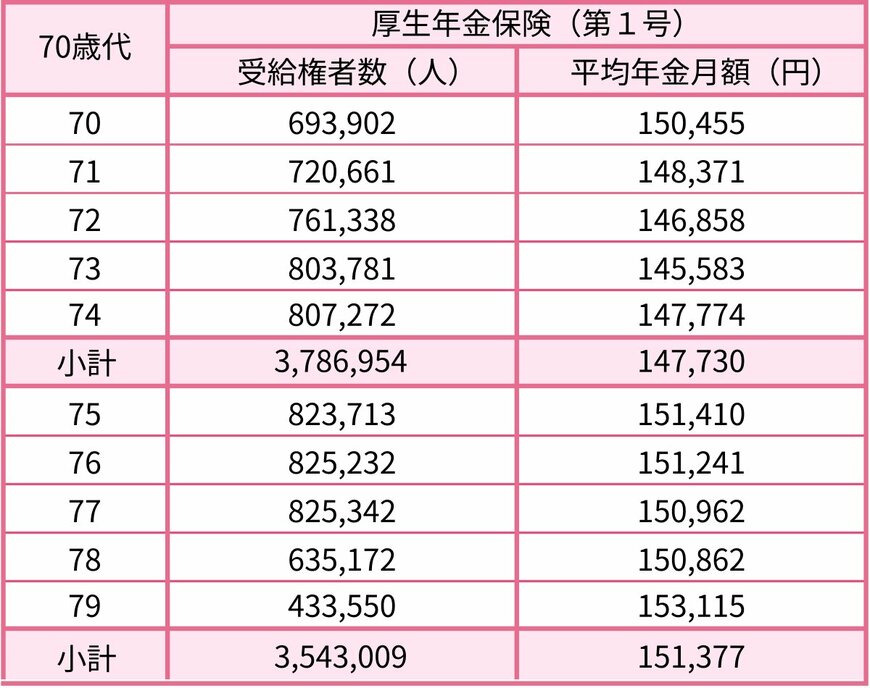
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 【80歳代(80〜89歳)】厚生年金の年金月額一覧表

- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 【90歳以上】厚生年金の年金月額一覧表
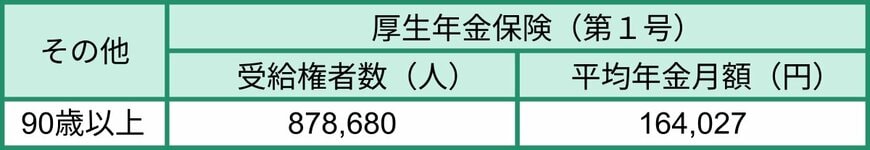
- 90歳以上:16万4027円
標準的な年金受給開始年齢は65歳となっています。65歳以降の各年齢で受け取れる厚生年金の平均年金月額は、14万円~16万円台でした。
3. 【年金一覧表】国民年金「60歳代~90歳以上」ごくふつうの年金水準とは?《1歳刻みの平均額》
続いて、国民年金(老齢基礎年金)について、各年齢で受給できる平均年金月額を見ていきます。
3.1 【60歳代(60〜69歳)】国民年金の年金月額一覧表
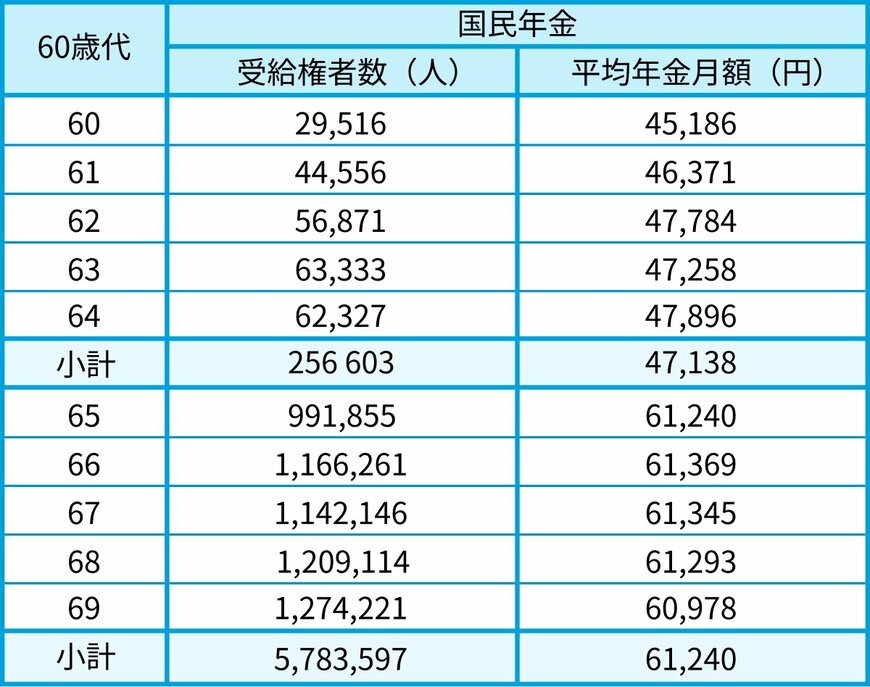
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
3.2 【70歳代(70〜79歳)】国民年金の年金月額一覧表
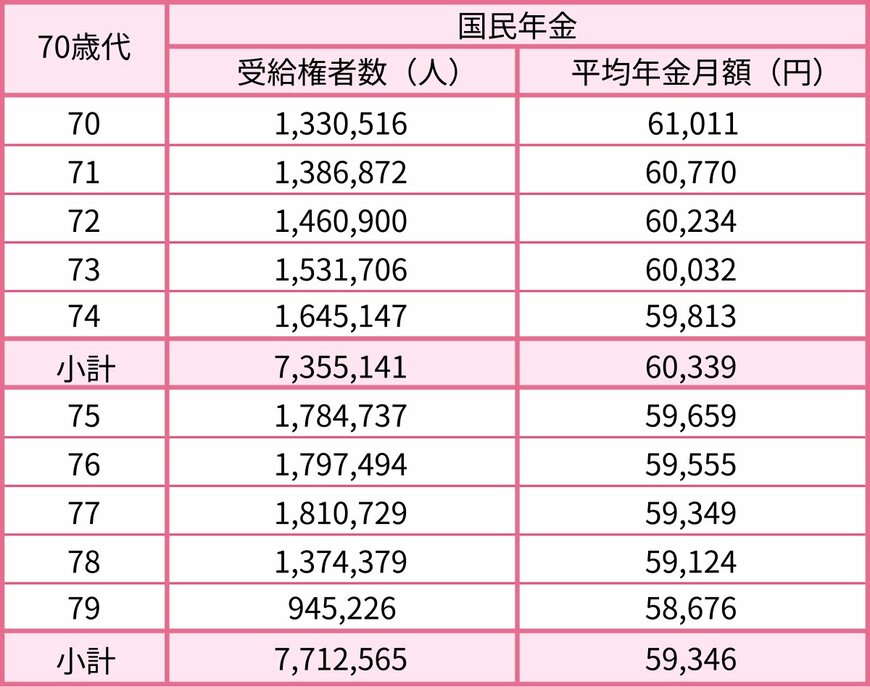
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 【80歳代(80〜89歳)】国民年金の年金月額一覧表
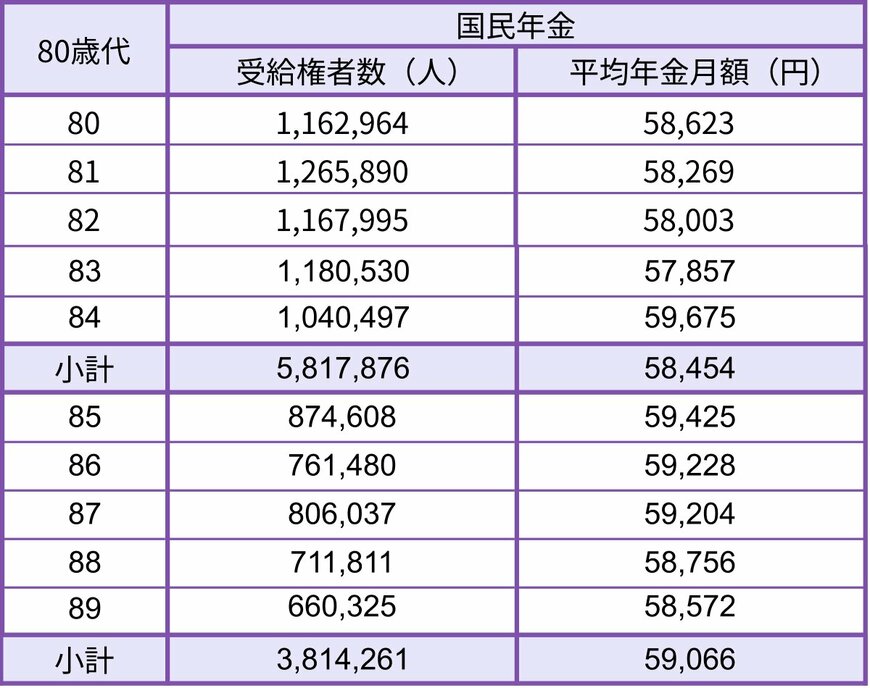
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 【90歳以上】国民年金の年金月額一覧表
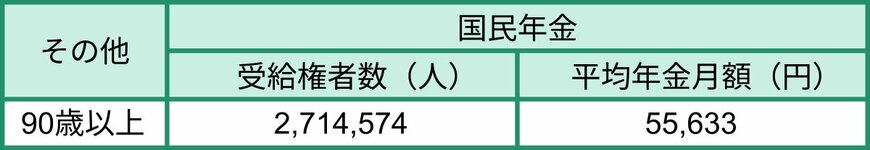
- 90歳以上:5万5633円
65歳以降の人が受給できる国民年金(老齢基礎年金)の平均年金月額は、5万円~6万円台となっています。
4. 厚生年金・国民年金「いまどきシニアの個人差・男女差」ごく平均的な年金水準とは?
60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」についても見ていきます。
4.1 「厚生年金」男女別平均年金月額・受給額分布

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金では、全体の平均年金月額は15万289円という結果でした。男女の平均を比較すると、男性16万9967円、女性11万1413円で、6万円近い開きが見られます。
4.2 「国民年金」男女別平均年金月額・受給額分布

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は全体で5万円台です。男性は6万円台、女性は5万円台と4000円ほどですが男女差が見られます。
「6万円以上~7万円未満」が最も厚い受給層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
5. 年金暮らしのシニア、確定申告が必要となるケースとは?【年金の素朴なギモン】
公的年金は「雑所得」に分類されますが、一定の条件を満たす場合には「確定申告不要制度」が適用され、確定申告をおこなう必要がなくなります。
5.1 確定申告が不要となる条件とは?
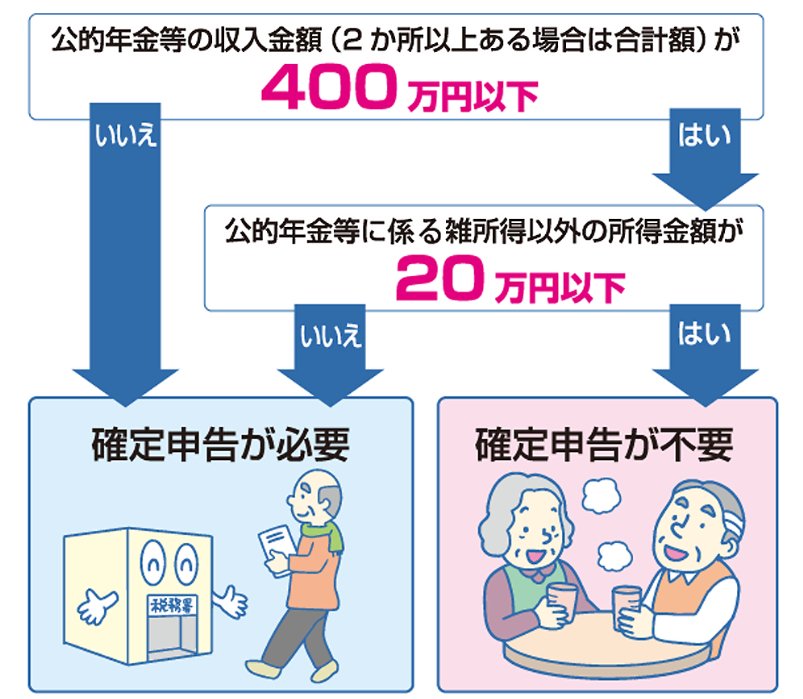
以下の両方に該当する場合、計算の結果、納税額がある場合でも所得税等の確定申告は不要です。
- 公的年金等(※1)の収入金額の合計額が400万円以下であり、かつ、その公的年金等の全部が源泉徴収の対象となる
- 公的年金等に係る雑所得以外の所得金額(※2)が20万円以下である
※1 国民年金や厚生年金、共済組合から支給を受ける老齢年金(老齢基礎年金、老齢厚生年金、老齢共済年金)、恩給(普通恩給)や過去の勤務に基づき使用者であった者から支給される年金、確定給付企業年金契約に基づいて支給を受ける年金など
※2 生命保険や共済などの契約に基づいて支給される個人年金、給与所得、生命保険の満期返戻金など
ただし、所得税の還付を受けたい場合(※3)は確定申告が必要となります。
また、所得税の確定申告が不要な場合でも、生命保険料控除や地震保険料控除など、源泉徴収票に記載されていない控除を適用したい場合、公的年金などに係る雑所得以外の所得がある場合は住民税の申告が必要となる場合があります(※4)。
不明な点はお住まいの市区町村に問い合わせましょう。
※3 公的年金から源泉徴収された所得税を、医療費控除や雑損控除などにより取り戻したい場合
※4 一度確定申告をすれば、その情報が市区町村に送られるため、改めて住民税の申告をする必要はありません
5.2 確定申告はスマホでOK!令和7年分からさらに便利に
令和7年(2025年)分の確定申告は、スマートフォンとマイナンバーカードの連携が進み、さらに簡単になります。
スマートフォンのマイナンバーカードを利用すれば、マイナンバーカードをスマホで読み取らなくても、申告書の作成・e-Tax送信が可能です。
申告書は、国税庁の「確定申告書等作成コーナー」で案内に沿って入力すると完成。自動計算機能によって計算ミスも防げます。
また、マイナポータル連携の機能を使うと、保険料控除証明書や源泉徴収票などの情報を自動取得し、確定申告書へ反映できます。書類を集めて入力する手間が省け、確定申告にかかる時間が大幅に短縮できるでしょう。
【要注意】マイナンバーカードと電子証明書の「有効期限切れ」には気をつけよう!
便利なサービスを継続して利用するために、マイナンバーカードと電子証明書の有効期限には注意が必要です。期限切れになるとe-Taxでの手続きができなくなります。
確定申告の時期は、市区町村の更新窓口が特に混み合うことが予想されます。時間に余裕をもって早めに更新手続きをおこないましょう。
6. まとめ
老後の暮らしを支える柱となる「老齢年金」は、現役時代の年金加入状況により老後の受給額に大きな個人差が出ます。
物価の上昇が続く今、いかに手元に残るお金を増やすかが家計を守るポイントになるでしょう。
年金受給中の人は確定申告不要制度を使える場合がありますが、医療費控除などでお金が戻る場合は、スマホなどのツールを使って賢く還付手続きをしておきたいところです。
働き盛り世代は、ねんきんネットやねんきん定期便で自分の年金目安を知り、税金や控除の仕組みをうまく味方につけながら、安心できる老後の計画を立てていきましょう。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 政府広報オンライン「ご存じですか?年金受給者の確定申告不要制度」
- 国税庁「令和7年分の確定申告はスマホとマイナポータル連携でもっと便利に!」
マネー編集部年金班