

人生100年時代といわれる今、70歳代はまだまだ人生の通過点。しかし、この年代の家計が実は赤字続きという現実をご存じでしょうか。
医療費や介護費の負担増も見込まれる中、「老後2000万円問題」は決して他人事ではなくなっています。
では、現代の70歳代は具体的にどのくらいの生活費がかかり、どの程度の年金を受け取っているのでしょうか。
今回は、最新の統計データをもとに、70歳代のリアルな家計事情を詳しく見ていきます。これから老後を迎える世代の方も、今のうちから備えておくべきポイントが見えてくるはずです。
1. 70歳代の家計は赤字?「1カ月の平均的な生活費」をチェック
まずは、総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、二人以上の世帯のうち70歳代・無職世帯の家計収支を見てみましょう。

1.1 【70歳〜74歳】生活費の内訳
- 消費支出:26万9015円
- 非消費支出:3万4824円
- 実収入:27万5420円
- 収支:ー2万8419円
1.2 【75歳以上】生活費の内訳
- 消費支出:24万2840円
- 非消費支出:3万558円
- 実収入:25万2506円
- 収支:ー2万892円
70歳〜74歳では月平均で約2万8000円、75歳以上でも約2万1000円の赤字が続いており、いずれの世代でも支出が収入を上回る状態となっています。
年齢を重ねるにつれて外出や消費活動が減少するため、赤字幅はやや縮小する傾向にありますが、それでも年金収入だけで家計を黒字化するのは難しいのが実情です。
今後、さらに長寿化が進むことを踏まえると、日常生活費に加えて医療費や介護費の負担が増す可能性もあります。
こうした支出を補うためには、一定の貯蓄を確保しておくことや、無理のない範囲で資産運用を取り入れる視点が、これまで以上に重要になっていくでしょう。
2. 【70歳代・二人以上世帯】平均貯蓄額はどのくらい?
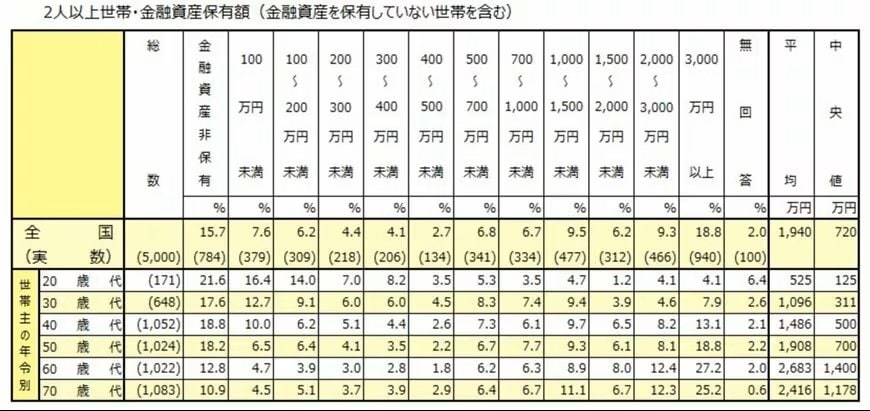
まずは、J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、70歳代の金融資産保有額(金融資産を保有していない世帯を含む)を見てみましょう。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
2.1 金融資産保有額の平均値・中央値
- 70歳代:平均値2416万円、中央値1178万円
金融資産保有額の平均値を見ると、70歳代では2416万円と、いわゆる「2000万円」を上回っており、老後も比較的安定した生活が送れそうに見えます。
しかし、中央値は1178万円にとどまっており、実際には「平均ほど資産を持っていない世帯が多数派」であることがわかります。
さらに、60歳代から70歳代にかけて中央値が減少している点からは、退職後に貯蓄を取り崩す生活へ移行している実態も読み取れます。
3. 【国民年金・厚生年金】平均でどのくらい受け取っている?
老後に取り崩せる資産が少ない場合、生活費の大部分を公的年金等の収入に頼ることになります。
では、現代のシニアはどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を見てみましょう。
3.1 【国民年金の平均月額】

- 全体 5万9310円
- 男性 6万1595円
- 女性 5万7582円
3.2 【厚生年金の平均月額】
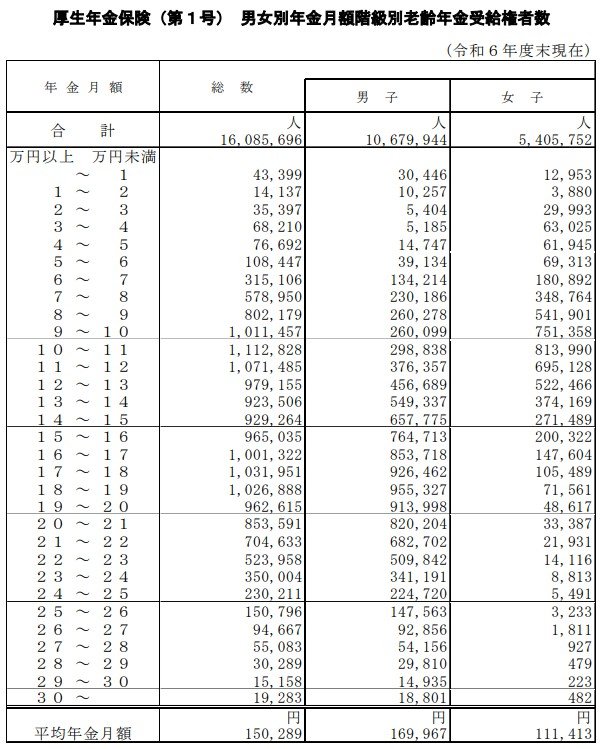
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
国民年金の平均月額は5万9310円、基礎年金部分を含む厚生年金の平均月額は15万289円となっています。
ただし、年金額は現役時代の収入や加入期間によって大きくばらつきます。
厚生年金を含めても、受給額は1万円未満から30万円以上まで幅広く分布しており、平均値だけでは実態をつかみにくいのが実情です。
4. 後期高齢者医療制度の窓口負担割合は「1割・2割・3割」
老後の家計を考えるうえで、負担感が大きくなりやすいのが医療費です。
後期高齢者医療制度では、75歳以上の被保険者(または65~74歳で一定の障害があると認定された方)の医療費の自己負担割合は、所得に応じて1割・2割・3割のいずれかが適用されます。
年金収入のみで生活している場合は、1割または2割負担に該当するケースが多いですが、他に収入がある場合は3割負担となる可能性もあります。
自身の収入状況や世帯の所得水準によって負担割合は変わるため、あらかじめ確認しておきましょう。
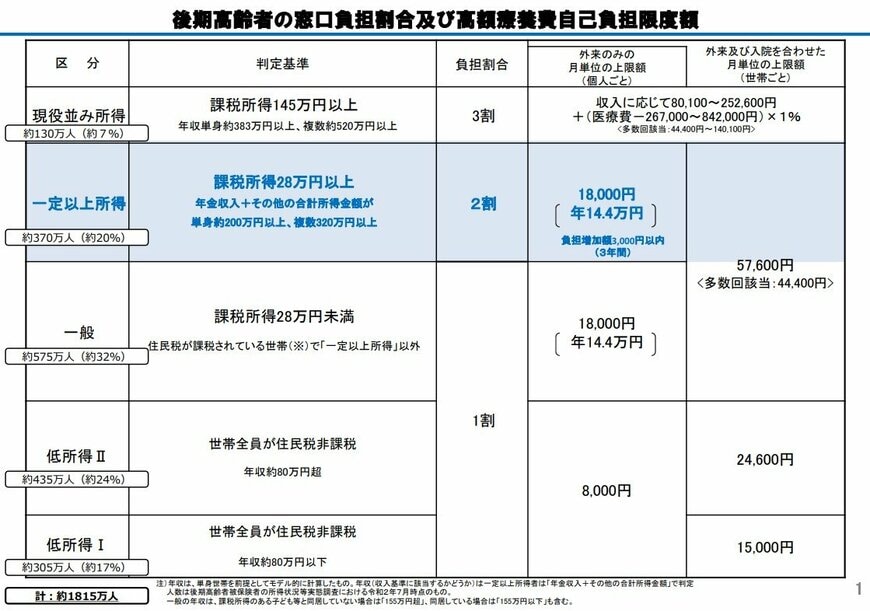
4.1 現役並み所得者:3割
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
上記に加えて、以下の収入等の要件を満す人。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
4.2 一定以上所得のある人:2割
次の①と②の両方に該当する場合
①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
- 1人の場合は200万円以上
- 2人以上の場合は合計320万円以上
4.3 一般所得者等:1割
上記の3割・2割に該当しない、以下のような世帯
- 課税所得28万円未満
- 世帯全員が住民税非課税
5. 老後に向けた資産形成は現役時代から計画的に
70歳代の家計を取り巻く現状を見てきましたが、年金収入だけでは月に2万円から3万円程度の赤字が続くことが統計から明らかになっています。
特に注目すべきは、貯蓄額の平均値と中央値の大きな乖離です。平均値は2400万円を超えていますが、中央値は約1200万円にとどまっており、多くの世帯が「平均ほど資産を持っていない」のが実情です。
また、年金額も個人差が大きく、国民年金のみの場合は月約6万円、厚生年金を含めても平均で月約15万円。
世帯構成や収入にもよりますが、この金額だけで平均25万円前後の生活費を賄うのは困難です。
さらに、後期高齢者医療制度では所得に応じて自己負担割合が1割・2割・3割と変わるため、収入状況によっては医療費の負担も大きくなります。
こうした現実を踏まえると、老後に向けた資産形成は現役時代からの計画的な準備が不可欠といえるでしょう。
貯蓄だけでなく、無理のない範囲での資産運用や、生活費の見直しなど、早めの対策が将来の安心につながります。
人生100年時代を豊かに過ごすためにも、今一度ご自身の家計と将来設計を見つめ直してみてはいかがでしょうか。


参考資料
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査 家計収支編(2024年)第3-2表」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「医療費の一部負担(自己負担)割合について」
加藤 聖人


