

再来月4月から「子ども・子育て支援金」制度がスタートします。「支援金」という名称ですが、何かお金がもらえる制度だと思われる方もいるかもしれません。実は、少子化対策のために私たちが「支払う」お金のことです。
今回は、こども家庭庁などの最新データをもとに、2026年4月から私たちの手取りがどう変わるのか、年収別の負担額を詳しく解説します。
1. 【子ども・子育て支援金】給料から「天引きされる」のはいつから?
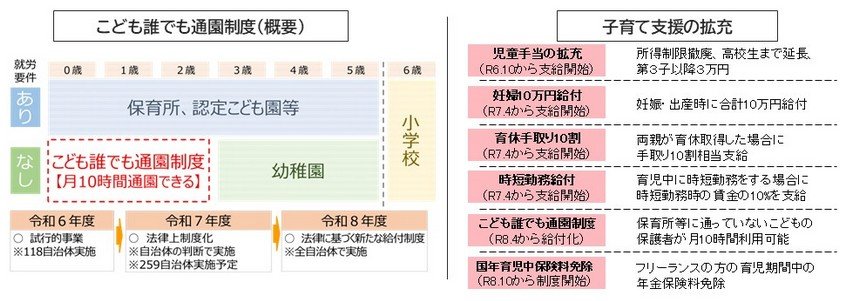
主に子育て支援の拡充に使われるこの支援金は、現在支払っている健康保険料などの医療保険料に上乗せする形で徴収されます。制度の開始は4月ですが、多くの企業では社会保険料を翌月に徴収する仕組み(4月分を5月給与で控除)を採用しているため、会社員の場合は「5月支給の給与」から反映されるケースが一般的です。
なお、自営業などで国民健康保険に加入している方は、自治体から送付される納付通知書(例年6月ごろ)によって金額を確認することになります。
2. 【子ども・子育て支援金】ほんとうに「実質負担ゼロ」になる?歳出改革の徹底とは...
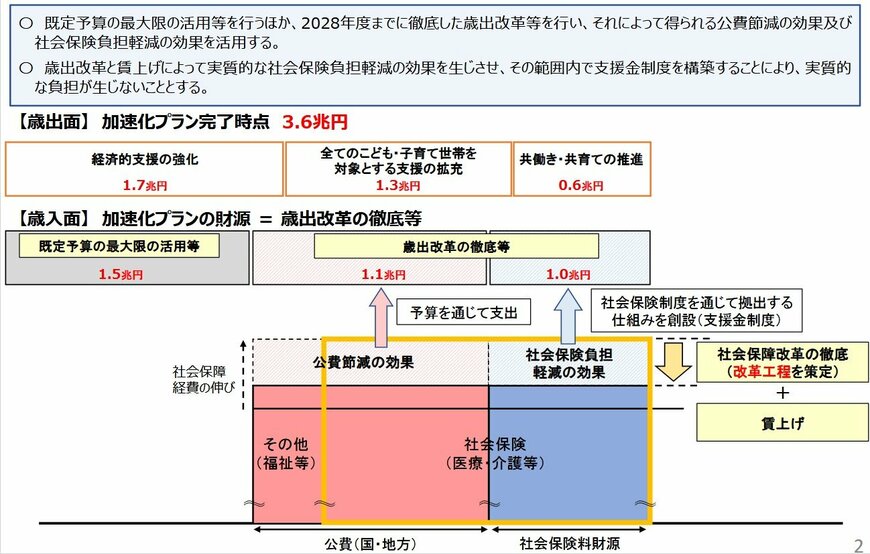
政府は、こども・子育て政策を強化する「加速化プラン」の財源として、新たな支援金制度を導入しますが、これによる「実質的な追加負担は生じない」と説明しています。
この背景には、2028年度までに医療や介護分野での歳出改革を徹底し、本来であれば増えるはずだった社会保険料の伸びを抑制することで、その軽減効果の範囲内に支援金を収めるという理屈があります。
しかし、私たちの給与明細には「支援金」の項目が新たに加わり、直接天引きされるため、家計への影響を懸念する声も少なくありません。「他の保険料の伸びが抑えられた」という効果は目に見えにくいため、心理的には負担が増したと感じられる可能性があります。
2.1 2025年度の歳入・歳出から見る日本の財政状況
現在の日本の財政状況を見ると、これ以上の歳出削減が簡単ではないことが分かります。2025年度の一般会計当初予算は約115兆円ですが、そのうち約68%は税収などで賄われている一方、約25%にあたる28兆6471億円は国の借金である「国債」に依存しています。
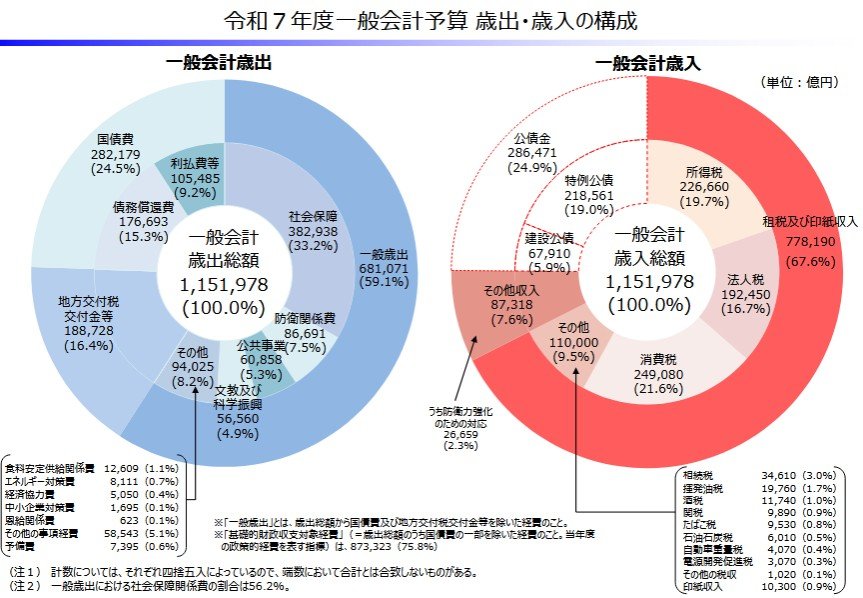
また、支出の内訳を見ると、年金・医療・介護などの社会保障関係費が約38兆円と、全体の約3分の1を占める最大の項目となっています。このように社会保障費の割合が大きいことから、大幅な歳出削減は現実的に難しい状況です。
そのため、今後の歳出改革は単なる無駄の削減だけでなく、比較的余裕のある人の負担を増やし、生活が厳しい人の負担を抑えるといった「所得の再分配」の意味合いが強まっていく可能性も考えられます。
3. 【子ども・子育て支援金】年金年収175万円の高齢者「負担額はいくら?」
もっとも気になる負担額について、政府の試算データをもとに紹介します。収入や加入する保険によって異なります。
3.1 会社員・公務員など(被用者保険)
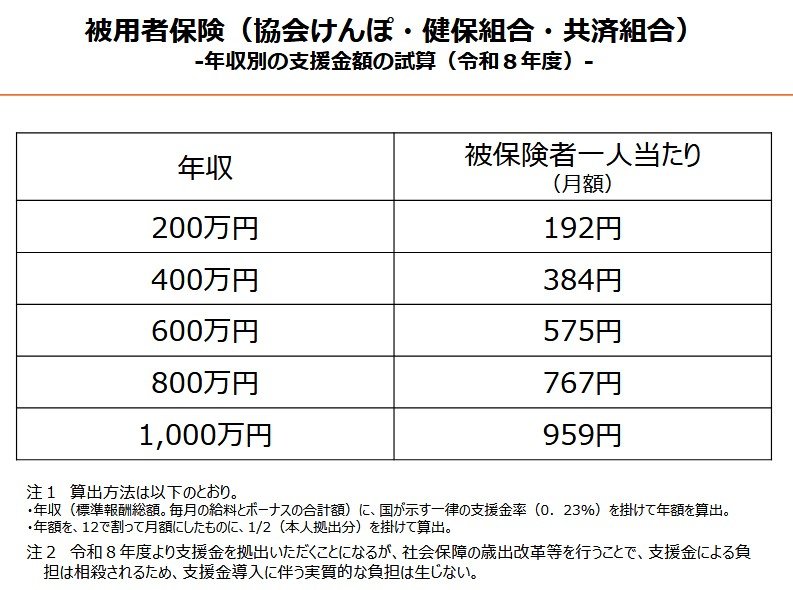
給与と賞与を合わせた年収に対し、支援金率(0.23%)を掛け、それを会社と折半した金額が自己負担となります。以下は会社と折半した後の「実際に給与から引かれる月額(自己負担額)」の目安です。
- 年収400万円:月額384円
- 年収600万円:月額575円
- 年収800万円:月額767円
3.2 自営業・フリーランス(国民健康保険)
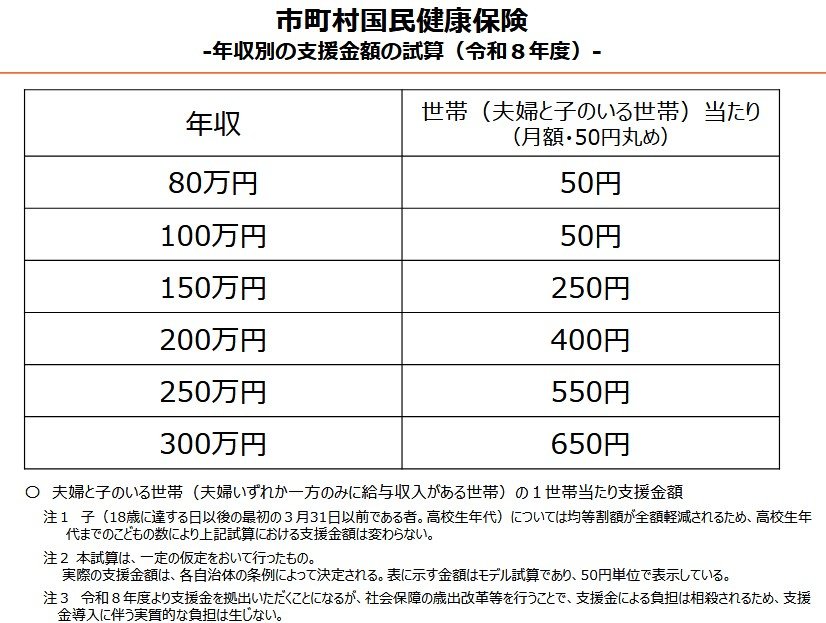
世帯主の所得等に応じて決まります。夫婦と子(高校生以下)の世帯での主なモデル試算は以下の通りです。
- 年収200万円:月額400円
- 年収250万円:月額550円
- 年収300万円:月額650円
3.3 後期高齢者医療制度(75歳以上など)
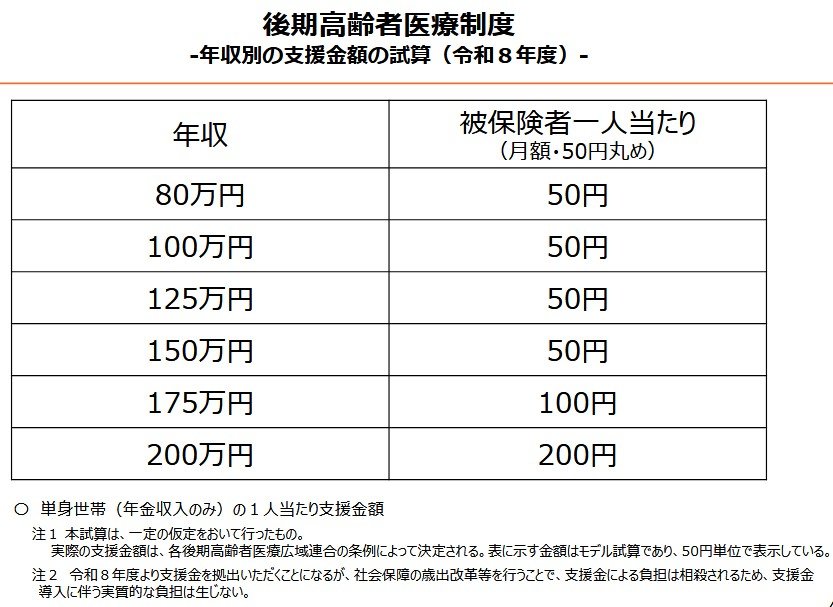
年金収入のみの単身世帯の主なモデル試算をみていきましょう。
- 年収80万〜150万円:月額50円
- 年収175万円:月額100円
- 年収200万円:月額200円
※実際の金額は自治体や広域連合の条例により決定されます。
4. まとめにかえて
今回は、2026年度から始まる「子ども・子育て支援金」の調査結果をもとに、家計への影響を解説しました。
「少子化対策のためなら…」と思いつつも、いざ給与明細に「支援金」の文字が並べば、手取りの減少に少し寂しい気持ちになる方もいるかもしれません。政府は歳出改革によって「実質的な追加負担はない」としていますが、天引きという形で見える化される以上、私たち現役世代にとっては無視できない支出です。
まずはご自身の年収から、月々いくらの負担になるのかを把握しておくことが大切。「知らないうちに引かれていた」ではなく、「納得して備える」姿勢が、これからの不透明な時代を生き抜く家計防衛術の第一歩になります。


参考資料
- 財務省「令和7年度一般会計予算 歳出・歳入の構成」
- こども家庭庁「子ども・子育て支援金制度について」
- こども家庭庁「子ども・子育て支援金制度のQ&A」
- こども家庭庁「医療保険制度ごとの年収別試算はこちら」
村岸 理美


