

老後の家計を考える際、「年金はいくらもらえるか」に注目する人は多いものの、その年金から何が差し引かれるのかまで意識している人は少なくありません。
2026年度からは「子ども・子育て支援金」の徴収もはじまり、高齢者世代にとって社会保険料の負担構造はこれまで以上に複雑になっていく見通しです。
老後の生活設計を考えるうえでは、年金額そのものだけでなく、社会保険料を差し引いた後の実質的な家計負担を把握しておくことが大切です。
この記事では、老後も続く社会保険料の仕組みについて、国民健康保険料・介護保険料・子ども・子育て支援金の3つを中心に解説していきます。
1. 老後も終わらない「社会保険料」の負担
定年を迎えると、住宅ローンや教育費といった大きな支出が一段落し、「老後は出費が減る」と考える人も少なくありません。
しかし実際には「国民健康保険料」や「介護保険料」といった社会保険料の負担は、老後も継続します。
現役時代は、健康保険料や介護保険料の「一部を会社が負担」していましたが、退職後はその仕組みが変わります。
国民健康保険に加入する場合、保険料は「全額自己負担」となり、年金生活に入ってからも毎年の負担が生じます。
さらに65歳以降は、介護保険の第1号被保険者として、介護保険料が本格的に課される点にも注意が必要です。
これらの保険料は、年金の支給時に天引きされるケースが多く、「年金額=そのまま使える金額」ではなくなります。
老後の家計を考えるうえで見落とされがちなのが、社会保険料は年金額や所得に応じて変動するという点です。
年金収入が一定額を超えると負担が増え、自治体や世帯構成によっても差が生じます。
そのため、「年金があるから大丈夫」と単純に判断するのは危険といえるでしょう。
老後生活を安定させるためには、年金の受給額だけでなく、そこから差し引かれる社会保険料を含めた「実質的な手取り」を把握することが大切です。
次章では、まず国民健康保険料について、老後にどのような負担が生じるのかを具体的に見ていきます。
2. 国民健康保険料の決まり方
国民健康保険料は、全国一律ではありません。
市区町村がそれぞれ定めており、主に次の3つを組み合わせて算出されます。
- 所得に応じて決まる「所得割」
- 加入者1人あたりにかかる「均等割」
- 世帯ごとにかかる「平等割」
老後に注意したいのは、「年金収入」も保険料計算の対象になる点です。
公的年金等控除後の所得が一定額を超えると、所得割が発生し、保険料負担が増えます。
さらに、均等割や平等割は所得が少なくても一定額がかかるため、「収入が減ったのに、思ったほど保険料が下がらない」と感じる原因にもなります。
国民健康保険料は、年金額や自治体によって差が大きいため、老後の生活設計では事前に目安を把握しておくことが重要です。
一例として、東京都新宿区における概算の保険料を見てみましょう。

- 年金収入0~150万円:月額5342円
- 年金収入175万円:月額7248円
- 年金収入200万円:月額9415円
- 年金収入225万円:月額11582円
- 年金収入250万円:月額13748円
- 年金収入275万円:月額15915円
- 年金収入300万円:月額18082円
3. 65歳から本格化する介護保険料
65歳以降の介護保険料は、全国一律ではありません。
住んでいる市区町村が独自に設定しているため、地域によって年間保険料に大きな差が生じます。
自治体ごとに保険料が異なる背景には、以下のような要因が影響しています。
3.1 ●保険料が「高くなりやすい」自治体の特徴
- 高齢化率が高い
- 介護サービスの利用者が多い
- 都市部で人件費や施設運営費が高い
- 財政負担が重く、保険料への依存度が大きい
3.2 ●保険料が「低く抑えられやすい」自治体の特徴
- 若い世代が多く、支え手が多い
- 介護サービスの需要が比較的少ない
- 地域包括ケアが充実しており、重度化予防が進んでいる
- 財政が安定している
同じ都道府県内でも市区町村によって年間数万円の差が生じることもあるため、転居を検討する場合は介護保険料の比較も有効です。
厚生労働省の資料から、実際に保険料が高い自治体と低い自治体を見てみましょう。

3.3 介護保険料が高い自治体例
- 大阪府大阪市:9249円
- 大阪府守口市:8970円
- 大阪府門真市:8749円
- 岩手県西和賀町:8100円
- 青森県七戸町:7900円
3.4 介護保険料が低い自治体例
- 東京都小笠原村:3374円
- 北海道音威子府村:3600円
- 群馬県草津町:3600円
- 宮城県大河原町:4000円
- 北海道根室市:4300円
4. 高齢者も「子ども・子育て支援金」の徴収対象に
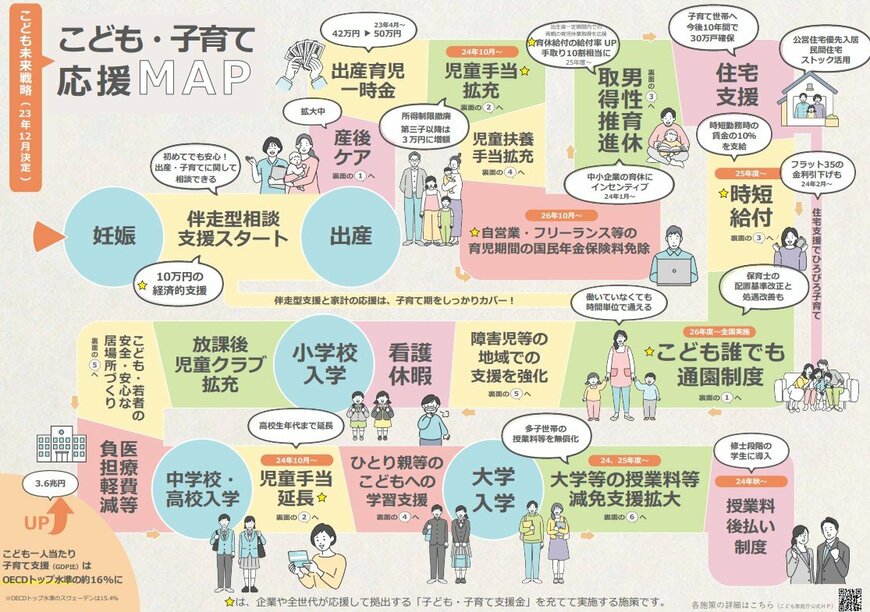
「子ども・子育て支援金制度」は、2026年4月から導入される新たな財源制度で、子育て支援を社会全体で支えるという考え方のもと設計されています。
この制度では、医療保険制度を通じてすべての加入者から一定額の「支援金」を徴収し、それを少子化対策の財源として活用します。
具体的には、以下のような方々が徴収対象となります。
- 会社員や公務員などの被用者保険加入者(協会けんぽ・組合健保・共済組合など)
- 自営業者やフリーランスなどの国民健康保険加入者
- 75歳以上の高齢者で、後期高齢者医療制度に加入している方
4.1 1人あたりの負担額の目安はいくら?
子ども・子育て支援金は、2026年度(令和8年度)から段階的に導入され、2028年度には年間約1兆円の徴収が見込まれています。
加入者一人当たりの月額負担は、概ね200円〜600円程度となる見込みで、加入している健康保険制度や導入年度によって異なります。

なお、後期高齢者については、1人あたり月額200~350円程度が目安とされています。
5. まとめ
老後に入ると大きな支出が減る一方で、社会保険料の負担は形を変えて続きます。
さらに2026年度からは、子育て支援を目的とした新たな支援金が医療保険を通じて徴収され、高齢者も例外ではありません。
老後の家計を見通すためには、「年金額=使えるお金」と考えるのではなく、社会保険料を差し引いた後の手取りを前提に、生活費や貯蓄の取り崩しを考える必要があります。
制度の仕組みを早めに理解し、自分の年金収入や居住地に応じた負担を把握しておきましょう。


参考資料
- 新宿区「令和7年度 国民健康保険料 概算早見表(給与/年金のみの場合)」
- 厚生労働省「第9期計画期間における介護保険の第1号保険料について」
- こども家庭庁「子ども・子育て支援金制度の概要について」
- こども家庭庁「子ども・子育て支援金制度のQ&A」
- こども家庭庁「こども・子育て応援MAP」
加藤 聖人


