

お正月や長い休みには、実家に帰省し、祖父母や孫に会うという人も多いのではないでしょうか。
また、あと数カ月で新しい年度を迎えるタイミングでもあります。
まだ子供が幼く、これから多くの教育費がかかる予定という親御さまの中には、子供の祖父母にあたる自分の親に、教育費について相談をした方もいるかと思います。
そこで本記事では、一般社団法人全国銀行協会の読み物「教えて!くらしと銀行」に寄せられた質問と回答を紹介しつつ、子の教育資金を祖父母から援助してもらう場合に注意すべき点について紹介します。
※投稿の画像は【写真】をご参照ください。
1. 【教育費】教育資金の贈与と非課税の基本について解説
1/2
maroke/shutterstock.com
今回ご紹介するのは「教えて!くらしと銀行」に寄せられたのは以下のような質問でした。
質問「子の教育資金を祖父母から援助してもらう場合、注意すべき点はありますか?」
「息子が2人います。できれば高校までは公立を希望していたのですが、長男は高校から、次男は中学から私立に通うことになり、貯蓄が大きく減ってしまいました。大学資金が不安で、私の両親に援助してもらうことも考えているのですが、その場合、税金面で注意すべき点はありますか?(女性/45歳)」
祖父母からの援助は「贈与」にあたるため、原則として贈与税の対象となります。
ただし「教育資金」については複数の非課税制度が用意されています。
そのため、制度を正しく理解して活用することが重要です。
一般社団法人全国銀行協会のサイトでは、ファイナンシャル・プランナーからのアドバイスとして、以下のような内容が紹介されています。
1.1 「暦年贈与」と「都度贈与」を活用する
まずは、利用できる2つの方法があります。
暦年贈与:1年間(1月~12月)に110万円までの贈与であれば、使い道を問わず非課税です。申告も不要で、最も一般的な方法です。
都度贈与:入学金や授業料など、必要な時に必要な金額をその都度支払ってもらう方法です。教育費や生活費として通常必要と認められる範囲内であれば、金額に上限なく非課税となります。
贈与額や贈与日、といった証拠を残すため、領収書を保管し、手渡しではなく銀行振込を利用するのがよいでしょう。
2. 【教育費】教育資金一括贈与の非課税制度「1500万円まで贈与税ゼロ」ただし3月末まで!
教育資金の準備を進めるにあたり、知っておきたいのが、教育資金の一括贈与に関する贈与税の非課税制度です。
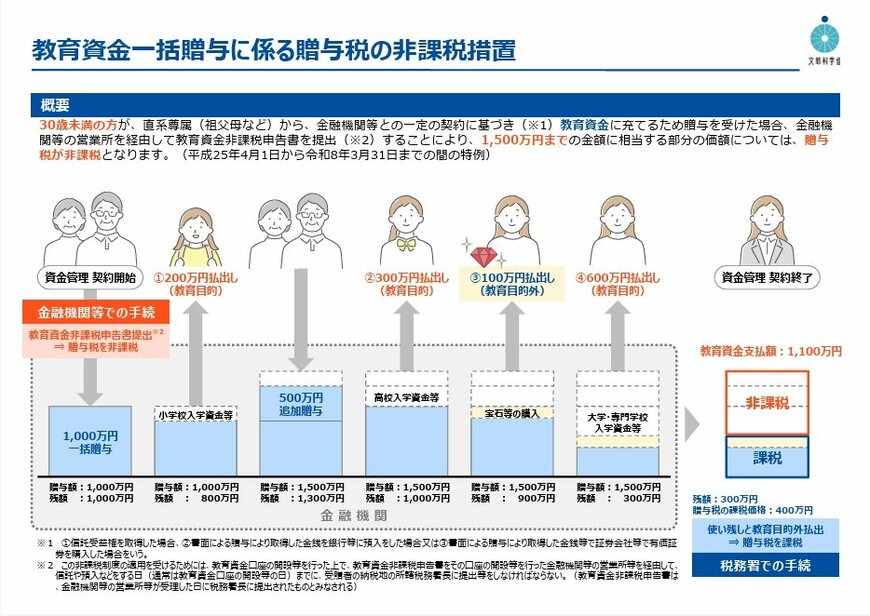
30歳未満の受贈者(孫など)が直系尊属(祖父母など)から教育資金の贈与を受けた場合、受贈者1人あたり最大1500万円までが非課税となります。
この教育資金の一括贈与の非課税制度が対象とする費用は、授業料や入学料だけではありません。
教育資金として認められる費用の範囲は広く、教科書などの学用品費、寮費、通学定期券代なども含まれます 。
さらに500万円までは進学塾、水泳、英語、ピアノといった習い事にも適用されます。
適用となる受贈者は0〜29歳。ただし、23歳以上は習い事代が非課税の対象外となります。同様に、受贈者側の所得が1000万円超の場合も対象外となります。
この措置が暦年贈与や都度贈与と大きく異なるのは、事前に一括して贈与を受けることができるということです。
銀行や信託銀行などと一定の契約(教育資金口座に係る契約)を締結して専用口座を開設し、受贈者が領収書等を提出することで教育資金をそこから引き出します。
しかし、下記のような注意点もあります。
2.1 「教育資金の一括贈与に係る贈与税非課税措置」は2026年3月31日をもって終了
最も大きな注意点としては、制度の適用は2026年3月末までという点です。
また、本非課税措置が適用となる受贈者は0〜29歳ですが、23歳以上は習い事代が非課税の対象外となります。
同様に、受贈者側の所得が1000万円超の場合も対象外となりますのでご注意ください。
いかがでしたでしょうか。
ご紹介した暦年贈与、都度贈与、教育資金の一括贈与に係る贈与税非課税措置は、それぞれが併用可能です。
贈与の時期や金額、利用しやすさなどを考慮しつつ、上手に組み合わせて活用できるとよいですね。


参考資料
LIMO編集部


