
新年度が始まり、生活設計を見直す方も多い季節となりました。
特に60歳代を迎え、セカンドライフを目前に控えている方々にとって、老後の生活の柱となる年金は大きな関心事ではないでしょうか。
ご自身の年金がいくらになるのか、また同世代の人々がどのくらい受け取っているのか、気になる方も多いことでしょう。
この記事では、60歳代から90歳以上の方々の平均年金受給額を、厚生年金と国民年金に分けて詳しく見ていきます。
さらに、男女別の受給額の違いや、高齢者世帯全体の所得状況についてもデータを基に解説します。
ご自身の状況と照らし合わせながら、今後のライフプランを考えるきっかけにしていただければ幸いです。
1. 日本の公的年金の基本的な仕組みとは
はじめに、日本の公的年金の構造についてご説明します。
公的年金制度は、基礎部分である「国民年金」と、その上乗せ部分である「厚生年金」で構成される、2階建ての構造になっています。下の図で大まかな構成を把握すると、理解しやすくなるでしょう。

1階部分の国民年金には、原則として日本国内に住む20歳以上60歳未満のすべての人が加入義務を負います。なお、国民年金保険料(※1)は、所得にかかわらず全員一律の金額です。
2階部分にあたる厚生年金は、会社員や公務員など、企業や官公庁に勤務する人々が加入対象です。こちらは毎月の給与や賞与の額に応じて年金保険料(※2)を納めるため、将来の受給額に個人差が生まれる点が特徴です。
では、将来受け取れる「年金額」は、具体的にどのようにして決まるのでしょうか。
まず国民年金(老齢基礎年金)は、保険料を全期間(480ヶ月)納付することで、65歳から満額(※3)を受け取れます。保険料の未納期間などがある場合は、その月数に応じて満額から減額される仕組みです。
一方、厚生年金(老齢厚生年金)の受給額は、「年金加入期間の月数」と「納めた保険料の総額」によって決まります。基本的には、加入期間が長く、現役時代の収入が高かった人ほど、多くの年金を受け取れることになります。
※1 国民年金保険料:2026年度は月額1万7920円
※2 保険料額は標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算されます。
※3 国民年金の満額:2026年度は月額7万608円
2. 【年齢別】厚生年金の平均受給月額一覧(60歳~90歳以上)
厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」のデータを基に、年齢ごとの「平均年金月額」を一覧でご紹介します。
最初に、厚生年金(国民年金部分を含む)の平均受給月額から見ていきましょう。年齢によってどのような違いが見られるでしょうか。
2.1 60歳代(60~69歳)の厚生年金・平均月額
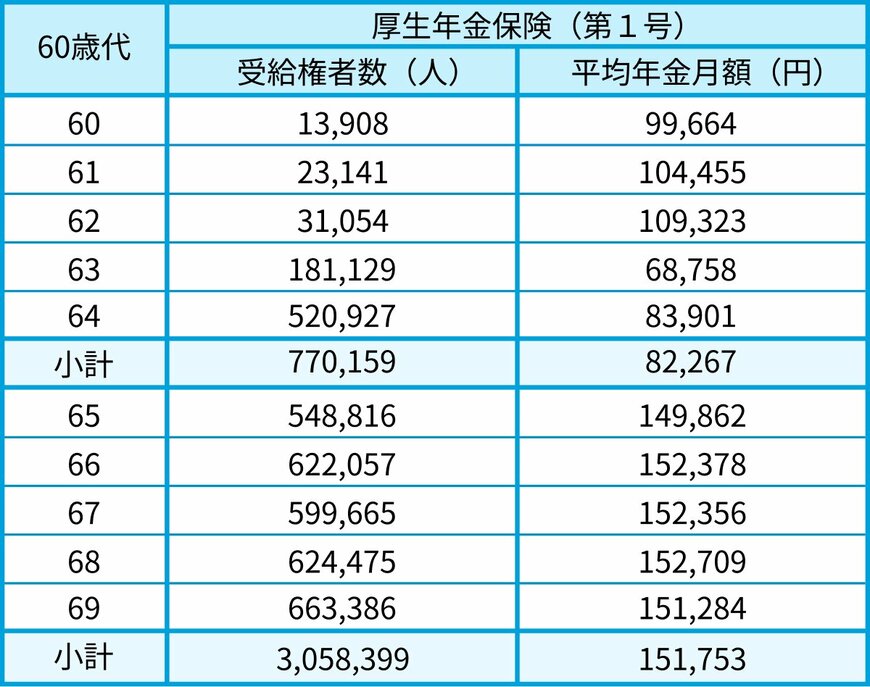
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受給している方には、特別支給の老齢厚生年金における定額部分の支給開始年齢引上げに伴い、報酬比例部分のみを受給している方も含まれます。
2.2 70歳代(70~79歳)の厚生年金・平均月額
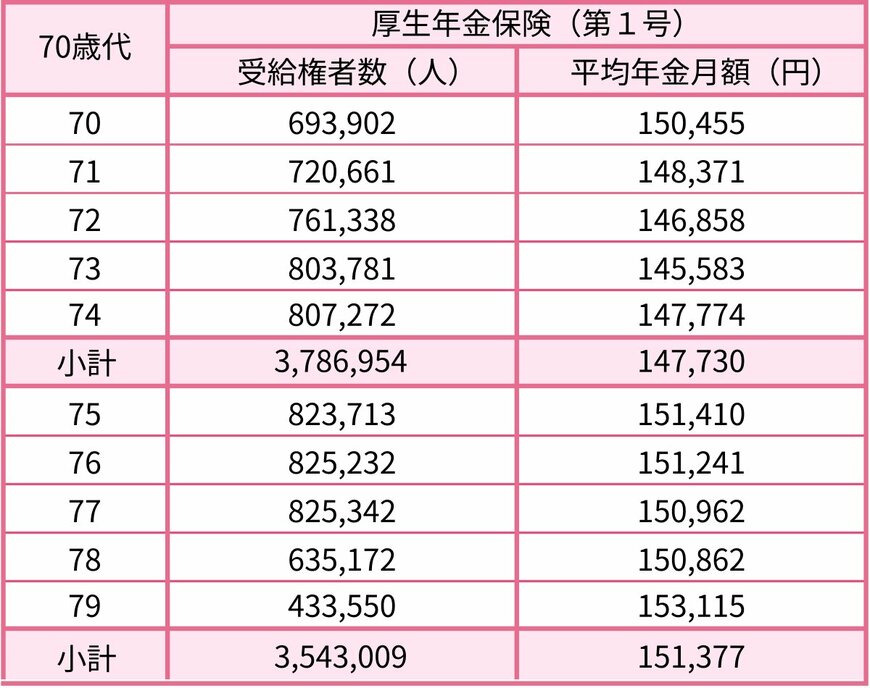
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80~89歳)の厚生年金・平均月額
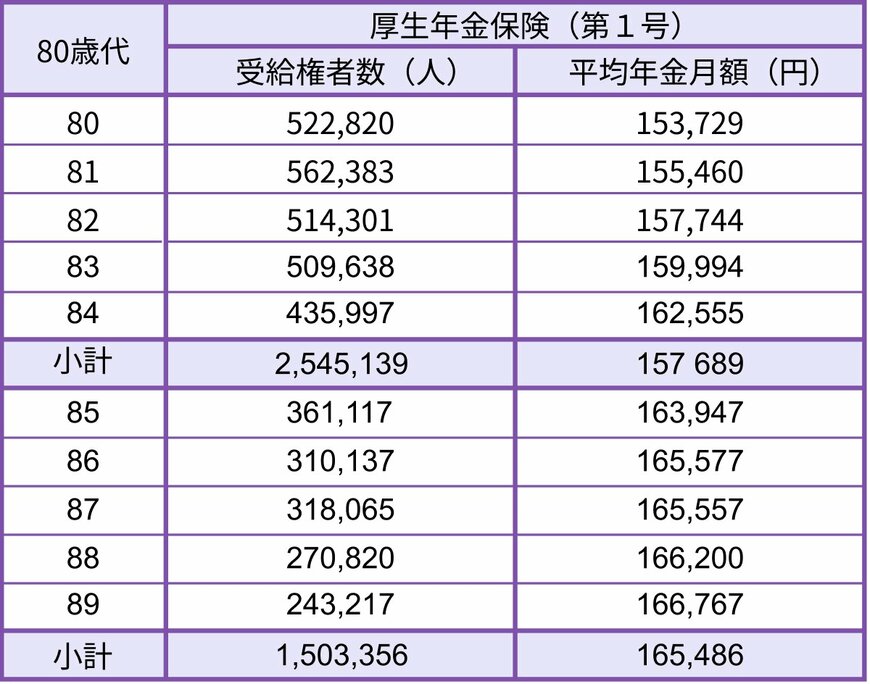
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額
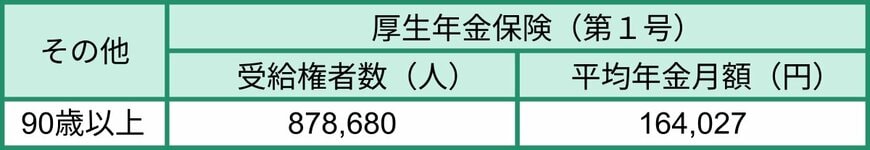
- 90歳以上:16万4027円
本来の年金受給開始年齢である65歳以降に着目すると、各年齢で受け取れる厚生年金の平均月額は、おおむね14万円から16万円台で推移していることが確認できました。
また、年齢が上がるにつれて、平均額が緩やかに上昇していく傾向も見られます。
3. 【年齢別】国民年金の平均受給月額一覧(60歳~90歳以上)
この章では、国民年金(老齢基礎年金)について、年齢ごとの平均受給月額を見ていきます。こちらでは年齢による違いはあるのでしょうか。
3.1 60歳代(60~69歳)の国民年金・平均月額
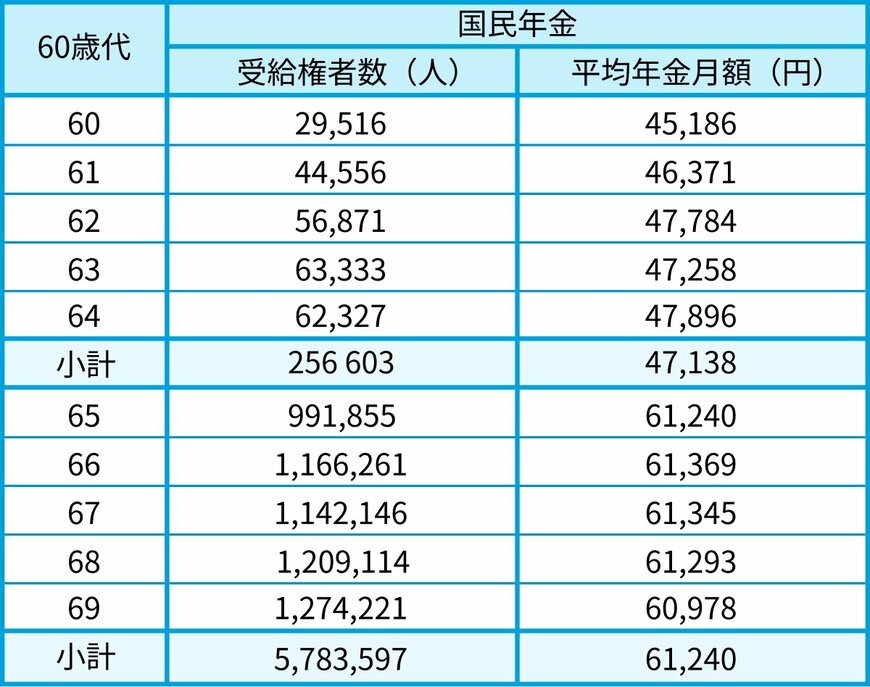
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満で国民年金(老齢基礎年金)を受給している方は、繰上げ受給を選択した方です。
3.2 70歳代(70~79歳)の国民年金・平均月額
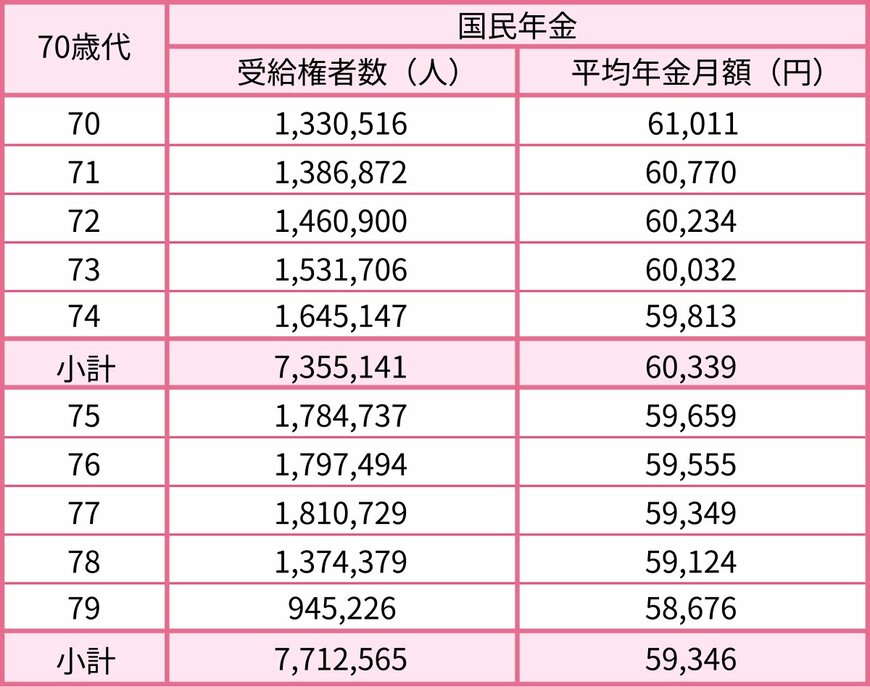
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80~89歳)の国民年金・平均月額
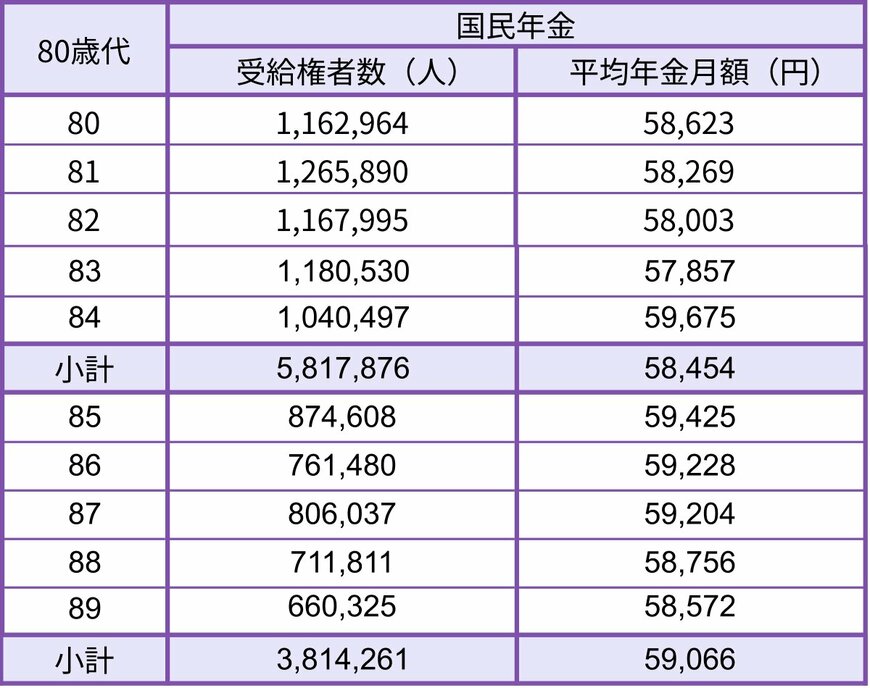
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額
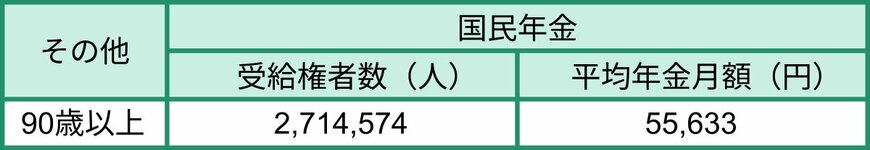
- 90歳以上:5万5633円
原則的な年金受給開始年齢である65歳以降では、国民年金(老齢基礎年金)の平均月額は5万円から6万円台で推移していることがわかりました。
4. 受給額の個人差はどれくらい?厚生年金と国民年金の実態
公的年金は、老後の暮らしを支える重要な収入源です。そのため、できるだけ多く受け取りたいと考えるのは自然なことでしょう。実際にどれくらいの金額が支給されるのか、気になる方も多いはずです。
ただし、年金の受給額は現役時代の加入状況によって決まるため、個人差が非常に大きい点には注意が必要です。
この点を踏まえつつ、実際にどの程度の個人差があるのかをデータで確認してみましょう。
4.1 厚生年金の男女差と受給額の分布

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
4.2 厚生年金の受給額分布(1万円ごと)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女別に見ると、男性の平均が16万9967円、女性が11万1413円と、月額で約6万円の差が生じています。
また、上のグラフが示す受給額の分布からも、「月額1万円未満から30万円以上」まで非常に幅広く分布していることがわかり、個々の状況を確認することの重要性がうかがえます。
4.3 国民年金の男女差と受給額の分布

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 国民年金の受給額分布(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は、全体・男性・女性いずれも5万円台後半となっています。上のグラフが示すように、受給額は「月額1万円未満から7万円以上」の範囲で分布していることがわかります。
国民年金は満額が定められているため、厚生年金ほど受給額に大きなばらつきは生じません。
最も人数の多いボリュームゾーンは「6万円以上~7万円未満」であり、多くの人が満額に近い金額を受け取れていることも読み取れます。
5. 高齢者世帯の平均所得と収入の内訳
次に、高齢者世帯の「1世帯あたりの平均所得金額」を確認しましょう。ここでは、厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」を参考にします。
この資料において、高齢者世帯とは「65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯」と定義されています。
5.1 高齢者世帯における平均所得の実態
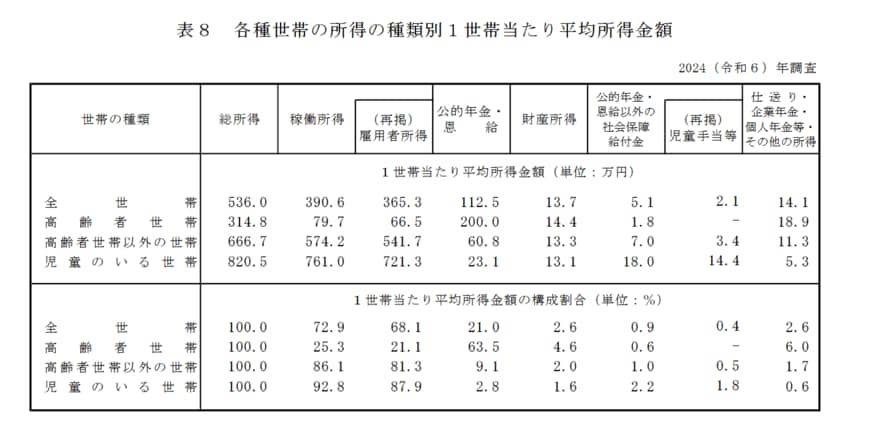
厚生労働省『2024(令和6)年 国民生活基礎調査の概況』によると、高齢者世帯の平均総所得は314万8000円です。総所得に占める各所得の金額や割合も見ていきましょう。
5.2 高齢者世帯の所得構成
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
月額に換算すると約26万円の所得のうち、3分の2にあたる約16万6000円が「公的年金」で占められています。次いで、約5万5000円の「雇用者所得」が大きな割合を占めています。
このデータから、高齢者世帯の家計が公的年金を基盤としつつ、主に就労による収入で補われている実態がうかがえます。
※雇用者所得:世帯員が勤務先から受け取った給料・賃金・賞与の合計金額で、税金や社会保険料が引かれる前の額を指します。
6. 国民年金の受給額を増やす「付加年金」とは
働き方が多様化する現代では、厚生年金に加入しないフリーランスや自営業として働く人々も増えています。
しかし、国民年金のみの加入となる場合、老後に受け取る年金額は少なくなる傾向があります。
国民年金の受給額を増やす方法の一つとして、今回は「付加保険料の納付」について解説します。
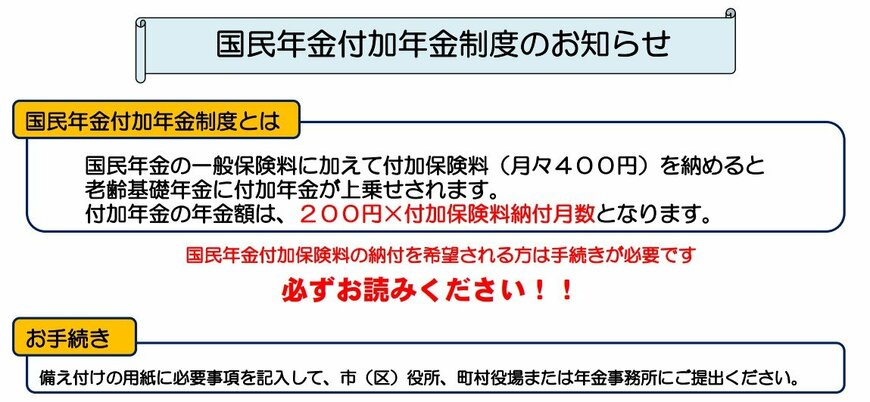
付加年金とは、定額の国民年金保険料(2026年度は1万7920円)に「付加保険料(月額400円)」を上乗せして納めることで、将来の年金額を増やせる制度です。
6.1 付加保険料を納付できる対象者
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
6.2 付加保険料を納付できない対象者
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金に加入している人
個人型確定拠出年金(iDeCo)と付加年金は、同時に加入することが可能です。ただし、iDeCoの掛金額によっては併用できないケースもあるため、注意が必要です。
6.3 【シミュレーション】40年間、付加保険料を納付した場合
仮に20歳から60歳までの40年間、付加保険料を納め続けた場合を考えてみましょう。
65歳以降に受け取れる年間の「付加年金額」は、「200円 × 付加保険料納付月数」で計算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480ヶ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480ヶ月)
40年間で納付した付加保険料の合計は19万2000円です。一方で、毎年9万6000円が年金に上乗せして支給されるため、受給開始から2年間で元が取れる計算になります。
7. まとめ
今回は、年齢別の年金受給額の平均や、高齢者世帯の所得状況について、公的なデータを基に詳しく見てきました。
厚生年金と国民年金では受給額に差があり、特に厚生年金は現役時代の働き方によって個人差が大きくなることがお分かりいただけたかと思います。
大切なのは、これらの平均額をご自身の年金見込額と比較し、今後の生活設計に具体的に役立てることです。
「ねんきん定期便」や、いつでも最新の情報を確認できる「ねんきんネット」などを活用して、一度ご自身の加入記録や見込額を確かめてみてはいかがでしょうか。
また、国民年金のみに加入している方は、今回ご紹介した付加年金やiDeCo(個人型確定拠出年金)などを活用して、将来の受給額を増やす準備を検討するのも一つの方法です。
ご自身の状況に合った方法で、豊かなセカンドライフに向けた準備を着実に進めていきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 日本年金機構「国民年金付加年金制度のお知らせ」
マネー編集部年金班