

春は、働き方や家計を見直すきっかけが増える季節です。新年度を前に、年金額の改定や「106万円の壁」をめぐる制度見直しに関心を寄せている人も多いのではないでしょうか。
公的年金は老後の暮らしを支える土台ですが、受け取れる額は一律ではなく、現役時代の働き方や加入状況によって差が生じます。
さらに近年は、短時間労働者の社会保険適用拡大も進んでおり、年金制度は「受け取る側」だけでなく「これから備える側」にとっても無関係ではなくなっています。
本記事では、日本の公的年金制度の基本を整理したうえで、最新の年金額の水準や受給実態、そして年金制度改正法によって変わるポイントを分かりやすく見ていきます。
今後の働き方や老後資金を考えるうえで、押さえておきたいポイントを確認していきましょう。
1. 日本の公的年金制度「国民年金」と「厚生年金」の2階建て
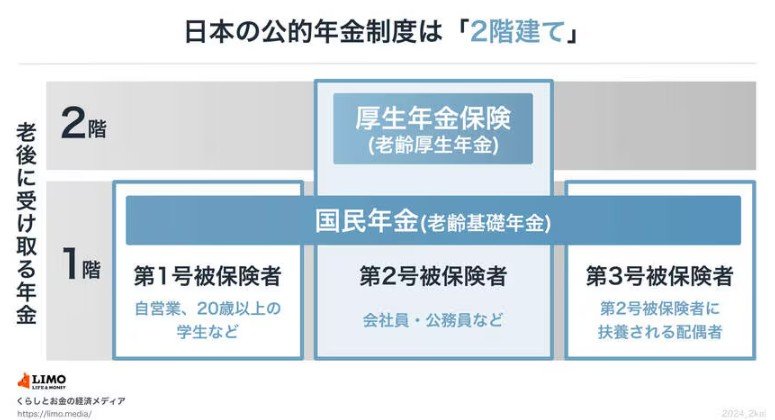
日本の公的年金制度は、「すべての人が加入する国民年金」と「会社員や公務員などが加入する厚生年金」の2階建て構造になっています。
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:20歳以上60歳未満の全国民
- 保険料:2026年度は月額1万7920円(一律)
- 受給額:40年間保険料を納めると、満額で月額7万608円(2026年度基準)
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる(個人差あり)
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
さらに老後の備えとして、公的年金に加えて次のような私的年金制度も活用できます。
- 企業年金
- iDeCo(個人型確定拠出年金) など
2. 【2026年度の年金額改定】国民年金は+1.9%、厚生年金は+2.0%の引き上げ
2026年度から適用される改定率は、国民年金(基礎年金)が+1.9%、厚生年金(報酬比例部分)が+2.0%です。
厚生労働省が公表している年金額の一例は以下のとおりです。
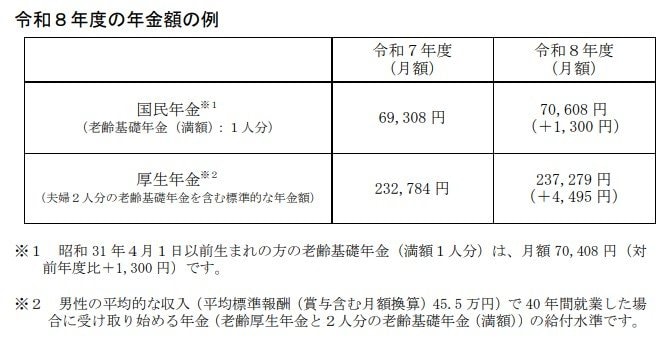
- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分 ※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(前年度比+1300円)となります。
※2 平均的な収入(賞与込みで月額換算45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
ただし、実際の受給額は加入期間や収入によって大きく異なります。
「ねんきん定期便」や「ねんきんネット」で自身の見込み額を確認し、働き方や資産形成の計画と照らし合わせながら老後の収支を設計しましょう。
3. 国民年金+厚生年金「月15万円以上」もらっている人はどのくらいいる?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金と厚生年金を合わせた受給者の平均月額は約15万円です。
では、実際にこの水準以上を受け取っている人はどのくらいいるのでしょうか。
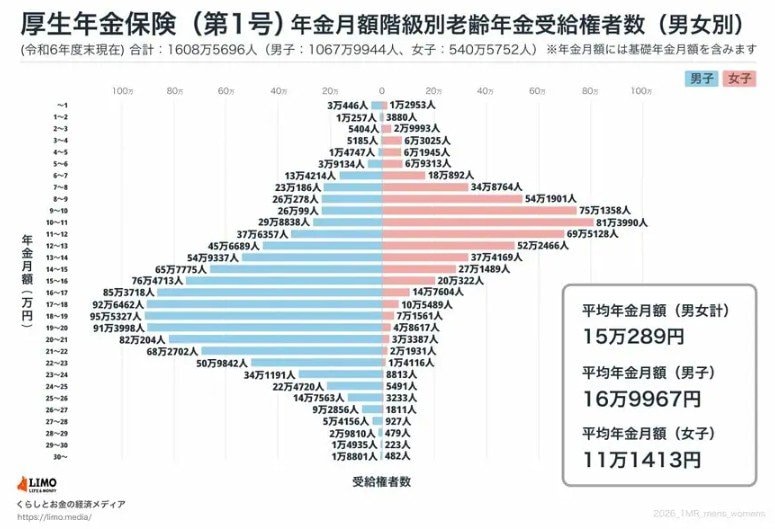
同資料によると、厚生年金受給者のうち月額15万円以上を受け取っている人は全体の約49.8%と、ほぼ半数を占めています。
一見すると「15万円程度は受け取れる」と感じるかもしれませんが、この金額はあくまで額面である点には注意が必要です。
実際には、年金から所得税や住民税、介護保険料、後期高齢者医療保険料などが差し引かれるため、手取り額は数千円から1万円以上少なくなるケースが一般的です。
見込みの金額よりも実際の振込額が下回る可能性を前提に、家計を考えておく必要があります。
さらに見逃せないのが、男女間の受給額の差です。平均月額は男性が約17万円であるのに対し、女性は約11万円と、およそ6万円の開きがあります。
特に女性の場合、公的年金のみで生活を支えるには余裕が生まれにくい水準といえます。
こうした背景を踏まえると、iDeCoや新NISAなどを活用し、早い段階から私的な資産形成を組み合わせていく視点が重要になるでしょう。
4. 2025年成立「年金制度改正法」で「年収106万円の壁」はどう変わる?
「106万円を超えると手取りが減る」
このような理由から、あえて就業時間や収入を抑えてきた人も多いのではないでしょうか。
2025年6月に成立した年金制度改正法は、こうしたいわゆる「働き控え」を生み出してきた仕組みを見直す内容となっています。
これまでの制度の前提が変わる可能性があるため、ポイントを押さえておきましょう。
4.1 そもそも「106万円の壁」とは何か
年収106万円という基準は、社会保険の加入条件の一つである「月額賃金8万8000円以上」に由来します。
この水準を超えると、配偶者の扶養から外れ、自身で健康保険料と厚生年金保険料を負担することになります。
保険料は収入の約15%前後となるケースもあり、「収入は増えたのに手取りが減る」という状況が生じやすい構造でした。
そのため、この基準を意識して働き方を調整する人が増え、「壁」と呼ばれるようになっています。

4.2 制度改正のポイント
今回の改正では、社会保険の適用範囲に関わる主な要件が見直されます。
まず、「月額賃金8万8000円以上」という賃金要件は、今後3年以内に撤廃される見込みです。そのため、賃金水準にかかわらず、週20時間以上働く短時間労働者は原則として社会保険の対象となります。
さらに、現在は「従業員51人以上」の企業に限定されている企業規模要件も、段階的に拡大される予定です。
今後は企業規模を問わず適用される方向で見直しが進められており、より多くの働き手が社会保険の対象となる見込みです。
4.3 「壁の見直し」が意味するもの
今回の見直しは、単に保険料負担が増える制度変更と捉えることもできますが、それだけではありません。
厚生年金に加入することで将来の年金額が増えるほか、傷病手当金や出産手当金といった保障を受けられる点は大きなメリットです。
これまでのように「収入を抑えて負担を避ける」という考え方から、「働いた分が将来の保障につながる」仕組みへと変わりつつあります。
パートやアルバイトで働く人にとっては、収入と社会保険の関係を踏まえたうえで、働き方や収入設計を見直すきっかけになるでしょう。
制度の詳細や適用時期は今後も段階的に示されるため、最新の情報を確認しながら対応を検討していくことが大切です。
5. まとめ
日本の公的年金は、国民年金と厚生年金の2階建てで成り立っており、2026年度は年金額が引き上げられる見込みです。
ただし、実際に受け取れる金額は加入期間や現役時代の収入によって差が大きく、平均額だけで老後の暮らしを判断するのは難しいのが実情です。
また、年金の額面が月15万円以上あっても、税金や社会保険料が差し引かれるため、家計を考える際は手取り額で把握する必要があります。
まずは「ねんきん定期便」や「ねんきんネット」で、自分の受給見込み額を確認しておくことが大切です。
さらに、2025年成立の年金制度改正法では、「106万円の壁」に関わる社会保険の加入要件が見直される方向となりました。
今後は保険料負担だけでなく、将来の年金額や保障内容も含めて働き方を考える必要がありそうです。老後の収支を見据えながら、制度改正の内容も継続的に確認していきましょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「国民年金保険料」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「年収の壁・支援強化パッケージ」に関するQ&A(キャリアアップ助成金関係)
加藤 聖人


