

暦の上では雨水(うすい)を目前に控え、雪が雨へと変わり、春の足音が聞こえ始める時期となりました。確定申告の真っ只中ということもあり、ご自身の銀行残高や資産の「伸び」をシミュレーションしてため息をついている50代の方も多いのではないでしょうか。
「人生100年時代」と言われる現代において、豊かなセカンドライフに向けた老後の資産設計は非常に重要です。 特に、2024年の新NISA制度スタートをきっかけに、積立投資を始める人が急増しています。インフレが進む今、単なる「タンス貯金」や「銀行預金」だけでは資産を守りきれないのが現実であり、投資による資産運用はもはや必要不可欠と言えるでしょう。
そこで今回は、50歳から65歳までの15年間にわたる積立シミュレーションをもとに、老後の資産計画における重要ポイントを解説します。 自分に必要な金額を正しく把握し、豊かな老後への一歩を踏み出しましょう。
1. 投資シミュレーション
まず初めに、50歳からの15年間を想定した積立投資シミュレーションの結果を見ていきます。
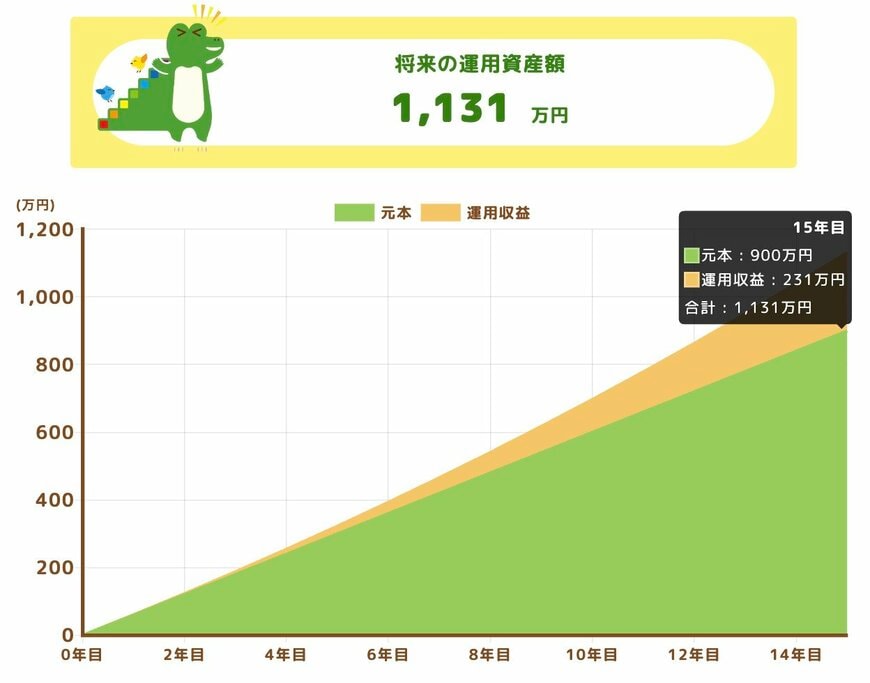
【運用結果】(年利回り3%の場合)
- 積み立て月額:5万円
- 投資元本:900万円
- 運用収益:231万円
- 最終資産:1131万円
年利3%で15年間の運用をした場合、資産総額は1131万円となり、約231万円の運用益が得られる計算になります。これは老後資金の柱として、十分に頼りになる金額と言えるのではないでしょうか。
しかし、安心できる老後を迎えるためには、資産運用だけでなく、定年退職前の現状把握と計画作りが欠かせません。
ここでは、具体的に検討すべきポイントを解説します。
2. 収支の確認
老後の計画を立てるうえで、まずは毎月の収支を把握することが欠かせません。
2.1 老後収入の確認
定年後は現役時代と異なり、収入の中心は基本的に老齢年金になります。年金額は厚生労働省のシミュレーションツールでも確認できますが、もっとも手軽なのは「ねんきん定期便」を見る方法です。
50歳以降に毎年届くねんきん定期便には、次の項目が記載されています。
- 保険料納付額
- 月別状況(直近13か月)
- 年金加入期間
- 老齢年金の種類と見込額
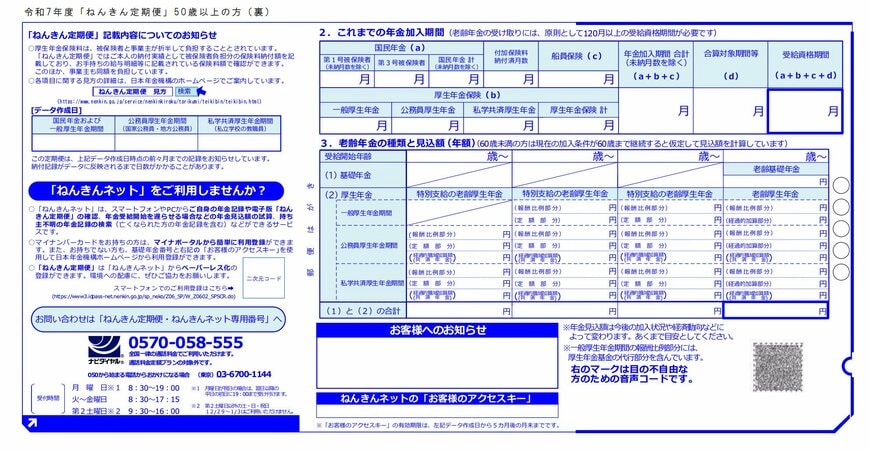
記載されている金額はあくまで見込みで、定年後の収入や世帯状況などにより変わる可能性はあります。それでも、全体像をつかむ第一歩として、まずは「老齢年金の種類と見込額」を確認しておきましょう。
2.2 支出を把握する
支出は、定年を迎え年齢を重ねるにつれて、現役時代よりも減少していくことが一般的です(統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、消費支出は50代をピークに、60代、70代と年齢とともに低下する傾向にあります)。
ただし会社付き合いの交際費などが減る一方で、医療費や教養娯楽費など依然として一定の支出が必要な項目もあり、生活水準を急激に下げることは難しい場合もあるため、ご自身のライフスタイルに合わせた試算が必要です。
例えば65歳以上の夫婦のみの無職世帯では、統計によると1か月あたりの平均支出は、税金等の非消費支出を含めて約28万7000円とされています。しかし、支出は食費や住居費といった主要項目だけを見ても世帯ごとの差が大きいものです。
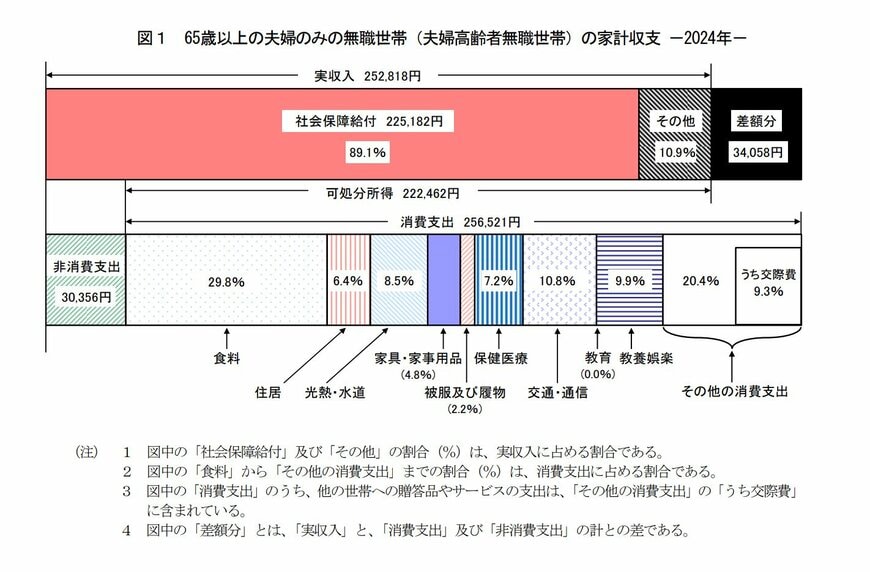
今のうちに家計を改めて確認し、毎月の生活費はいくら必要なのか、さらに旅行やリフォームの予定など、老後のイベントごとで「追加で必要になる費用」がないかも整理しておきましょう。支出を見直すことで、無駄な出費が明確になる場合もあります。
3. 資金計画の策定
収支が把握できたら、その内容をもとに必要な老後資金を確認します。
毎月の収支が赤字になる場合は、「月の赤字額 × 想定する老後の年数」が必要な資産額となります。収支が赤字にならない場合でも、突発的な出費に備える「もしものお金」や、老後を楽しむための「余暇資金」として、いくら確保したいかを検討しておきましょう。
必要額が明確になるほど、そこへ向けた資産運用の計画も立てやすくなります。
4. 必要資産が足りなさそうな場合は?
資金計画を立てることで、老後資金が足りそうか、不足しそうかが見えてきます。最後に、今回の投資シミュレーションを見たうえで、それでも不足が想定される場合に検討したいポイントを解説します。
4.1 投資計画の見直し
今回の試算では月5万円で15年間の積立を想定しましたが、目標額に届かない場合は、以下のように投資スタイルの変更を検討する選択肢をとることもできます。
- 月々の積立額を増額する
- 積立期間をさらに長く設定する
または、積立終了後もすぐに売却せず、運用を継続する(保有しておく)ことで、投資対象の価値が上がり、資産が増える可能性もあります。
4.2 65歳以降も働く
資産運用以外の有効な手段として、「長く働き続ける」という選択肢もあります。定年後の再雇用や嘱託社員としての勤務は、現役時代ほどの収入ではなくても、資産の取り崩しを遅らせる大きな効果があります。
また、社会とのつながりを持ち続けることは、金銭面だけでなく、生活のハリやモチベーション維持においてもプラスに働きます。慣れ親しんだ職場で働き続けるか、心機一転して新しい職種に挑戦するか、柔軟に検討してみるのも良いでしょう。
5. おわりに
今回は、老後の生活に備えた資産運用のポイントについてお伝えしました。
老後に望むライフスタイルは人それぞれであり、必要となる資産額も千差万別です。今回の数値はあくまでも参考として、ぜひ、自分自身の老後を考える一つのきっかけとしてください。


参考資料
斎藤 彩菜

