
金(ゴールド)は「守りの資産」として分散投資の脇役になりがちですが、インフレ時にはポートフォリオの主役に躍り出ます。ですが、ここ数年は金価格が大きく上昇しているため、「今から買っても大丈夫?」「すでに高すぎるのでは」と心配される方も多いのではないでしょうか。
本記事では、証券アナリストの木村 敬子さんが金融経済YouTubeチャンネル「ミライド」で解説された、インフレの構造的な背景や、なぜいま金投資がポジティブに考えられるのかについてまとめます。
1. 2種類のインフレと「第3のインフレ」
インフレとは一般的に物の値段が上がることを指します。過去10年、特にコロナショック以降は世界の消費者物価指数はプラスで推移しています。
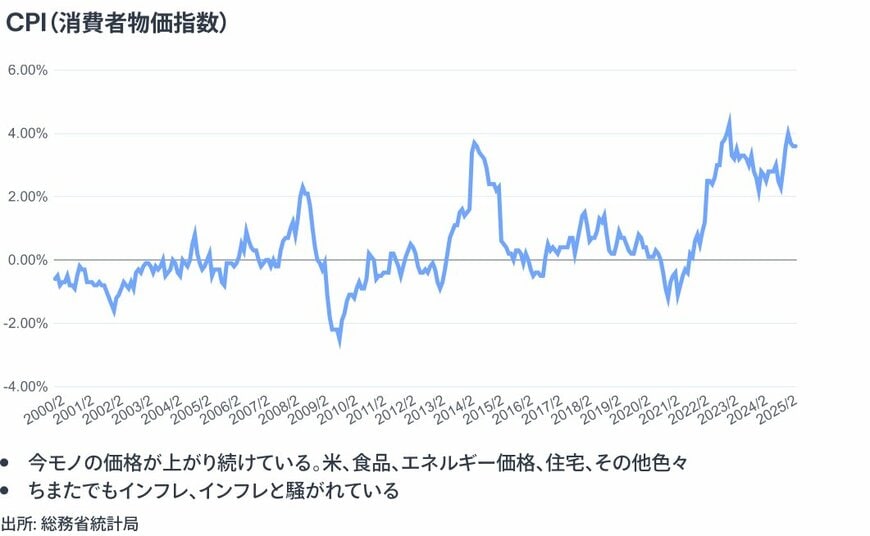
「インフレには、『良いインフレ』と『悪いインフレ』がある」と木村さんは説明します。
1.1 良いインフレと悪いインフレの構造
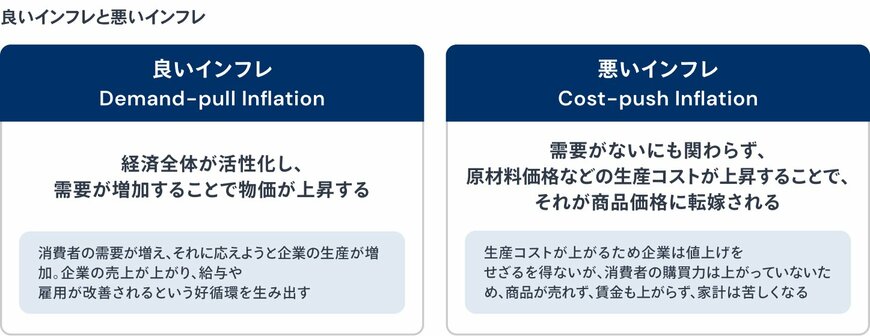
良いインフレは「ディマンドプル型」と呼ばれ、景気拡大によって「物を欲しい」という需要が増えることで物価が上昇します。この場合、企業の生産や利益が増え、それが賃金に還元されるため、経済全体が活性化するという好循環を生み出します。
一方、悪いインフレは「コストプッシュ型」と呼ばれ、需要は変わらないものの、原材料費などの製造コストが上がってしまうことで、企業がそのコストを価格に転嫁せざるを得ず物価が上昇します。この場合、企業も利益を伸ばせず賃金も上がらないため、物価だけが上がり苦しい状況となります。
1.2 今起こっているのは「お金の価値が下がるインフレ」
物の値段が上がるということは、相対的に「お金の価値」が下がっていることを意味します。現在のインフレは「良いインフレ」「悪いインフレ」とは異なる「第3のインフレ」として位置づけられます。
その正体は、世の中に出回っているお金の量(通貨供給量)が、物の量に対して過度に増えすぎたことによるインフレです。物の量が変わらない、あるいは緩やかにしか増えていないにもかかわらず、お金の量が急増した結果、物とお金のバランスが崩れ、同じ物に対してより多くのお金が必要となる状況です。
2. なぜ「お金の量」がこれほど増えすぎたのか?
世の中に出回るお金の量は、リーマンショック後やコロナショック後に急増しています。例えばリーマンショック後の2009年を起点にその前後でマネーサプライの量を比較すると、1993年から2009年までの16年間では4.5兆ドルしか増加していなかったお金の供給量が、2009年から2025年までの同じ16年間では14兆ドルと3倍以上のペースで増えています。
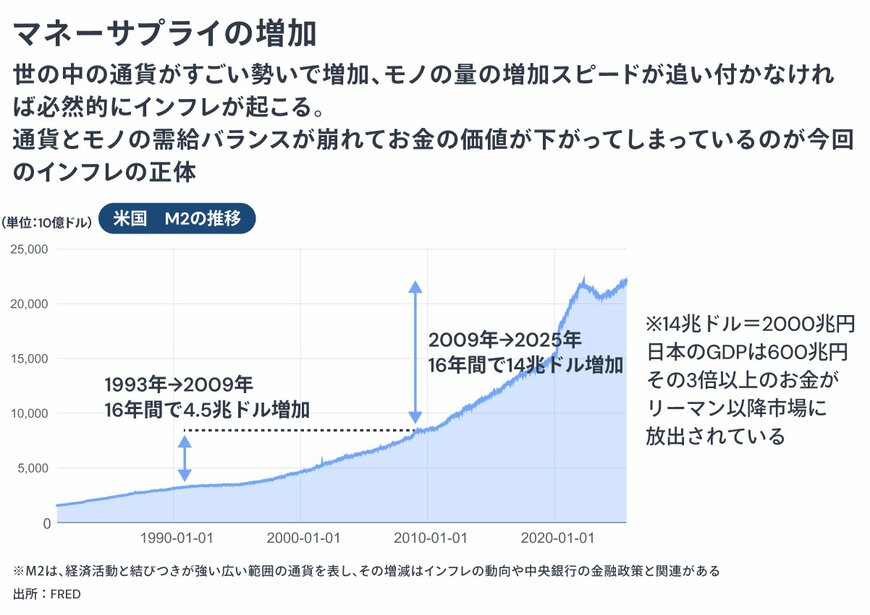
木村さんは、「この背景には、政府と中央銀行による意図的な資金供給と、それを後押しする構造的な理由がある」と指摘します。
2.1 資金供給の歴史的背景と政府債務
リーマンショックやコロナショックの際に、経済の落ち込みを防ぐため、政府は負債を増やし、中央銀行は金利を下げることで、市場にお金を大量に供給せざるを得ませんでした。これにより、企業倒産や失業の増加を防ぎ、景気を維持・回復させる必要があったためです。
しかし、それだけでなく、お金の供給が簡単には減らない構造的な背景が二つあります。
2.2 インフレを許容せざるを得ない背景とは
一つ目は、債務者としてのインセンティブ(動機)です。インフレが起こりお金の価値が下がると、相対的に借金(負債)の実質的な価値も下がります。米国をはじめとする各国政府は巨額の債務を抱えているため、インフレが起こることで政府債務の負担を軽減できるというインセンティブが働きます。債務者にとって、インフレが有利に働く構造になっています。
二つ目は、利払い負担の増加です。負債が増えている中で、インフレを防ぐために金利を上げてしまうと、政府が支払う利払い負担額が急増し、財政を圧迫します。金利を上げると財政を圧迫するため、政府は金利を上げにくい状況にあります。
これらの要因を総合すると、各国政府はインフレを許容せざるを得ない、あるいは許容したいインセンティブがあり、マネーサプライの量を簡単には減らせない状況にあります。そのため、今回の「お金の価値が下がるインフレ」は簡単には収まらないと考えることができます。
3. お金の価値が下がるインフレに「金投資」が有効な理由
お金の価値が下がり続ける環境下で、木村さんは「金(ゴールド)が最良の投資先の一つ」と説明します。
その理由の一つは、実物資産としての「価値上昇(資産保全)」です。お金の価値が下がれば、相対的に金という実物資産の価値が上がり、資産を保全する効果を発揮します。
二つ目は、金の「希少性」です。金は供給量が限られており、お金のように中央銀行が簡単に増やすことはできません。通貨の量がいくら増えても、金の希少性は変わらないため、その価値は維持されます。
三つ目は、「流動性の高さ」です。金は世界共通の基準で評価される普遍的な実物資産であるため、どの国でも価値が認められやすく、資産として非常に魅力的です。

4. 金価格はすでに「高すぎる」?
直近の金価格は高く推移していますが、「他の指標と比べると、まだ過熱感があるわけではない」と木村さんは解説します。
4.1 過去のインフレ期との変化率を比較
金価格を通常のチャート(金額)ではなく、対数チャート(変化率)で見ると、過去のインフレ期(1970年代や2000年代半ば)と比べ、直近の価格上昇の変化率はゆるやかであると捉えることができます。

4.2 マネーサプライとの比較
次に、金の価格を世の中に流通するお金の量(マネーサプライ)で割った指数で見てみます。過去の歴史的なインフレ期と比べ、現在の金価格水準はマネーサプライの量に対して平準的な状況にあることがわかります。今後もお金の供給量が簡単には減らせないという背景を考えると、金価格が歴史的な高値にあると判断するには早計であると言えます。

4.3 中央銀行の動向
個人投資家だけではなく、各国の中央銀行もインフレ対策と資産保全のために金の保有量を増やし続けています。
中央銀行は2000年代半ば以降、ネットで金を買い越しており、コロナ禍以降はそのペースをさらに加速させています。これは、プロの機関投資家や各国政府が、金を依然としてインフレに強い資産と見ていることを示します。
こうした強い需要の継続は、今後も金価格を支える材料となるでしょう。

5. 今回のインフレと金投資のポジティブな見通し
今回のインフレは、各国政府による景気を支えるためのマネーサプライの増加と、債務者としてのインセンティブという構造的な要因があり、こうした背景から物価上昇は簡単には収まりにくいと考えられます。
インフレに強い金は、資産保全の役割を果たす実物資産として魅力的です。また、現在の金価格も、過去の状況や他の指標との比較、中央銀行の購入意欲を見ると、金投資はまだポジティブに考えて良い状況にあると言えるでしょう。
6. ポイントまとめ
・現在のインフレは、お金の量が増えすぎたことによるお金の価値の下落である。
・各国政府の債務構造により、インフレを抑える動機が弱い。
・金は、お金の価値下落時に資産保全に役立つ希少な実物資産。
・価格は上昇傾向だが、マネーサプライ比で極端な過熱感はない。
・各国中央銀行が金の購入を加速しており、需要を支えている。
動画はこちらからご覧下さい。
詳しくは金融経済Youtubeチャンネル「ミライド」へ



ミライド