
1月5日の大発会を迎え、2026年の取引が本格的にスタートしました。年初から市場が活気づくこの時期は、資産形成について考える良いきっかけになります。
一方で、食品値上げなどの物価高は依然として続いており、家計を守りながら「お金の置き方」を再考する大切さを実感している方もいるでしょう。
そこで有力な選択肢となるのが、運用益が非課税になる「新NISA」の活用です。投資である以上リスクは伴いますが、将来への効率的な備えとして検討してみる価値はあります。
今回は、初心者でも無理なく続けられる「ほったらかし積立」について、シミュレーションを交えて解説します。
1. はじめての新NISA:制度のしくみを整理
NISA(少額投資非課税制度)は、個人の資産形成を後押しする目的で2014年にスタートした制度です。
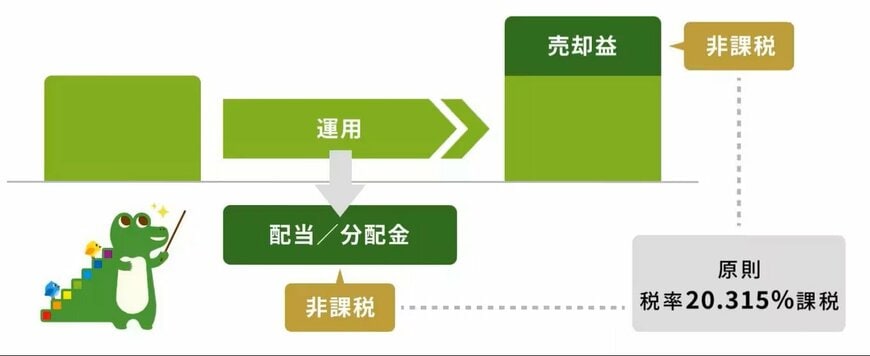
通常、株式や投資信託で得た売却益・分配金には20.315%の税金がかかりますが、NISA口座を通じた投資で得た利益については、この税金がかかりません。
そして2024年1月、制度が大きく見直され、「新NISA」として生まれ変わりました。
新NISAでは、非課税で投資できる期間が恒久化され、年間投資枠も拡充されています。これにより、短期ではなく、長期・継続的な資産形成に使いやすい制度となりました。
新NISAでは、目的や投資スタイルに応じて使い分けられる2つの投資枠が用意されています。
1.1 長期・分散に適した「つみたて投資枠」
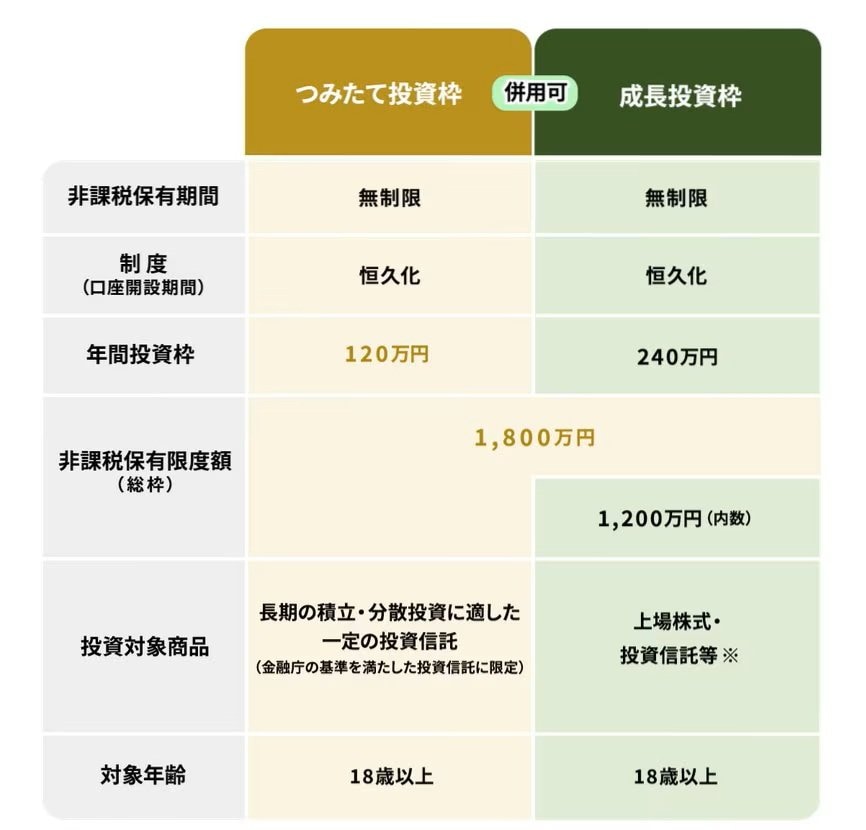
- 年間の投資限度額:120万円
- 投資対象の商品:投資信託やETF(上場投資信託)
- 非課税の保有期間:無制限
つみたて投資枠は、コツコツ積み立てながら長期間運用することを前提とした枠です。金融庁が定めた基準を満たす商品に限定されており、値動きが比較的緩やかで、分散投資がしやすい点が特徴です。
つみたて投資枠と後述する成長投資枠を合わせることで、生涯で最大1800万円まで非課税で運用できます。旧制度では20年とされていた非課税期間が撤廃され、時間をかけた資産形成がしやすくなりました。
1.2 積立・一括投資どちらも可能な「成長投資枠」
- 年間の投資限度額:240万円
- 投資対象の商品:上場株式や投資信託など
- 非課税の保有期間:無期限
成長投資枠は、投資対象の選択肢が広く、リターンを狙いやすい一方で価格変動リスクも大きくなりやすい枠です。年間240万円まで投資できますが、生涯で使える非課税枠は1800万円のうち最大1200万円までとされています。
なお、成長投資枠は一括投資だけでなく、毎月積み立てる使い方も可能です。投資経験やリスク許容度に応じて、つみたて投資枠と組み合わせて活用することができます。
2. 【新NISAの積立投資】毎月3万円×15年間ほったらかし《長期運用》シミュレーション
非課税期間が無制限となった新NISAは、長期運用との相性が良い制度です。ここでは、毎月一定額を積み立てた場合、資産がどの程度増える可能性があるのかを見ていきましょう。
想定利回りを年3%とし、金融庁の「つみたてシミュレーター」を用いて試算します。
2.1 【月3万円×15年積み立て】

- 15年後の元本:540万円
- 15年後の運用収益:139万円
- 15年後の資産額:679万円
毎月3万円を15年間積み立て、年3%で運用できた場合、資産は元本のおよそ1.25倍に増える計算です。積み立てと長期運用を組み合わせることで、時間を味方につけた資産形成が期待できます。
ただし、実際の運用成果は市場環境によって変動し、将来を保証するものではありません。
2.2 【月5万円×15年積み立て】

- 15年後の元本:900万円
- 15年後の運用収益:231万円
- 15年後の資産額:1131万円
毎月5万円を積み立てた場合、運用による上乗せ効果はさらに大きくなります。新NISAでは、この231万円の運用益に対して本来かかるはずの税金が発生しない点も、大きなメリットです。
一方で、利回りを高く見込むほど、価格変動による元本割れリスクも高まります。制度のメリットだけでなく、投資特有のリスクを理解したうえで、金額や商品、投資期間を検討することが重要でしょう。
3. 新NISAは“万能な老後資金対策”ではない
新NISAは非課税で資産形成ができる便利な制度ですが、老後資金のすべてを任せる前提で設計されたものではありません。
値動きのある金融商品を使う以上、元本割れの可能性もあり、生活費のすべてを支える役割には向いていない点を押さえておく必要があります。
3.1 老後資金は「複数の柱」で支えるのが基本
老後の生活費は、公的年金を土台に、預貯金や退職金を組み合わせて準備するのが基本です。
預貯金は急な支出への備え、年金は毎月の生活費、退職金は老後初期の支出や余裕資金と、それぞれ役割が異なります。新NISAは、この中の補助的な資産形成として位置づけるのが現実的です。
3.2 新NISAは「老後資金の一部」を担う存在
新NISAは、将来の生活費をすべて賄うための制度ではなく、老後資金の一部を育てるための仕組みです。
年金だけでは不足しやすい部分を補ったり、長生きリスクへの備えとして活用したりするなど、限定的な役割で考えると無理がありません。
3.3 投資に不安がある人ほど、位置づけを明確に
「老後=投資が必須」と考えると、不安やプレッシャーが大きくなります。
しかし、新NISAは“やらなければならないもの”ではなく、“使える選択肢のひとつ”です。
老後資金を一つの手段に依存しないと理解することで、投資への心理的ハードルも下がります。
4. 無理のないペースで続ける「新NISA活用法」
新NISAの最大のメリットは、「自分の暮らしに合わせて制度を使いこなせる」点にあります。大切なのは、無理なく長く、自分のペースで続けていく視点です。具体的な使い分けのイメージをいくつかご紹介します。
4.1 「定額積立」でリズムを作る(ベース)
「つみたて投資枠」を利用して、毎月1万円や2万円など、家計に響きにくい一定額を自動で積み立てる方法です。
一度設定すれば手間がかからず、価格の変動を気にしすぎることなく資産の土台を作っていくことができます。
4.2 「余剰資金」で柔軟に上乗せ(プラスアルファ)
ボーナスが出た月や、節約で家計に余裕が生まれた時は、「成長投資枠」を使って追加で購入したり、その月だけ積立額を増やしたりできます。収入の増減に合わせて、自分の判断で調整できる自由さがあります。
5. まとめにかえて
NISAの「利益に税金がかからない」というメリットは非常に魅力的ですが、あくまで投資である以上、元本割れのリスクがゼロになるわけではありません。
だからこそ、非課税という言葉だけに捉われず、まずは「生活に必要なお金」をしっかりと確保した上で、余剰資金で向き合うという優先順位を大切にしていきましょう。
家計の見直しがしやすい年始の今、一度立ち止まって「これからのお金」について考えてみませんか。
日々の生活コストが上がり、将来に向けた備えの重要性が増している今だからこそ、背伸びをせず、自分にとって「ちょうどいい」と感じられる進め方を検討してみてください。