
新しい年が始まり、清々しい気持ちで過ごしている方も多いでしょう。一方で、お正月はお年玉や帰省、親戚との集まりなどで出費が増え、そろそろ財布の紐を締めたい時期でもあります。「一年の計は元旦にあり」と言うように、今こそ今年の家計を見直す絶好のタイミングです。
今回は、セカンドライフの資金計画を考えるうえで重要な指標となる、70歳代の家計事情に注目します。二人以上世帯の平均貯蓄額と、より実態に近い中央値を確認し、その差についても見ていきます。
さらに、現在のシニア世代が受け取っている厚生年金と国民年金の平均月額、そして65歳以上の無職夫婦世帯の1カ月の生活費も詳しく紹介します。隣の芝生は青く見えるものですが、実際の数字を知ることが、将来の安心につながる第一歩です。
1. 「平均寿命」と「健康寿命」にはどのくらいの差がある?知っておきたい老後の備え
2025年6月13日に国会で可決・成立した年金制度改正法は、現役世代への保障拡充に加え、年金を受け取りながら働くシニア世代への配慮や私的年金制度の強化など、多岐にわたる見直しが行われました。
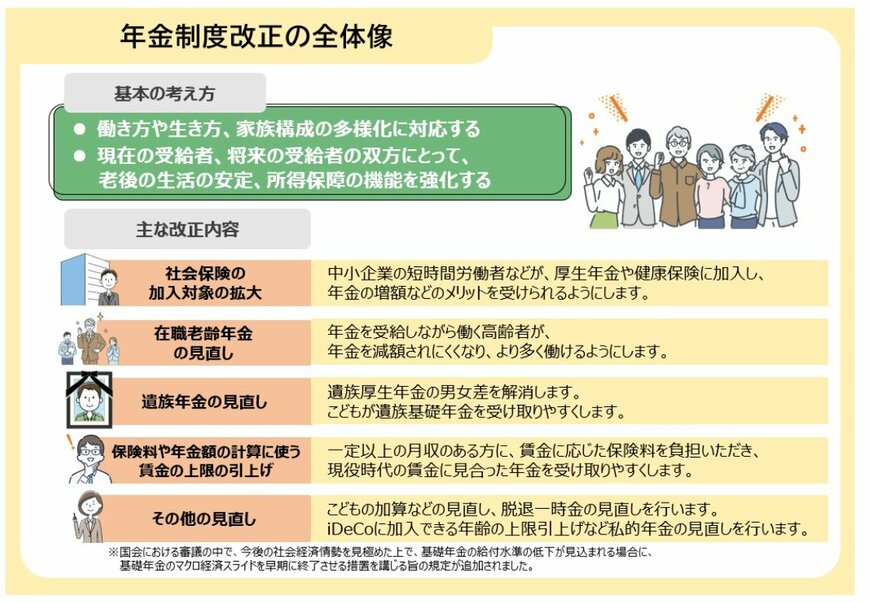
特に、在職老齢年金の支給停止基準が大幅に緩和されたことは、就労と年金受給の両立を目指す高齢者にとって重要な変化点です。
実際に、総務省「2024年(令和6年)労働力調査」によれば、65歳以上の就業者数は前年比で16万人増の930万人に達しており、シニアの就労意欲の高まりがうかがえます。
一方で、老後の生活設計において見過ごせないのが、平均寿命と健康寿命の差です。厚生労働省の統計によると、この差は男性で約8年、女性では約12年存在します。
この期間は、日常生活で医療や介護のサポートが必要になる可能性が高まる時期であり、資金面での備えが一層重要になります。厚生労働省「令和5年簡易生命表の概況」では2023年の平均寿命が男性81.09歳、女性87.14歳、また厚生労働省「健康寿命の令和4年値について」では2022年の健康寿命が男性72.57歳、女性75.45歳と報告されています。
こうした背景を考慮すると、現役時代から計画的に資産形成を進めることが、70歳以降の安心した生活につながると言えるでしょう。
2. 70歳代・二人以上世帯の貯蓄額はいくら?平均と中央値から見るリアルな老後資金
次に、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」を基に、70歳代・二人以上世帯が保有する金融資産の状況をグラフで見ていきましょう。
※ここでの金融資産保有額は、預貯金の他に株式、投資信託、生命保険などを含みます。ただし、日常的に出し入れする普通預金の残高は含まれていません。
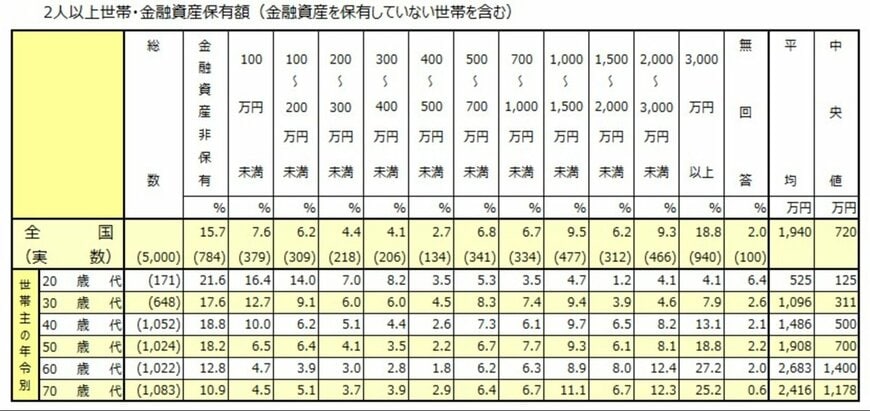
調査によると、「70歳代・二人以上世帯」の平均貯蓄額は2416万円です。しかし、この数値は一部の富裕層が平均値を引き上げているため、必ずしも一般的な実態を反映しているとは限りません。
より実態に近いとされる中央値は1178万円であり、多くの世帯の貯蓄額はこの水準に近いと考えられます。
貯蓄額の分布を詳しく見ると、世帯ごとの状況がより明確になります。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代・二人以上世帯で最も割合が高いのは「3000万円以上」で、全体の25.2%を占めています。その一方で、金融資産を全く保有していない世帯も10.9%存在し、資産状況に大きな格差があることがわかります。
貯蓄額は、退職金の有無、現役時代の収入、相続、健康状態といった様々な要因に影響されます。
また、公的年金の受給額も現役時代の加入履歴によって個人差が大きいため、貯蓄が少ない世帯では年金収入だけで生活を維持することが困難な場合も想定されます。
老後を安定して過ごすためには、それぞれの世帯の状況に合わせた生活設計が不可欠です。例えば、健康なうちは短時間のパートで収入を補ったり、不動産や投資から副収入を得る道を模索したりするなど、家計やライフプランに応じた備えを検討してみてはいかがでしょうか。
3. 厚生年金の平均受給月額は?シニア世代のリアルな年金額を解説
続いて、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」を基に、厚生年金の平均受給月額を見ていきましょう。
厚生年金の被保険者は第1号から第4号まで区分されていますが、ここでは民間企業などに勤務していた方が対象となる「厚生年金保険(第1号)」の月額を紹介します。
※ここで紹介する厚生年金の月額には、基礎年金である国民年金部分も含まれています。
3.1 厚生年金の平均月額(全体・男女別)
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
3.2 【厚生年金】受給月額の階級別データ
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
4. 国民年金の平均受給月額は?自営業や主婦(主夫)だった方の年金額
厚生年金の加入期間がなく、国民年金(老齢基礎年金)のみを受け取る場合の平均月額も確認しておきましょう。
4.1 国民年金の平均月額(全体・男女別)
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.2 【国民年金】受給月額の階級別データ
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
例えば、夫が厚生年金の男性平均額(月額16万9967円)を受け取り、妻が国民年金の女性平均額(月額5万7582円)を受け取る夫婦の場合、世帯の年金収入は合計で月額22万7549円となります。
5. 65歳以上の無職夫婦世帯の家計簿、平均で月々約3万円の赤字という現実
前の章で試算した月額約22万円の年金収入で、シニア夫婦の生活費はどの程度カバーできるのでしょうか。
ここでは、総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」を参考に、「65歳以上の夫婦のみの無職世帯」における平均的な家計収支を検証します。

5.1 収入の内訳:月額25万2818円
■うち社会保障給付(主に年金):22万5182円
5.2 支出の内訳:月額28万6877円
■うち消費支出:25万6521円
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
■うち非消費支出:3万356円
- 直接税:1万1162円
- 社会保険料:1万9171円
5.3 家計収支の結果:毎月3万4058円の赤字
- ひと月の赤字:3万4058円
- エンゲル係数(※消費支出に占める食料費の割合):29.8%
- 平均消費性向(※可処分所得に対する消費支出の割合):115.3%
このモデル世帯の月間収入は25万2818円で、その大半を公的年金などの社会保障給付が占めています。一方、支出の合計は28万6877円となり、収入を上回る結果となりました。
支出の内訳は、食費や光熱費などの消費支出が25万6521円、税金や社会保険料といった非消費支出が3万356円です。
結果として、この世帯の家計は毎月3万4058円の赤字となり、不足分は貯蓄から補填する必要があります。年間では約40万円を取り崩す計算になります。
シニア世代は現役世代と比べて収入を増やす手段が限られるため、赤字が継続すると貯蓄が想定より早く減少するリスクがあります。現在の貯蓄額を正確に把握し、家計を見直したり、健康状態に合わせて短時間の仕事を検討したりと、実践可能な対策を重ねることが老後の生活を安定させる鍵となるでしょう。
6. 年代別の平均食費は?29歳以下から85歳以上までを比較
家計管理において、日々の生活で意識しやすく、工夫次第で節約しやすい項目の一つが食費です。
ここでは、総務省統計局「家計調査 家計収支編(2024年)」を基に、二人以上世帯における1カ月あたりの平均食費を年代別に見ていきます。

全体平均 7万5258円
- ~29歳 5万2413円
- 30~39歳 6万9433円
- 40~49歳 7万9900円
- 50~59歳 8万1051円
- 60~64歳 7万9831円
- 65~69歳 7万7405円
- 70~74歳 7万4322円
- 75~79歳 6万8274円
- 80~84歳 6万6257円
- 85歳~ 6万3347円
二人以上世帯の月間食費は、50歳代が約8万円でピークとなり、その後は年齢を重ねるごとに減少していく傾向が見られます。85歳以上では6万3347円まで下がっており、これは加齢に伴う食事量や生活様式の変化が影響していると考えられます。
食費は世帯構成やライフステージによって変動しやすい項目ですが、一般的に家計に余裕が少ない世帯ほど、家計全体に占める食費の割合(エンゲル係数)が高くなる傾向があります。
物価高が続くいまだからこそ、食料品の価格動向を注視し、無理のない範囲で食生活や家計全体を見直すことが重要です。
7. 70歳代の貯蓄と年金受給額から考える老後の資金計画
ここまで見てきたように、70歳代の二人以上世帯では、貯蓄額の平均と中央値に大きな差があります。平均だけを見て「うちは少ない」と不安になる必要はありません。実感に近いのは中央値であり、そこから現実的な立ち位置を把握することが大切です。
年金についても、受給額は現役時代の働き方や加入期間によって大きく変わります。さらに、65歳以上の夫婦世帯の生活費データを見ると、公的年金だけでゆとりある暮らしをするのは簡単ではないことがわかります。
平均的な数字はあくまで目安です。自分のライフスタイルに合わせた支出を把握し、不足分をどう補うかを考えることが重要です。早めの資産形成や、働く期間を延ばすなど、自分に合った方法で準備を進めていきましょう。
※当記事は再編集記事です。


参考資料
- LIMO「【いまどきの70歳代シニア】貯蓄額、「ふつう」はどれくらい?《年金月額・ひと月の家計収支》平均額をわかりやすく解説」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「令和5年簡易生命表の概況」
- 厚生労働省「健康寿命の令和4年値について」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 総務省統計局「家計調査 家計収支編(2024年)第3-2表」
橋本 優理