今年こそうちも「新NISAで積立投資」をはじめたい!ほったらかしで「月3万円&月5万円」シミュレーション結果一覧表
2026年がはじまる
siro46/shutterstock.com


2026年がはじまりました。
数年経てどもとどまるところを知らない物価高。節約でできることも限られており、「収入を増やす」ことも具体的に考える方も少なくないでしょう。
収入を増やす方法の一つとして「資産運用」があります。資産運用はリスクがありますが、一方で効率的に貯蓄を増やせる可能性もあります。
「調べるのがめんどう」「はじめるとなると怖い」という方もいますが、最近では新NISAも登場したり、以前に比べると情報収集もしやすくなったりしています。
今回は新NISAについて、その制度内容のご紹介と積立投資をシミュレーションしていきます。2026年の貯蓄プランの参考にしてみてください。
1. 新NISAとは?
まずは新NISAの制度概要を確認しましょう。
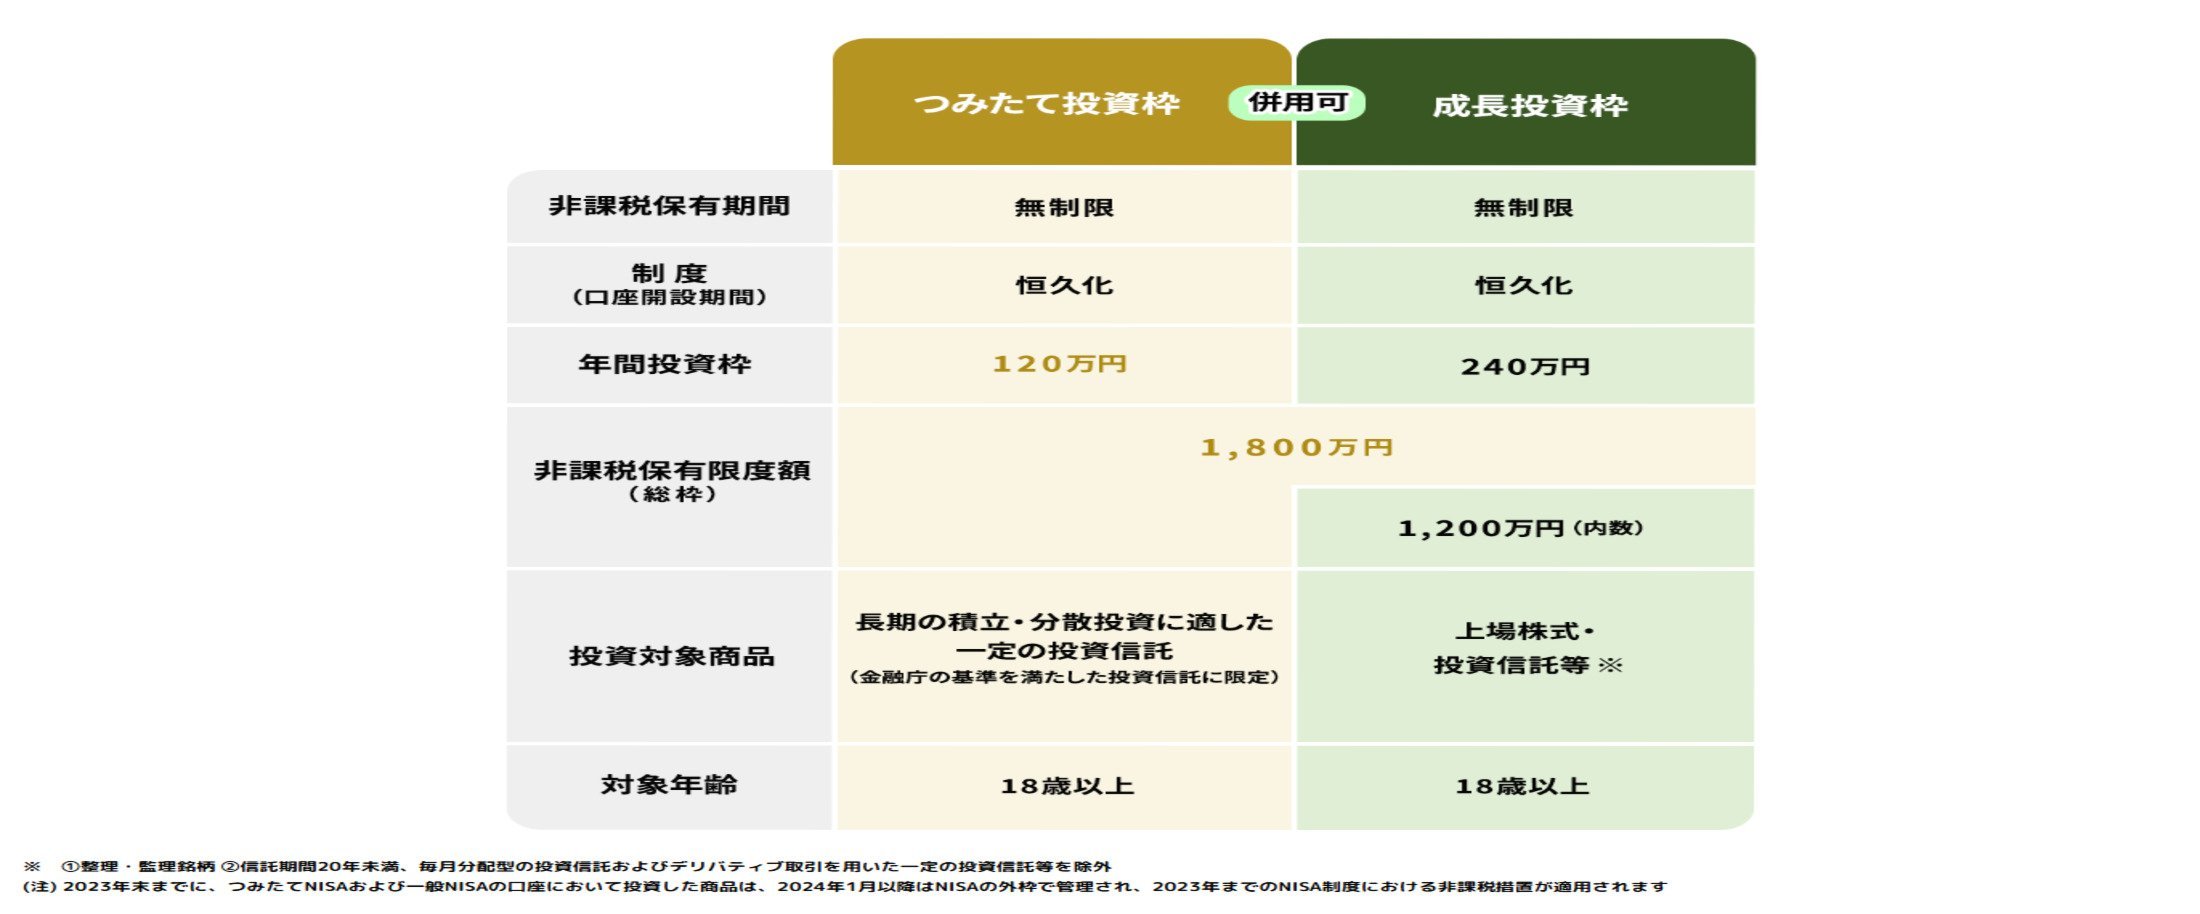
1.1 新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
1.2 新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
新NISAは成長投資枠・つみたて投資枠の2つがあり、併用が可能です。
年間投資上限額はつみたて投資枠で120万円、成長投資枠で240万円。非課税保有限度額(総枠)は1800万円(うち成長投資枠1200万円)となっており、枠の再利用も可能です。
非課税保有期間は無期限となり、旧NISAに比べて自由度が高くなりました。だからこそより自身で調べ、考えることが大切です。
2. 【新NISA】ほったらかしで「月3万円&月5万円」シミュレーション結果一覧表
投資初心者の方は積立投資を検討される方が多いでしょう。
毎月一定額を買い付ける積立投資であれば、価格が低いときに多く買い付け・高いときに少なく買い付けるため、長期間積み立てることで購入単価が平準化されます。
積立投資を検討するときに確認したいのがシミュレーションです。
実際の運用成果は後にならなければわかりませんが、シミュレーションを確認することで運用成果がどれくらいかを把握することは大切でしょう。
今回は15年~30年間保有した場合について、年始3~6%ごとにわけ、まずは月3万円のシミュレーション結果を確認します。
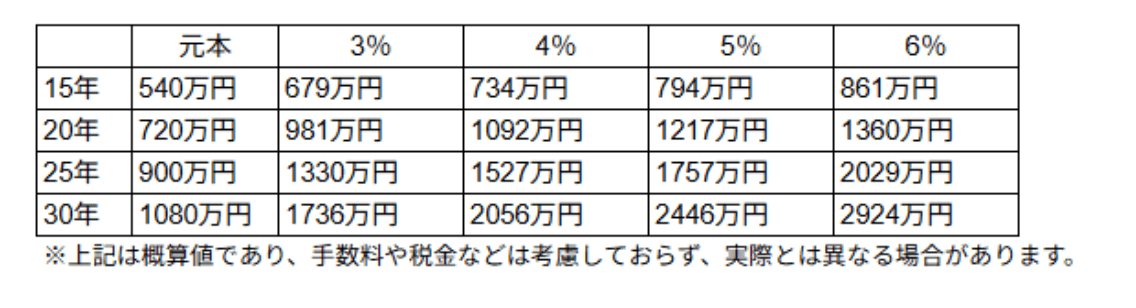
2.1 月3万円のシミュレーション結果一覧表
年数: 元本・3% 4% 5% 6%
- 15年: 540万円・ 679万円 734万円 794万円 861万円
- 20年: 720万円・981万円 1092万円 1217万円 1360万円
- 25年: 900万円・1330万円 1527万円 1757万円 2029万円
- 30年: 1080万円・1736万円 2056万円 2446万円 2924万円
月3万円の場合、20年で元本は720万円ですが、4%で運用できた場合には1000万円を超えます。
30年の場合、元本は1080万円ですが、こちらも4%で運用できた場合には2000万円を超えます。6%になると3000万円近くになります。
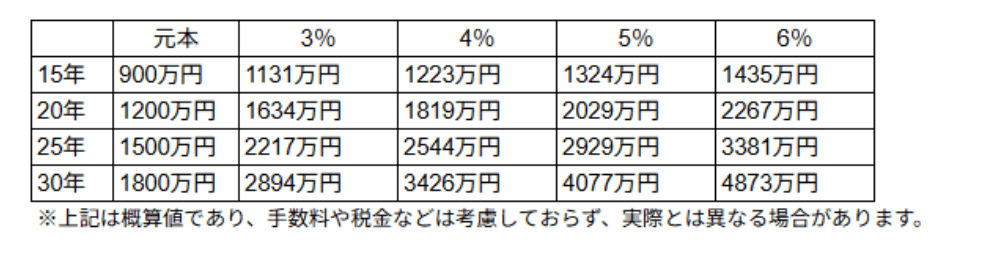
2.2 月5万円のシミュレーション結果一覧表
年数: 元本・3% 4% 5% 6%
- 15年: 900万円・1131万円 1223万円 1324万円 1435万円
- 20年: 1200万円・1634万円 1819万円 2029万円 2267万円
- 25年: 1500万円・2217万円 2544万円 2929万円 3381万円
- 30年 : 1800万円・2894万円 3426万円 4077万円 4873万円
月5万円の場合、20年では年利5%で運用できると2000万円を超えます。
30年で見ると、年利5%以上であれば4000万円を超えました。
もちろんシミュレーション通りにいくわけでなく後にならなければわからないですし、元本割れのリスクもあります。
ただこのようにシミュレーションを行うことで実際の効果を見たり、商品品や積立金額を考える際の参考になるでしょう。
3. 初心者向けの注意点は?
新NISAをはじめる際の注意点も気になるでしょう。
まず金融機関によって手数料や取扱商品が異なる場合がありますので、長期的に利用したい金融機関選びをおこないましょう。
また、投資は元本割れのリスクがあり、新NISAになったことで投資上限額の引き上げや非課税期間無期限など自由度が上がったので、きちんと自身のリスク許容度を考えることが大切です。
自身がとれるリスクを考えた上で積立金額や商品選び、運用期間などを検討しましょう。
積立投資の場合、基本的には長期間投資を続けることで効果を見込みます。商品選びについてはよく調べた上で、長い目で見ても投資したいと自分で納得できる商品選びをおこないましょう。
長期間保有することで株価暴落局面にあうことも考えられます。積立投資の特性をよく理解した上で、暴落時に自身がとる行動について早くから考えておきましょう。いつ売却するか、のルール決めを考えるのもいいでしょう。
他にはNISA口座は損益通算することはできない、損失を翌年以降に繰越することもできないなどもあります。
1月は物事を始めるのによいタイミングですから、これを機にまずは情報収集してみてくださいね。
参考資料
宮野 茉莉子