
2025年もいよいよ残り数日となり、 仕事納めの時期となりました。
年末年始の準備が進む中、「来年はよりステップアップしたい」「他業界の給与水準はどうなっているのか」と、キャリアや収入に関心を寄せている方もいるのではないでしょうか。
安定した職業の1つとして語られることの多い「銀行員」ですが、その報酬体系は実力主義や役職定年制度などにより、年代ごとの変化もあるようです。
かつての「年功序列で右肩上がり」というイメージとは異なり、現代の銀行員が各年代で実際にいくら手にしているのか、そのリアルな金額は意外と知られていません。
そこで本記事では、20歳代~60歳代までの年代別「平均年収」を最新データに基づいて詳しく解説します。
さらに、全産業の平均年収との比較を通じて、銀行員の給与事情を見ていきます。
新年のキャリアプランを練るための、客観的な判断材料としてぜひお役立てください。
1. 銀行員の平均年収はどのくらい?給与水準をデータで解説
e-Statで公開されている政府統計の総合窓口『賃金構造基本統計調査 令和6年賃金構造基本統計調査』を参照すると、銀行員(金融営業職業従事者)の平均年収がわかります。
※ここでいう銀行員は、「金融営業職業従事者」に該当します。
- 平均年収:約631万1200円
- きまって支給する現金給与額(※1):40万1900円
- 年間賞与・その他特別給与額(※2):148万8400円
一方で、国税庁が発表した『令和6年分 民間給与実態統計調査』によれば、給与所得者全体の平均年収は478万円です。
この結果から、銀行員の平均年収は、日本の労働者全体の平均よりも高い水準にあることがうかがえます。
ただし、これらの数値はあくまで全年齢層の平均値です。
実際の収入は年齢や役職によって大きく異なるため、次からは年代別のデータを見ていきましょう。
※1 きまって支給する現金給与額:毎月定期的に支払われる基本給や各種手当を含む月ごとの給与部分
※2 年間賞与・その他特別給与額:年に数回支給される賞与や臨時の特別手当などを指すもの
1.1 【年齢別】銀行員の月収・ボーナス平均額
同じく政府統計の総合窓口『賃金構造基本統計調査 令和6年賃金構造基本統計調査』を基に、銀行員の年齢層別の平均月収と年間賞与(ボーナス)を見てみましょう。
- 19歳まで:18万8100円:12万500円
- 20歳~24歳:27万6800円:48万3100円
- 25歳~29歳:33万9100円:119万600円
- 30歳~34歳:40万5200円:158万3400円
- 35歳~39歳:46万4200円:189万3700円
- 40歳~44歳:49万600円:213万7400円
- 45歳~49歳:46万4500円:183万円
- 50歳~54歳:47万2200円:186万7000円
- 55歳~59歳:45万5100円:170万9100円
- 60歳~64歳:33万4100円:109万7600円
- 65歳~69歳:33万6700円:100万9200円
- 70歳以上:26万8400円:35万1900円
次に、これらのデータから年齢ごとの銀行員の「平均年収」がどのように推移するのかを確認していきます。
1.2 【年齢別】銀行員の平均年収の推移
月収とボーナスのデータから、年齢層ごとの平均年収を算出すると以下のようになります。
このデータも政府統計の総合窓口『賃金構造基本統計調査 令和6年賃金構造基本統計調査』に基づいています。
- 19歳まで:229万7000円
- 20歳~24歳:380万4700円
- 25歳~29歳:526万5200円
- 30歳~34歳:644万5800円
- 35歳~39歳:745万8100円
- 40歳~44歳:802万4600円
- 45歳~49歳:740万4000円
- 50歳~54歳:753万3400円
- 55歳~59歳:717万300円
- 60歳~64歳:510万6800円
- 65歳~69歳:504万9600円
- 70歳以上:357万2700円
銀行員の年収は、20歳代から30歳代にかけて急速に増加し、40歳代で最も高くなる傾向があります。
50歳代でも高い水準を保ちますが、60歳代になると再雇用などの影響で年収が大きく減少する実態がデータから読み取れます。
次に、この銀行員の年収水準が、他の職業を含む給与所得者全体と比較してどうなのかを見ていきます。
2. 銀行員と全体の平均年収を比較!年代別の差は?
ここでは、国税庁の『令和6年分 民間給与実態統計調査』を参考に、給与所得者全体の平均年収と銀行員の平均年収を年代別に比較します。

【年代別】給与所得者全体と銀行員の平均年収比較
- 19歳まで:118万円(銀行員:229万7000円)
- 20歳~24歳:277万円(銀行員:380万4700円)
- 25歳~29歳:407万円(銀行員:526万5200円)
- 30歳~34歳:449万円(銀行員:644万5800円)
- 35歳~39歳:482万円(銀行員:745万8100円)
- 40歳~44歳:516万円(銀行員:802万4600円)
- 45歳~49歳:540万円(銀行員:740万4000円)
- 50歳~54歳:559万円(銀行員:753万3400円)
- 55歳~59歳:572万円(銀行員:717万300円)
- 60歳~64歳:473万円(銀行員:510万6800円)
- 65歳~69歳:370万円(銀行員:504万9600円)
- 70歳以上:305万円(銀行員:357万2700円)
データを比較すると、すべての年齢層において、銀行員の平均年収が給与所得者全体の平均を大幅に上回っていることが明確にわかります。
このことから、銀行員は国内の職業の中でも特に給与水準が高い職種の一つであると言えるでしょう。
3. 高収入でも将来は安泰ではない?銀行業界の現状
これまで見てきたように、銀行員はどの年代でも給与所得者全体の平均を上回っており、収入面では恵まれている職業です。
しかし、高収入であることが将来の安定を約束するわけではないのが現状です。
近年、デジタル技術やAIの進化は、銀行業界に大きな変革をもたらしています。
長期的な低金利政策による貸出業務の収益性低下や、異業種からの金融サービス参入も競争を激化させています。
また、オンラインでの手続きが普及したことで、従来の店舗が持つ役割は相対的に低下しました。
この変化に対応するため、多くの金融機関がコスト削減を目的とした店舗の統廃合を進めており、全国的に銀行の店舗数は減少傾向にあります。
財務総合政策研究所が公表した『都道府県別預貯金残高と業態別金融機関店舗数の変遷』によると、2001年からの約20年間で、銀行や信用金庫の店舗数は約13%から33%も減少したことが報告されています。

こうした動きは、顧客の利便性を保ちつつ業務効率化を進め、コストを削減するという金融業界全体の戦略を反映したものです。
このような環境の変化の中で、銀行員として安定したキャリアを維持していくためには、旧来のやり方にとらわれず、時代の変化に柔軟に対応していく姿勢が不可欠と言えるでしょう。
4. 税負担を軽減する「所得控除」と「税額控除」の基本
所得控除と税額控除、どこが違う?3/5
出典:各種資料をもとにLIMO編集部作成
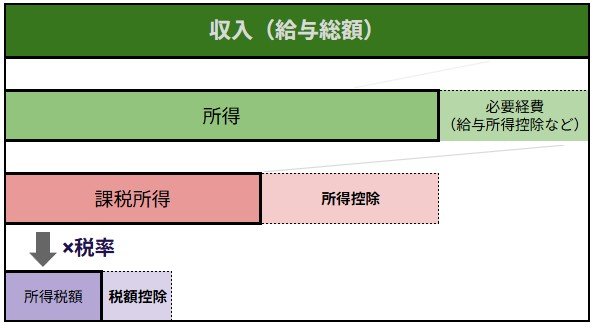
年末調整や確定申告の際に登場する「控除」は、税金の負担を軽くするための重要な仕組みです。
控除には大きく分けて「所得控除」と「税額控除」の2種類があり、それぞれ役割が異なります。
この2つの違いを正しく理解しておきましょう。
4.1 所得控除:課税所得を減らす仕組み
所得控除=収入から課税所得を減らす4/5
出典:各種資料をもとにLIMO編集部作成
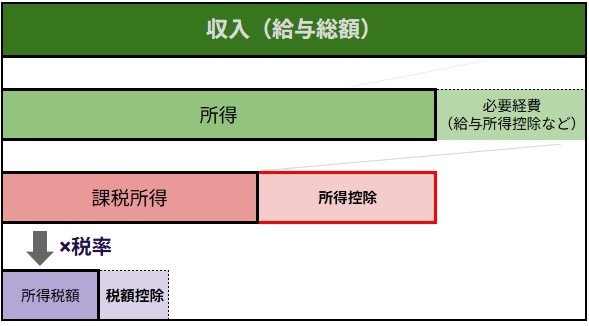
所得控除は、税金を計算する元となる「課税所得」を減らすための仕組みです。
所得控除の種類
雑損控除(※)、医療費控除、社会保険料控除、 小規模企業共済等掛金控除、生命保険料控除、 地震保険料控除、寄附金控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除、配偶者控除、配偶者特別控除、扶養控除(※)、基礎控除(※)
※非居住者(日本国内に住所などがない人)が適用できる所得控除は、雑損控除、寄附金控除、基礎控除の3種類
所得控除の計算方法
課税所得金額=収入金額−《給与所得控除額》−【所得控除額の合計】
- 年収(給与総額)から「給与所得控除」などを差し引き、所得を計算する
- 「所得」から生命保険控除や扶養控除などの「所得控除」を差し引く
- 最終的に残った「課税所得」に税率をかけ、税額が決定する
所得控除の節税効果
所得控除を適用すると、税率を掛ける前の課税所得が少なくなるため、結果として納める税額が減少します。
日本の所得税は累進課税制度を採用しているため、所得が高い人ほど高い税率が適用されることから、所得控除による節税効果はより大きくなる傾向があります。
4.2 税額控除:税額から直接差し引く仕組み
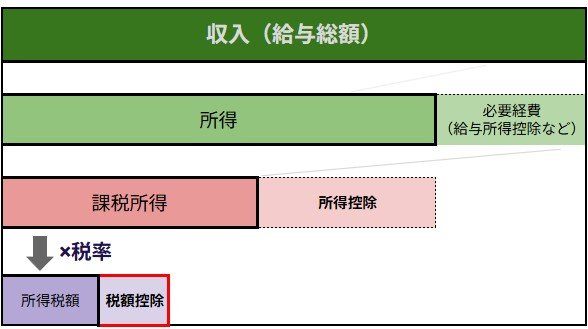
税額控除=納税額から一定額を減らす5/5
出典:各種資料をもとにLIMO編集部作成
税額控除は、所得控除を適用した後に計算された税額そのものから、直接一定額を差し引くことができる仕組みです。
税額控除の主な種類
配当控除、分配時調整外国税相当額控除、外国税額控除、政党等寄附金特別控除、認定NPO法人等寄附金特別控除、公益社団法人等寄附金特別控除、(特定増改築等)住宅借入金等特別控除(=住宅ローン)、住宅耐震改修特別控除、住宅特定改修特別税額控除、認定住宅等新築等特別税額控除
税額控除の計算方法
実際に納める税額=(課税所得金額×税率−税率に応じた控除額)−《税額控除額の合計》
- 所得控除と同様に「納めるべき税額」が計算される
- 「納めるべき税額」から、住宅ローン控除や配当控除などの「税額控除」が差し引かれる
- 最終的に残った金額が、実際に納める税額となる
税額控除の節税効果
算出された税額から直接控除額が差し引かれるため、所得の金額にかかわらず、控除額と同じ金額だけ税負担が軽減されます。
そのため、多くの人にとって節税効果を実感しやすい仕組みと言えます。
4.3 所得控除と税額控除の効果的な活用法
所得控除は税率を掛ける前の課税所得を減らすため、所得が高い人ほど節税効果が大きくなる特徴があります。
一方、税額控除は算出された税額から直接差し引くため、所得にかかわらず誰もが同じ金額の恩恵を受けられます。(ただし、控除額が算出税額を上回る場合、その超過分は控除されません)
税金の負担を効率的に軽くするためには、これら2種類の控除の仕組みを正しく理解し、活用することが重要です。
年末調整や確定申告を行う際には、ご自身が適用できる控除がないかを確認し、漏れなく申告することをおすすめします。
5. まとめ
ここまで、20歳代~60歳代までの年代別「平均年収」を最新データに基づき解説しました。
また、全産業の平均年収との比較を通じて、銀行員の給与事情を見ていきました。
給与所得者全体の平均と比較すると、銀行員の年収は高い水準となっています。
一方で、金融業界は大きな変革期にあり、銀行員にはこれまで以上に多様なスキルが求められているようです。
これからキャリアアップや転職を検討している方は、本記事で紹介した内容を一つの参考にしてみてはいかがでしょうか。
※金額等は執筆時点での情報にもとづいています。
※この記事は再編集記事です。