
「人生100年時代」という言葉が定着して久しいですが、長寿大国・日本はいま、その言葉が単なるスローガンではない「現実」を迎えています。
総務省の最新データ(2025年12月報)によれば、100歳以上の高齢者は全国で9万人を突破。10年前の約6万人から、わずか1年間で3万人も増加した計算になります。 これほどまでに「生きる時間」が延びるなかで、避けて通れないのが「老後資金」という現実的な問題です。
そこで今回は、老後生活の屋台骨となる「年金」にスポットを当てます。
2025年に成立した制度改正のポイントも踏まえつつ、シニア世代が実際にいくら受け取っているのか、その最新事情を紐解いていきましょう。
1. 国民年金と厚生年金「しくみ図で制度の基本を解説!」
日本の公的年金制度は、国民年金と厚生年金の2つから構成されているため、下の体系図のような「2階建て」構造と呼ばれています。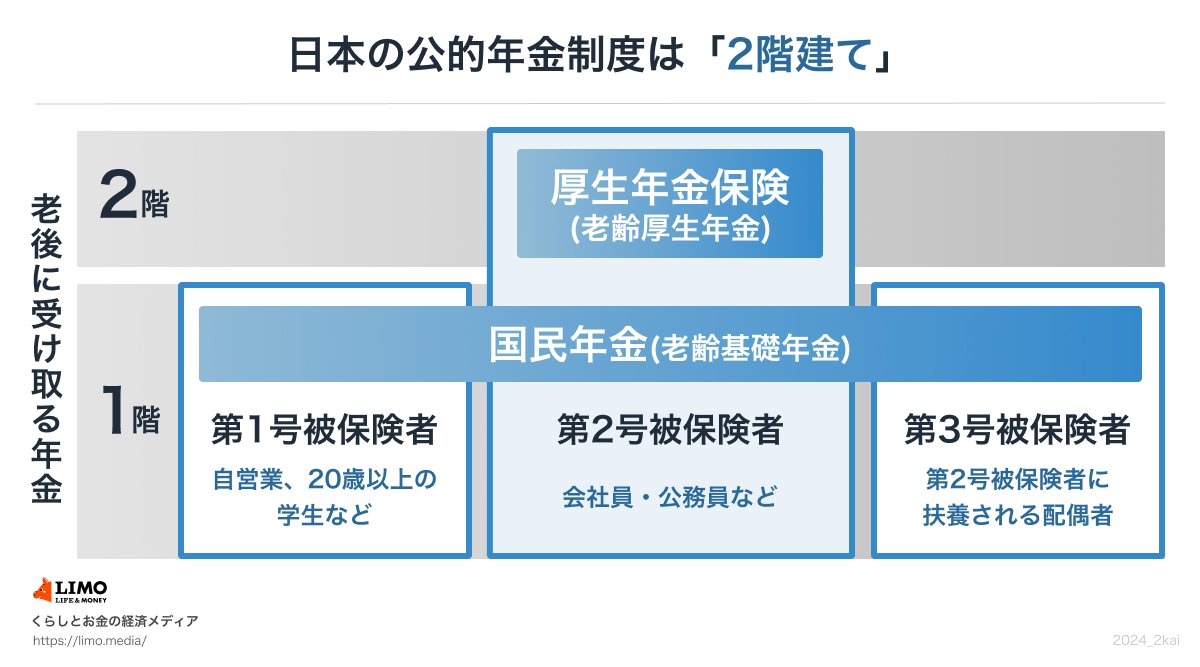
1/8
出所:日本年金機構「公的年金制度の種類と加入する制度」等を参考にLIMO編集部作成
1.1 1階部分:国民年金(基礎年金)
国民年金制度の加入対象は、原則として国内居住者のうち「20歳以上60歳未満」のすべての人々です。
年金保険料は全国一律で、年度ごとに見直しが実施されます(※1)。40年間保険料を漏れなく納めた人は、65歳以降に満額の老齢基礎年金(※2)を受給できるようになります。
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.2 2階部分:《厚生年金》
厚生年金制度に加入するのは、会社員や公務員、さらに特定適用事業所(※3)で働くパートなど、一定の要件をクリアした人で、国民年金と併せて加入する制度となっています。
- 年金保険料(※4):給与水準により決定する(上限あり)
- 老後の受給額:加入した期間や支払った保険料によって個人ごとにばらつきが出る
※3 特定事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
「2階建て構造」で説明される日本の公的年金制度は、1階が「国民年金」、2階が「厚生年金」となっていますが、加入対象となる人や保険料の決まり方、将来受給できる年金額などに大きな差があります。
1.3 2025年度の年金改定
公的年金は、賃金や物価の動向を考慮して年度ベースで年金額を更新する制度となっています。
2025年度の年金額は、昨年度より1.9%のプラス改定です。国民年金(老齢基礎年金)は満額で月額6万9308円(1人につき)、厚生年金はモデル世帯(会社員の夫と国民年金のみの妻)で月額23万2784円(夫婦2人の合計)となっています。
もっとも、実際に受給できる年金額は、働いていたときの年金加入履歴によって個人ごとに違いが生じます。
2. 【年金一覧表】厚生年金「2024年度末の平均いくらだった?」60歳代・70歳代・80歳代・90歳以上《1歳刻みのリスト形式で見る》
今のシニア層が実際に受け取れる年金額はいくらくらいなのでしょうか。
厚生労働省年金局が発表した「令和6年度 厚生年金保険・国民年金事業の概況」のデータをもとに、年齢ごとの平均年金月額を一覧形式で見てみましょう。
はじめに厚生年金(国民年金部分を含む)の平均年金月額を確認します。
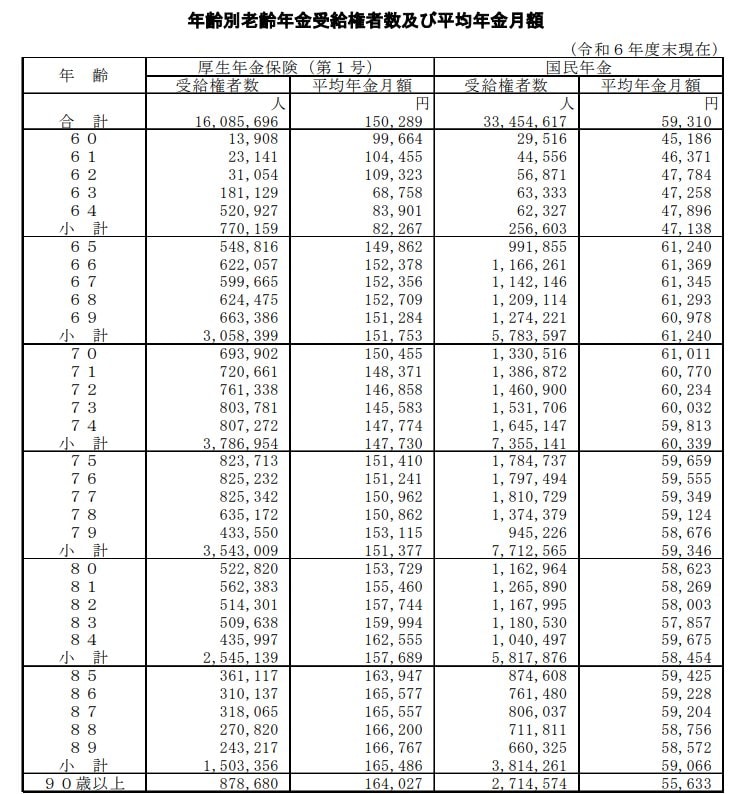
2.1 【60歳代(60〜69歳)】厚生年金の年金月額一覧表
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金受給者は、特別支給の老齢厚生年金の定額部分の支給開始年齢が引き上げられたため、報酬比例部分のみ受給している方も含む。
2.2 【70歳代(70〜79歳)】厚生年金の年金月額一覧表
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 【80歳代(80〜89歳)】厚生年金の年金月額一覧表
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 【90歳以上】厚生年金の年金月額一覧表
- 90歳以上:16万4027円
標準的な年金受給開始年齢は65歳となっています。65歳以降の各年齢で受け取れる厚生年金の平均年金月額は、14万円~16万円台でした。
3. 【年金一覧表】国民年金「2024年度末の平均いくらだった?」60歳代・70歳代・80歳代・90歳以上《1歳刻みのリスト形式で見る》
続いて、国民年金(老齢基礎年金)について、各年齢で受給できる平均年金月額を見ていきます。
3.1 【60歳代(60〜69歳)】国民年金の年金月額一覧表
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の国民年金(老齢基礎年金)受給者は繰上げ受給を選択した方。
3.2 【70歳代(70〜79歳)】国民年金の年金月額一覧表
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 【80歳代(80〜89歳)】国民年金の年金月額一覧表
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 【90歳以上】国民年金の年金月額一覧表
- 90歳以上:5万5633円
65歳以降の人が受給できる国民年金(老齢基礎年金)の平均年金月額は、5万円~6万円台となっています。
4. 厚生年金&国民年金「2024年度末の平均、ひと月いくらだった?」60歳~90歳以上全体
60歳~90歳以上のすべての受給権者における「平均年金月額」と「受給額分布」についても見ていきます。
4.1 「厚生年金」男女別平均年金月額・受給額分布
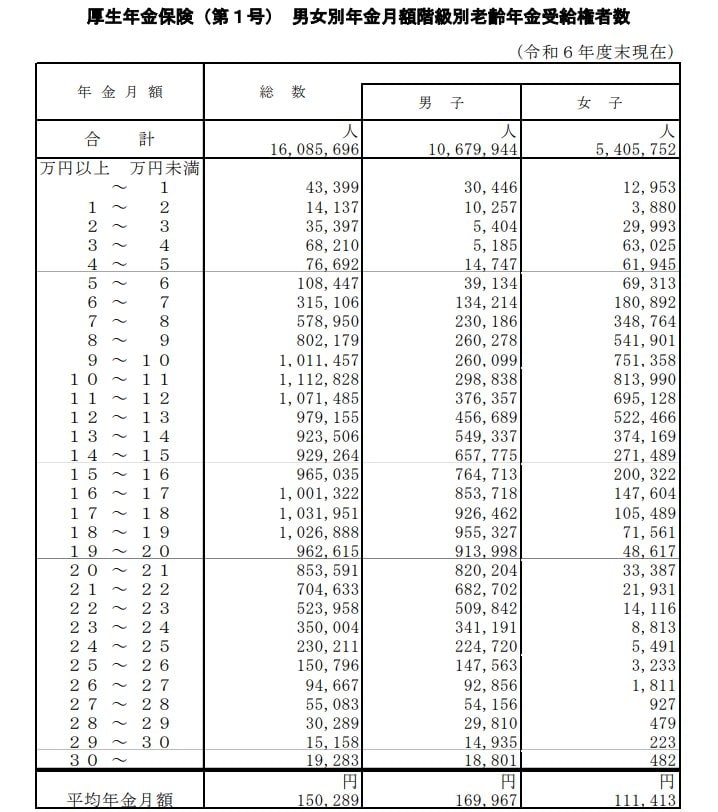
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金では、全体の平均年金月額は15万289円という結果でした。男女の平均を比較すると、男性16万9967円、女性11万1413円で、6万円近い開きが見られます。
4.2 「国民年金」男女別平均年金月額・受給額分布
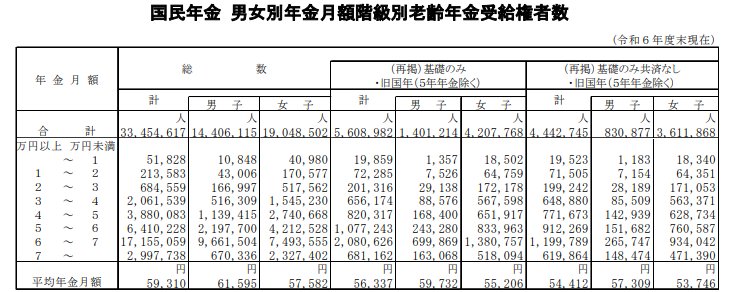
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は全体で5万円台です。男性は6万円台、女性は5万円台と4000円ほどですが男女差が見られます。
「6万円以上~7万円未満」が最も厚い受給層となっており、多くの人が満額に近い年金額を受け取っていることが読み取れます。
5. 【コラム】年金制度改正の見直しポイント「標準報酬月額の上限《引き上げイメージ》」
2025年6月13日、国会で年金制度改正法が成立しました。今回の改正の見直しポイントには、働き盛りの現役世代の暮らしと関わり深い項目がいくつかあります。
今回はこのうち「保険料や年金額の計算に使う賃金の上限の引き上げ」について紹介します。
5.1 保険料や年金額の計算に使う賃金の上限の引き上げ
厚生年金保険料や健康保険の保険料、年金額を計算する際には、月々の報酬と賞与を一定の幅で区切った「標準報酬月額」という基準額が用いられています。
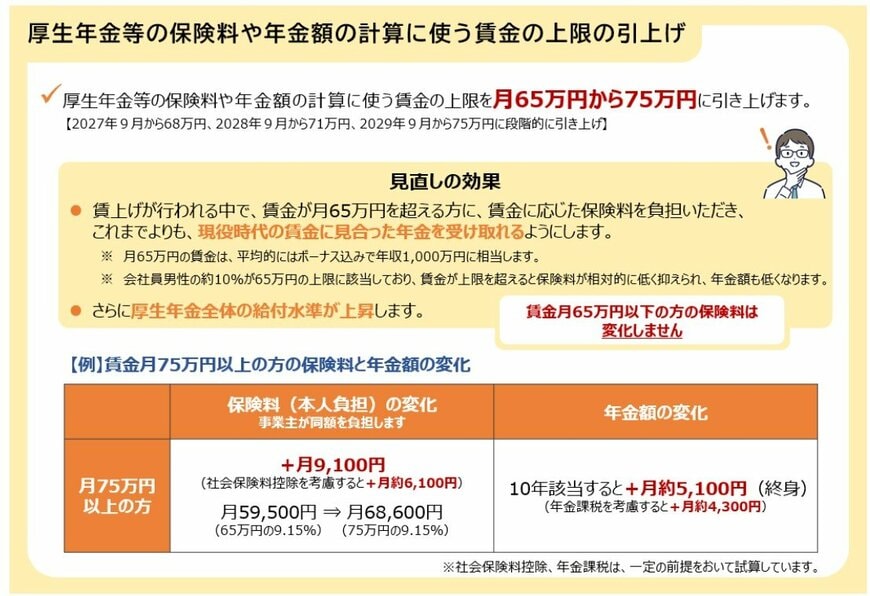
2025年7月現在、標準報酬月額の上限は月65万円。月の収入が65万円を超えた場合でも、保険料や将来の年金額の計算に使われるのは上限の65万円までとなっています。いくら稼いでも保険料や年金額が「頭打ち」となるのです。
厚生労働省によると、現在会社員男性の約10%がこの上限に該当。賃金が上限を超えると保険料負担は相対的に軽くなりますが、老後に受け取る年金額も低くなります。
今回の改正では、この標準報酬月額の上限を段階的に「月65万円→75万円」へ引き上げることが盛り込まれました。
標準報酬月額の上限《引き上げイメージ》
- 2027年9月~:月68万円
- 2028年9月~:月71万円
- 2029年9月~:月75万円
これにより、高収入層の保険料負担は増えますが、これまでよりも現役時代の賃金に見合った年金を受給することが可能となります。
6. まとめにかえて
今回は、シニア世代の年金事情を厚生労働省の最新資料を交えながら見てきました。
冒頭で触れた通り、100歳を超える長寿が珍しくない今、私たちは「想定よりも長く生きる」という、かつてない現実に直面しています。
そこで懸念されるのが、寿命より先に資産が底をついてしまう「長生きリスク」です。
その備えとして、受給開始を遅らせて年金額を増やす「繰下げ受給」などの戦略は、人生の後半戦を支える強力な武器となるでしょう。
未来のシナリオを完璧に予測することは誰にもできません。だからこそ、新年のこの時期に、確かな制度を味方につけるための「自分らしいマネープラン」を、一歩早めに描き始めてみてはいかがでしょうか。
7. 【ご参考】老齢年金、あなたは何歳からもらう?《グラフで分かる》繰上げ・繰下げ受給の減額・増額イメージ
老齢年金は原則65歳から受け取りますが、「繰上げ受給」や「繰下げ受給」を選択することもできます。
ここでは、若い世代の方にも知っておいてほしい、年金制度の基本的なポイントを整理して紹介します。
老齢年金は、原則65歳からの受給となりますが、自分のライフプランに合わせて「繰上げ受給」または「繰下げ受給」を選択することも可能です。
つまり、状況に応じて受給開始年齢を早めたり遅らせたりできる仕組みになっています。
7.1 「繰上げ受給」とは?
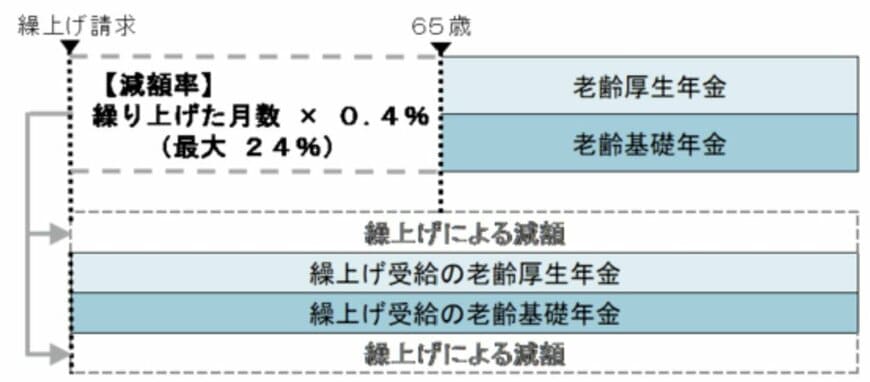
「繰上げ受給」とは、65歳より前に年金の受給を開始する制度のことで、早く受け取れる反面、開始時期に応じて年金額が減額されます。
7.2 「繰下げ受給」とは?
「繰下げ受給」は、65歳を過ぎてから受給開始時期を先送りすることで、年金額を増やせる制度です。
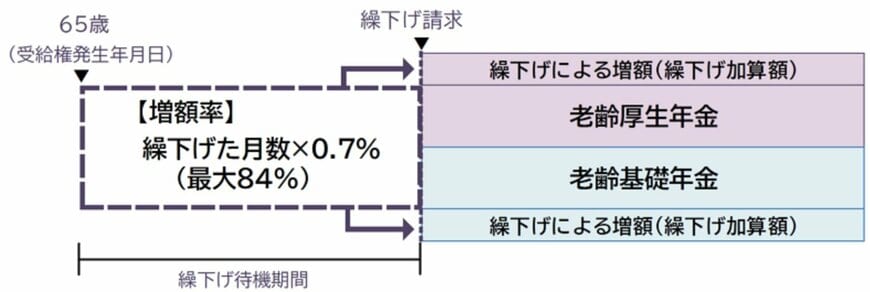
なお、「繰上げ」「繰下げ」のどちらの制度にもメリットとデメリットがあります。
7.3 【繰上げ受給のイメージ図】メリット・デメリットを理解しよう
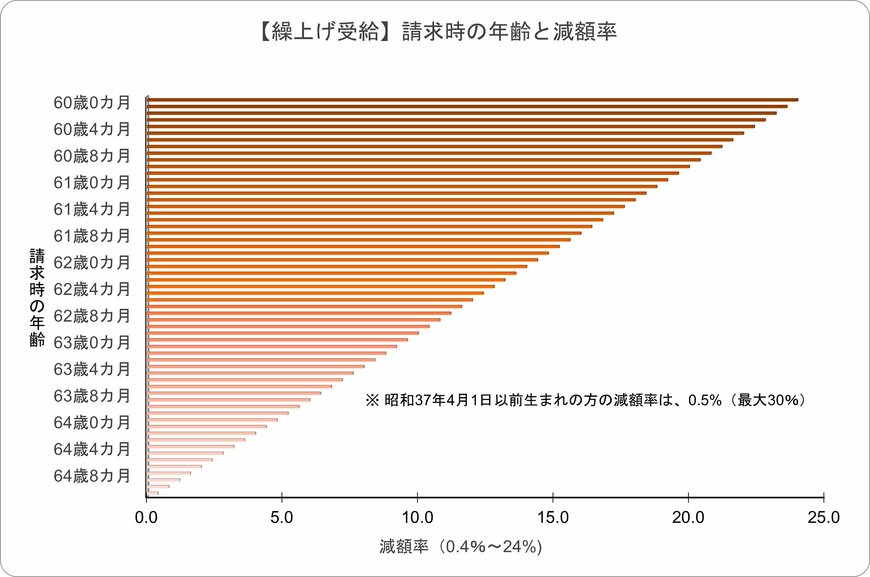
繰上げ受給には、早期に年金を受け取れるという利点があります。
生活費の補填や、早期リタイア後の収入として早めに年金を活用したい場合に適した選択肢といえます。
その反面、繰上げた期間に応じて受給額が下がり、その減少分は一生変わらないため、長く生きるほど受取総額が少なくなる可能性がある点には注意が必要です。
7.4 【繰下げ受給のイメージ図】メリット・デメリットを理解しよう
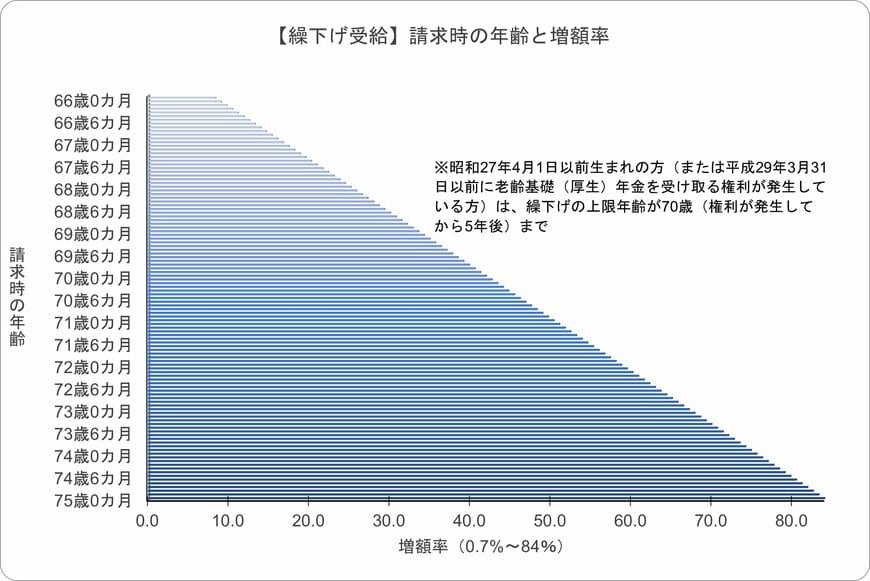
繰下げ受給には、将来の年金額を増やせるという大きな利点があり、長生きする可能性を考慮して年金を厚くしたい場合や、老後の生活費を少しでも増やしたい方に適した制度です。
一方で、受給開始を遅らせる期間は年金を受け取れないため、その間の生活費をどのように賄うかが課題となるでしょう。
貯蓄や他の収入で補えるかどうか、事前の計画が欠かせません。
年金をいつから受け取るかは、健康状態やライフプラン、家計状況を踏まえて、慎重に判断することが重要です。
参考資料
- 総務省統計局「人口推計- 2025年(令和7年) 12月報-」
- 総務省統計局「人口推計- 2015年(令和7年) 12月報-」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「年金制度改正法が成立しました」
- 厚生労働省「社会保険の加入対象の拡大について」
- 日本年金機構「在職老齢年金の計算方法」
渡邉 珠紀