


新しいNISAは制度開始から約2年が経ち、50歳代以降の世代でも「今から積立を始めても間に合うのか」といった疑問がよく聞かれるようになりました。
とりわけ、定年までの時間が限られるなかで、老後資金を着実に準備する方法として積立投資の注目度が高まっています。
この記事では、新しいNISAの2つの非課税枠のポイントを整理しつつ、50歳から積立を開始した場合のイメージをシミュレーションを用いてわかりやすく紹介します。
資産形成を現実的に考え始める方にとって、今後の判断材料として役立つ内容にまとめました。
1. 【新しいNISA】「つみたて投資枠」と「成長投資枠」の2つの非課税枠とは?
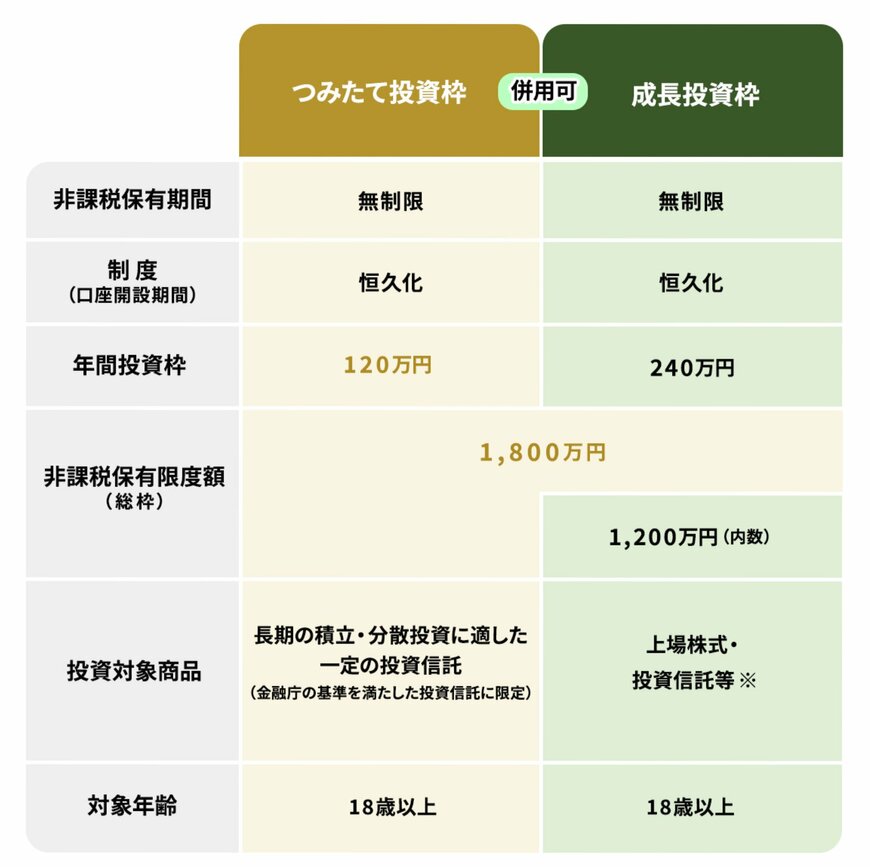
2024年1月に新設された「新しいNISA」では、「つみたて投資枠」と「成長投資枠」の2つの非課税枠が設けられています。
1.1 つみたて投資枠
- 投資対象商品:金融庁の基準を満たした投資信託(手数料が低く、長期投資に適したもの)
- 年間投資枠:120万円まで
- 投資方法:積立
1.2 成長投資枠
- 投資対象商品:上場株式、投資信託、ETF、REITなど(投資信託はつみたて投資枠対象外の商品も含む)
- 年間投資枠:年間240万円まで
- 投資方法:一括・積立
1.3 2つの非課税枠は併用可能
新しいNISAでは両方の非課税枠を併用でき、年間合計360万円(つみたて投資枠120万+成長投資枠240万)までの非課税投資が可能です。
「少額投資非課税制度」ではあるものの、総枠として1800万円(うち成長投資枠は1200万円)まで投資可能なため、ある程度まとまった資産を投資したい方にも向いています。
2. 積立投資の「メリット・デメリット」とは?
政府や金融の専門家が積立投資を重視する背景には、「誰でも無理なく始められ、長期的に見て資産形成の成功確率を高められる」という明確な理由があります。
とりわけ、日本では賃金の伸び悩みや公的年金の先行き不安が続いており、自助努力としての資産形成が不可欠になりつつあります。
そのなかで、積立投資は「再現性の高い投資手法」として注目されているのです。
ここでは、積立投資のメリット・デメリットを整理しながら、なぜ推奨されるのかを解説します。
2.1 積立投資のメリット
積立投資には、以下のようなメリットがあります。
-
価格変動リスクを平準化しやすい
積立投資では、価格が高いときは購入量が減り、安いときは多く買う仕組みになるため、「ドルコスト平均法」により購入単価が自然に平均化されます。
相場の上下に惑わされにくく、「高値づかみ」を避けやすいことが魅力です。
-
少額から無理なく始められる
毎月数百円、数千円からでもスタートでき、資金にゆとりがない時期でも続けやすいのが特徴です。
家計を圧迫することなく、長い時間をかけて資産を育てられます。
-
感情に左右されにくい
積立投資は、決まったタイミングで自動的に投資するため、相場の変動に感情が引っ張られにくくなります。
投資経験が少ない人にとって、冷静な判断を保ちやすい点は大きなメリットです。
-
長期運用と相性がよい
積立投資の本質は「時間を味方につける」ことです。
長期で続けるほど複利の効果が働き、安定して資産を増やしやすくなります。この特徴が、多くの専門家が積立投資を推奨する最大の理由といえるでしょう。
2.2 積立投資のデメリット
一方で、以下のようなデメリットもあります。
-
短期間で大きな利益は得にくい
積立投資はあくまで長期的な成長を前提とした手法です。
相場が急上昇した瞬間に大きく儲けるというような投資には向きません。
-
相場が長期低迷すると成果が出にくい
価格が長期にわたり下落・停滞した場合には、積立を続けても評価額が伸びにくく、不安を感じやすくなります。
しかし、そこで続けられるかどうかが未来の成果を左右するポイントでもあります。
-
元本割れのリスクは避けられない
投資である以上、元本保証はありません。特に積立期間が短かったり、相場の悪いタイミングで解約したりすると、損失が発生する可能性があります。
-
商品選びが成果を左右する
積立投資自体は優れた手法ですが、商品選びを誤ると期待した成果につながりません。
信託報酬が高い商品や短期運用向けの商品は、長期積立には不向きです。
低コストで分散効果の高いインデックス型投信が基本となります。
3. 【利回り別シミュレーション】「毎月5万円×15年間」を積立投資でいくらになる?
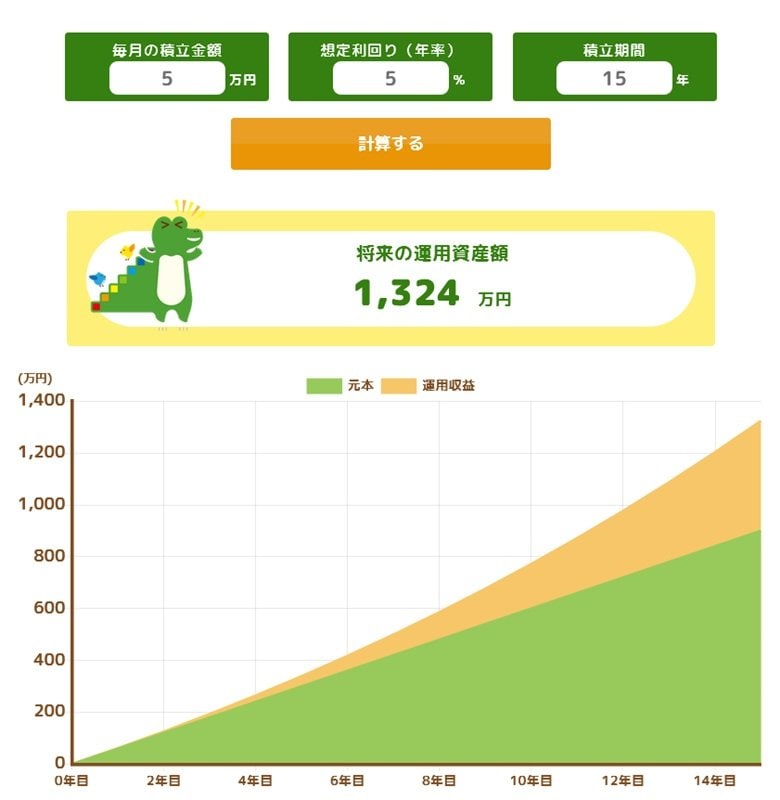
積立投資のイメージが湧きやすいよう、50歳から65歳までの15年間、毎月5万円を積み立てたケースを利回り別にシミュレーションしてみました。
※本シミュレーションは、実際の運用結果を保証するものではありません。
3.1 【運用利回り1~5%】積立投資シミュレーション
- 利回り1%の場合:970万円
- 利回り2%の場合:1047万円
- 利回り3%の場合:1131万円
- 利回り4%の場合:1223万円
- 利回り5%の場合:1324万円
※うち投資元本900万円
シミュレーション結果を見るとわかるように、運用利回りが高いほど15年後の資産額は大きくなります。
ただし、投資には必ずリスクが存在し、期待されるリターンに比例してリスクも高くなる点には注意が必要です。
ご自身のリスク許容度に応じた投資計画を立てましょう。
4. まとめ
新しいNISAは、長期投資を前提に2つの非課税枠を組み合わせて活用できる柔軟な制度です。
50歳代からの積立でも、時間をうまく活かせば着実な資産形成が期待できます。
ただし、積立投資にはメリットだけでなく、短期間では成果が出にくいことや、市況によって資産額が変動するなどの特徴もあります。
制度の仕組みを理解し、自分のリスク許容度や将来の生活設計に合わせて運用方法を選ぶことが重要です。
無理のないペースで資産づくりを進めていきましょう。


参考資料
加藤 聖人


