


年収の壁の引き上げ、自動車購入時にかかる税金である「環境性能割」の廃止など、私たちの負担が緩和される政策が次々と決定しています。政府は所得の増加を見込むことで、経済の活性化を狙うようです。
一方、これから一部負担が増えるものもあります。そのひとつが、2026年4月から徴収が始まる「子ども・子育て支援金」です。
このお金は、どういった目的で利用し、いくら徴収される予定なのでしょうか。この記事では、子ども・子育て支援金の仕組みや性質、徴収される金額などを解説します。
1. 「子ども・子育て支援金」とは?
子ども・子育て支援金とは、2024年6月12日に改正された「子ども・子育て支援法」にもとづいて徴収されるお金です。

政府は、現代を「少子化傾向反転のラストチャンス」と位置づけています。2030年代に、若年人口が急激に減少すると考えられているためです。こうした危機に対応すべく、2023年には総額3.6兆円規模に及ぶ「こども・子育て支援加速化プラン」(加速化プラン)をとりまとめ、支援の拡充を目指してきました。
4月から徴収される子ども・子育て支援金は、この子育て支援の財源を確保するために創設されたものです。支援額3.6兆円のうち、約1兆円ほどを支援金で賄うとしています。
次章では、支援金と税金・社会保険料の違いを見ていきましょう。
2. 子ども・子育て支援金は「税金」でも「社会保険料」でもない?
子ども・子育て支援金は、私たちが支払う公的医療保険の保険料とあわせて徴収されます。そのため、基本的に公的医療保険に加入する人はほとんどが徴収対象となるのです。
支援金自体は税金でも社会保険料の一種でもないのですが、公的医療保険料とあわせて徴収されるとなると、実質的な社会保険料の負担増や増税と捉えても不思議ではありません。
ただし、支援金は税金や社会保険料と性質自体は異なります。一般的に税金は、国や自治体の幅広い事業に使われるお金です。一方、今回の支援金は、使い道が子育て支援に限定されています。
また、社会保険料は、年金や医療といった、将来の自身のリスクに備えるお金という性質を持つものです。一般的な保険商品の保険料と似たような性質であるといえるでしょう。一方、今回の支援金は、自身の将来というよりは、社会全体で子育てを支えるためのものとなっています。社会全体で介護を支える「介護保険料」の仕組みと似ています。
こうしたことから、子ども・子育て支援金は、全世代で子育て支援を支える「分かち合い」や「連帯」の仕組みだといえるでしょう。
とはいえ、この物価高の現代において、負担増は毛嫌いされるものです。手取り収入には、どれくらいの影響が及ぶのでしょうか。次章で解説します。
3. 手取りへの影響は?《子ども・子育て支援金の支援金額の目安》
子ども・子育て支援金は、1人あたりいくら徴収される予定なのでしょうか。こども家庭庁の資料をもとに、1人あたりの支援金額を見てみましょう。

3.1 加入者1人当たりの金額 平均額
- 2026年:250円
- 2027年:350円
- 2028年:450円
協会けんぽ
- 2026年:250円
- 2027年:300円
- 2028年:450円
健保組合
- 2026年:300円
- 2027年:400円
- 2028年:500円
共済組合
- 2026年:350円
- 2027年:450円
- 2028年:600円
国民健康保険
- 2026年:250円
- 2027年:300円
- 2028年:400円
後期高齢者医療保険
- 2026年:200円
- 2027年:250円
- 2028年:350円
3.2 被保険者1人当たり・1世帯あたりの金額
協会けんぽ
- 2026年:400円
- 2027年:550円
- 2028年:700円
健保組合
- 2026年:500円
- 2027年:700円
- 2028年:850円
共済組合
- 2026年:550円
- 2027年:750円
- 2028年:950円
国民健康保険
- 2026年:350円
- 2027年:450円
- 2028年:600円
それぞれの公的医療保険の加入者1人あたりの金額は、平均250円〜600円です。一方、被保険者1人あたりの金額は、平均400円〜950円です。年収によって徴収額が変わるため、負担額は人によって異なります。
ただし、政府は実質的な負担は増えないと説明しています。支援金を負担してもらう分、医療・介護の徹底した歳出改革や賃上げによって、実質的な社会保険負担軽減の効果が見込まれるためです。
歳出改革には時間がかかりますが、実質負担なしで支援金制度が実現できれば、国の将来においても有益でしょう。とはいえ、高齢化により社会保障費は増え続けています。どのように歳出改革をしていくのか、注目していく必要がありそうです。
次章では、子ども・子育て支援金の主な使い道について解説します。
4. 子ども・子育て支援金の主な使い道
子ども・子育て支援金として徴収されたお金は、以下のような施策の財源に充てられます。
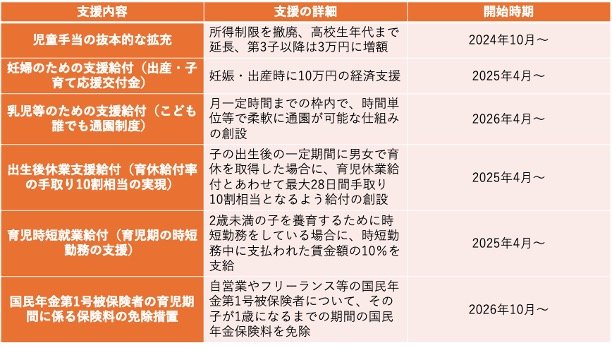
- 児童手当の抜本的な拡充:所得制限を撤廃、高校生年代まで延長、第3子以降は3万円に増額
(2024年10月〜) - 妊婦のための支援給付(出産・子育て応援交付金):妊娠・出産時に10万円の経済支援
(2025年4月〜) - 乳児等のための支援給付(こども誰でも通園制度):月一定時間までの枠内で、時間単位等で柔軟に通園が可能な仕組みの創設
(2026年4月〜) - 出生後休業支援給付(育休給付率の手取り10割相当の実現):子の出生後の一定期間に男女で育休を取得した場合に、育児休業給付とあわせて最大28日間手取り10割相当となるよう給付の創設
(2025年4月〜) - 育児時短就業給付(育児期の時短勤務の支援):2歳未満の子を養育するために時短勤務をしている場合に、時短勤務中に支払われた賃金額の10%を支給
(2025年4月〜) - 国民年金第1号被保険者の育児期間に係る保険料の免除措置:自営業やフリーランス等の国民年金第1号被保険者について、その子が1歳になるまでの期間の国民年金保険料を免除
(2026年10月〜)
すでに実施されている児童手当の拡充や出生後休業支援給付金のほか、乳児支援である「こども誰でも通園制度」や個人事業主の国民年金保険料免除など、さまざまな施策の財源として使われます。
こうした支援により少子化からの転換を目指すため、子ども・子育て支援金が利用される予定です。
5. まとめ
子ども・子育て支援金は、公的医療保険料とあわせて徴収されるため、実質的な社会保険料増や増税と捉える人もいるでしょう。しかし、支援金の性質自体は税金や社会保険料とは異なるうえ、実質的に負担は増えない見込みです。
とはいえ、社会保障改革には時間がかかります。徴収前のこのタイミングで、家計を見直したり資産運用で手取り収入の増加を検討したりするとよいでしょう。



参考資料
石上 ユウキ


